
En bref : En Côte d’Ivoire, seules 23 % des TPME étaient bancarisées selon l’AFD (octobre 2024), moins par manque d’offre que parce que les banques peinent à évaluer un risque mal documenté. Trois leviers changent l’issue : des comptes conformes au SYSCOHADA révisé, une garantie publique de la SGPME mobilisée par votre banque, et un financement choisi selon le besoin réel : investissement, trésorerie ou équipement.
Le financement des PME ivoiriennes souffre moins d’un manque de capitaux que d’un déficit d’information : la banque ne refuse pas votre entreprise, elle refuse un risque qu’elle ne sait pas mesurer. Comprendre ce que l’établissement cherche à lire dans votre dossier, et quels dispositifs peuvent réduire son risque, change souvent l’issue. Chaque section renvoie vers un article détaillé.
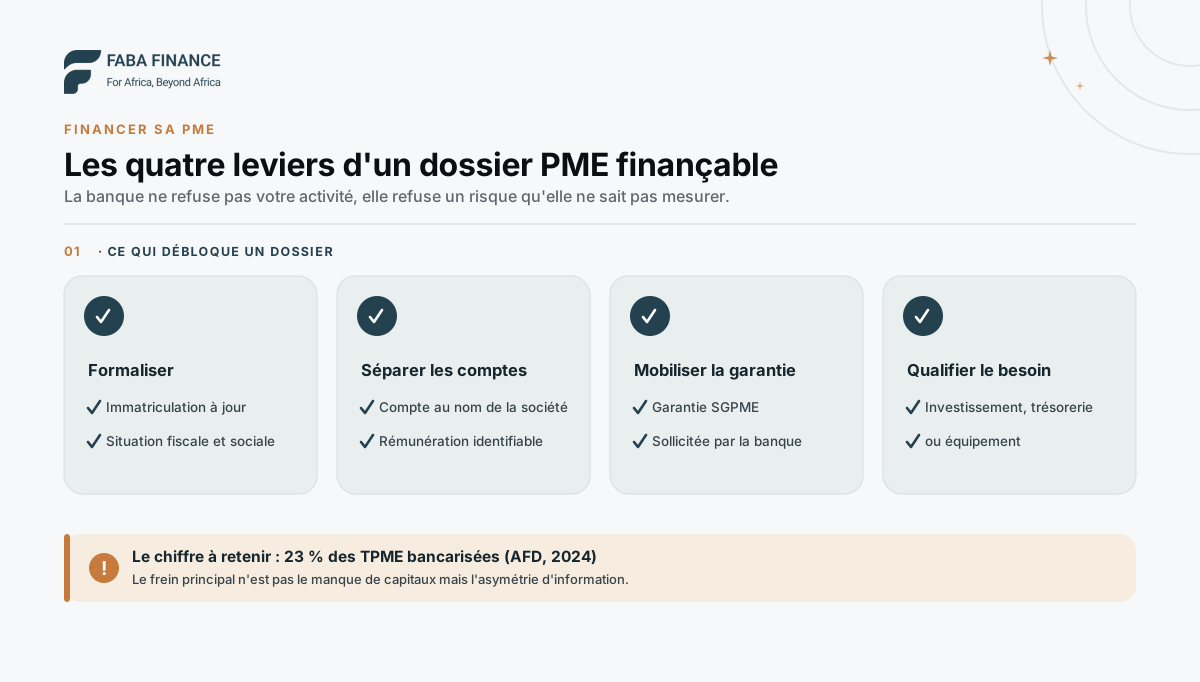 Formalisation, comptes, garantie et choix du financement : les quatre leviers d’un dossier PME finançable.
Pourquoi l’accès au crédit reste difficile
L’accès au crédit reste difficile parce que la banque ne parvient pas à mesurer le risque. Selon l’Agence française de développement (octobre 2024), seules 23 % des TPME ivoiriennes étaient bancarisées, et les banques ont du mal à évaluer leur capacité de remboursement comme à obtenir des garanties suffisantes. Le blocage tient moins à l’activité qu’à sa lisibilité.
Les causes sont structurelles et se cumulent. Les crédits bancaires disponibles sont majoritairement de court terme, mal adaptés à un investissement. Les TPME sont peu capitalisées, avec des revenus irréguliers et souvent aucun historique de crédit formalisé. Enfin, l’informalité reste élevée, ce qui prive la banque des pièces qui lui permettraient de décider.
Le détail de ces mécanismes de refus, et la façon de les désamorcer, est traité dans pourquoi les banques refusent les PME.
Les garanties publiques, le levier le plus sous-utilisé
Quand la banque hésite faute de sûretés, un garant public peut prendre une partie du risque à sa place. En Côte d’Ivoire, ce rôle revient aujourd’hui à la SGPME, dont la direction indique couvrir de 50 à 80 % du crédit accordé par ses établissements partenaires. Beaucoup de dirigeants ignorent pourtant que ce dispositif existe.
Le paysage a été réorganisé en 2022 autour d’un guichet unique, le GUDE-PME, une structure publique à deux filiales : Côte d’Ivoire PME pour l’accompagnement, la SGPME pour la garantie. Il faut distinguer la maison mère de sa filiale de garantie :
| SGPME (filiale de garantie) | GUDE-PME (maison mère) | |
|---|---|---|
| Nature | Société anonyme de cautionnement à caractère bancaire, agréée par les autorités de l’UMOA | Guichet unique public de développement des PME, à deux filiales : Côte d’Ivoire PME et la SGPME |
| Textes | Décret n° 2022-261 du 13 avril 2022 | Ordonnance n° 2022-73 du 26 janvier 2022 (sous le nom initial GUDE-CI), lancement en décembre 2022 |
| Capital | 10 milliards FCFA, détenus par l’État | sans objet |
| Rôle | Garantie partielle de portefeuille, garantie individuelle en cours de déploiement | Accompagnement des entreprises (via sa filiale Côte d’Ivoire PME) et orientation vers le financement |
| Accès | Par une banque ou institution partenaire | Directement |
Côté résultats, le gouvernement indiquait qu’au 30 avril 2026, 3 860 PME avaient obtenu 114,7 milliards FCFA de crédits dans le cadre du dispositif de la SGPME, pour 59 milliards FCFA garantis. Le GUDE-PME revendique de son côté plus de 20 000 PME accompagnées depuis décembre 2022, dont un peu plus de 1 100 en recherche de financement.
Vous croiserez encore le nom du FGPME, le Fonds de Garantie des Crédits aux PME, né de la loi n° 68-346 du 29 juillet 1968 et réorganisé par le décret n° 2020-18 du 8 janvier 2020. Créée en 2022, la SGPME est depuis l’outil mis en avant par le gouvernement pour la garantie publique des crédits aux PME.
Deux points pratiques sont décisifs. La garantie se sollicite par la banque, pas en direct : le choix de l’établissement prêteur conditionne l’accès au dispositif. Et, à la création de la SGPME, le gouvernement a réservé la garantie aux PME et ETI détenues à plus de 50 % par des nationaux ivoiriens. Le fonctionnement complet figure dans SGPME, FGPME et GUDE-PME : les garanties publiques.
Des comptes qui inspirent confiance
C’est le levier sur lequel une PME peut agir le plus vite. Le SYSCOHADA révisé, en vigueur depuis le 1er janvier 2018 dans les dix-sept pays de l’OHADA, impose au Système normal quatre états financiers : le bilan, le compte de résultat, le tableau des flux de trésorerie et les notes annexes. Les plus petites entités relèvent, sauf option pour le Système normal, du Système minimal de trésorerie.
Le tableau des flux de trésorerie n’est pas une formalité administrative : c’est le document que l’analyste crédit lit en priorité, parce qu’il montre si votre activité génère de la trésorerie ou en consomme. La méthode est détaillée dans des états financiers qui inspirent confiance.
Choisir le financement selon le besoin
L’erreur la plus fréquente consiste à demander « un crédit » sans qualifier le besoin. Or chaque besoin appelle un instrument différent : un équipement, un décalage de trésorerie, une capacité nouvelle ou un marché à exécuter ne se financent pas de la même manière. Un mauvais appariement se solde par un refus ou par un financement inadapté.
| Besoin | Instrument adapté |
|---|---|
| Acheter du matériel, un véhicule, un équipement | Crédit-bail, qui limite l’apport puisque le bien sert de garantie |
| Payer les fournisseurs et les salaires en attendant les encaissements | Financement du besoin en fonds de roulement |
| Investir dans une capacité nouvelle | Crédit d’investissement à moyen terme, appuyé si besoin par une garantie publique |
| Exécuter un marché public ou privé déjà attribué | Avance sur marché ou caution de marché, négociées avec la banque |
Le crédit-bail mérite une attention particulière, car il répond au problème de l’apport : le bien financé reste la propriété du bailleur, qui détient de ce fait sa propre garantie. Il est encadré en Côte d’Ivoire par la loi n° 2017-802 du 7 décembre 2017, loi uniforme relative au crédit-bail commune aux États de l’UMOA. Voyez crédit-bail et leasing.
Le besoin en fonds de roulement est l’autre grand angle mort : une PME rentable peut se retrouver en difficulté faute de trésorerie, pas faute de marges. Voyez financer son besoin en fonds de roulement.
Ce que coûte un crédit PME
Le chiffre qui engage n’est pas le taux nominal mais le TEG, qui intègre les frais de dossier, l’assurance exigée, les commissions (y compris la rémunération d’un courtier payée par l’emprunteur) et les frais de garantie. Les impôts et taxes, dont la taxe sur les opérations bancaires (TOB), n’en font pas partie. Depuis le 1er juin 2026, ce TEG hors taxes ne peut dépasser 14 % l’an dans une banque, ni 24 % l’an dans un établissement financier de crédit ou une institution de microfinance.
Ce plafond, le taux d’usure, a été fixé par le Conseil des ministres de l’UMOA dans sa décision du 29 décembre 2025, qui a abaissé le seuil bancaire de 15 % à 14 %. L’écart avec la microfinance justifie de solliciter une banque en premier quand le dossier le permet. Le mécanisme est expliqué dans TEG ou TAEG : le vrai coût d’un crédit.
Entrepreneuriat féminin : un accès en progression
Les dispositifs publics affichent une orientation explicite vers les entreprises dirigées par des femmes. Selon le gouvernement, au 30 avril 2026, une proportion de 24,5 % de l’activité de garantie de la SGPME était dédiée aux femmes, et l’AFD réserve au moins 30 % des financements de son programme Choose Africa 2 en Côte d’Ivoire à l’entrepreneuriat féminin.
Le panorama, y compris les dispositifs de microcrédit, est traité dans financement des femmes entrepreneures.
Quel dossier préparer
Le dossier d’une PME se distingue de celui d’un particulier sur un point : la banque instruit l’entreprise, pas seulement le dirigeant. Elle attend des pièces juridiques, des comptes, un prévisionnel et des relevés qui racontent la même histoire, ainsi qu’une situation fiscale et sociale à jour, vérifiée avant toute décision.
Attendez-vous à devoir produire les statuts et l’immatriculation, les états financiers des derniers exercices, un prévisionnel cohérent avec ces états, les relevés bancaires de l’entreprise, la situation fiscale et sociale, et les justificatifs du projet à financer, devis ou contrat. La banque consultera aussi votre historique au Bureau d’Information sur le Crédit.
Deux réflexes font gagner des semaines. Séparer les comptes personnels des comptes de l’entreprise, faute de quoi aucune lecture financière n’est possible. Et régulariser la situation fiscale et sociale avant de déposer. La logique générale du dossier de crédit est rappelée dans documents pour une demande de crédit et dans le guide comment obtenir un crédit en Côte d’Ivoire.
Ce qu’il faut retenir
- Le problème n’est pas l’absence d’offre, mais l’asymétrie d’information entre vous et la banque.
- La garantie publique de la SGPME existe et reste sous-utilisée ; elle passe par votre banque.
- Des comptes SYSCOHADA propres valent plus qu’un long argumentaire.
- Qualifiez le besoin avant de demander : investissement, trésorerie ou équipement.
- Comparez sur le TEG, et sachez qu’une banque est plafonnée à 14 % quand une microfinance peut aller à 24 %.
Questions fréquentes
Pourquoi les banques financent-elles peu les PME en Côte d'Ivoire ?
Parce qu'elles peinent à évaluer la capacité de remboursement de structures peu capitalisées, aux revenus irréguliers, sans historique de crédit formalisé et sans garanties suffisantes. Selon l'Agence française de développement (octobre 2024), seules 23 % des TPME ivoiriennes étaient bancarisées.
Qu'est-ce que la SGPME ?
La Société de Garantie des Crédits aux PME est une société anonyme au capital de 10 milliards FCFA, entièrement détenue par l'État de Côte d'Ivoire et agréée comme établissement financier de cautionnement à caractère bancaire. Créée par le décret n° 2022-261 du 13 avril 2022, elle garantit une partie des crédits accordés aux PME par ses banques et institutions partenaires.
Le FGPME existe-t-il encore ?
Le Fonds de Garantie des Crédits aux PME trouve son origine dans la loi n° 68-346 du 29 juillet 1968 et a été réorganisé par le décret n° 2020-18 du 8 janvier 2020. Créée en 2022, la SGPME est depuis l'outil mis en avant par le gouvernement pour la garantie publique des crédits aux PME. Aucun texte publié ne précise le sort juridique du FGPME.
Une PME peut-elle solliciter la garantie directement ?
En pratique, non : c'est la banque ou l'institution partenaire de la SGPME qui présente votre crédit à la garantie. Le choix de l'établissement prêteur conditionne donc l'accès au dispositif.
Quels états financiers faut-il présenter à la banque ?
Ceux prévus par le SYSCOHADA révisé, en vigueur depuis le 1er janvier 2018 : au Système normal, le bilan, le compte de résultat, le tableau des flux de trésorerie et les notes annexes. Les plus petites entités relèvent, sauf option pour le Système normal, du Système minimal de trésorerie.
Quel plafond de taux s'applique à un crédit PME ?
Depuis le 1er juin 2026, le taux d'usure limite le TEG à 14 % l'an pour une banque et à 24 % l'an pour un établissement financier de crédit ou une institution de microfinance, selon la décision du Conseil des ministres de l'UMOA du 29 décembre 2025.
Sources
- Agence française de développement : Choose Africa 2, un premier financement en Côte d'Ivoire pour l'accès au crédit des TPME (23 % de TPME bancarisées).
- SGPME : statut, capital, garantie individuelle et garantie partielle de portefeuille.
- Fraternité Matin : message du gouvernement pour la Journée des MPME, chiffres de la SGPME au 30 avril 2026 et du GUDE-PME (27 juin 2026).
- Forbes Afrique (BrandVoice, contenu partenaire) : la directrice générale de la SGPME, taux de couverture de 50 à 80 % (6 mars 2026).
- SGPME : garantie individuelle, taux de couverture jusqu'à 80 % du montant du crédit.
- Conseil des ministres du 13 avril 2022 : création de la SGPME et de Côte d'Ivoire PME, en application de l'ordonnance n° 2022-73 du 26 janvier 2022.
- BCEAO : décision n° 19 du 29 décembre 2025 du Conseil des ministres de l'UMOA fixant le taux de l'usure.
- OHADA : Acte uniforme relatif au droit comptable et à l'information financière (SYSCOHADA révisé), en vigueur depuis le 1er janvier 2018.
- Loi n° 2017-802 du 7 décembre 2017, loi uniforme relative au crédit-bail dans les États membres de l'UMOA.