
En bref : En 2026, la garantie publique des crédits aux PME ivoiriennes passe par la SGPME, société de cautionnement à caractère bancaire au capital de 10 milliards FCFA détenu par l’État, qui couvre de 50 à 80 % du crédit selon sa direction. Elle fait partie du guichet unique GUDE-PME, qui assure aussi l’accompagnement. Le FGPME, plus ancien, n’est plus le guichet mis en avant. Point décisif : la garantie se sollicite par votre banque.
C’est le levier le plus puissant et le moins utilisé du financement des PME en Côte d’Ivoire. Quand une banque hésite faute de sûretés, un garant public peut prendre une partie du risque à sa place. Encore faut-il savoir quelle structure fait quoi depuis la réorganisation de 2022, et par quelle porte on y entre.
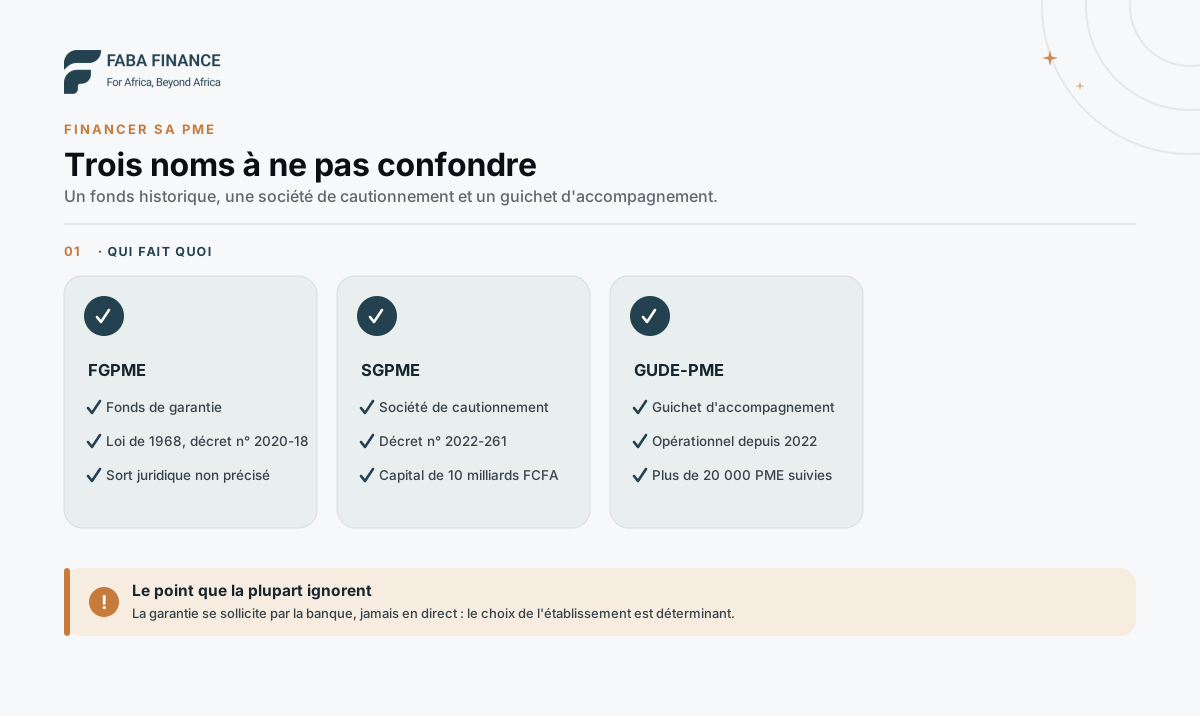 Garantie et accompagnement : deux rôles distincts, réunis depuis 2022 sous un même guichet unique.
La SGPME : le garant public des crédits PME
La Société de Garantie des Crédits aux PME est aujourd’hui l’outil central. Créée par le décret n° 2022-261 du 13 avril 2022, c’est un établissement financier de cautionnement à caractère bancaire, constitué en société anonyme au capital de 10 milliards FCFA entièrement détenu par l’État. Selon sa directrice générale, elle garantit de 50 à 80 % du crédit accordé par la banque partenaire.
Ce statut n’est pas un détail : un établissement agréé relève du régime prudentiel bancaire de l’Union, ce qui donne à sa signature une valeur reconnue par les prêteurs.
Elle propose deux produits :
- la garantie partielle de portefeuille, son produit principal, qui organise un partage de risque avec une institution financière sur un ensemble de crédits,
- la garantie individuelle, qui renforce un dossier de crédit précis présenté par une banque partenaire. Selon le gouvernement, elle était en cours de déploiement en 2026 et n’était alors proposée que par cinq banques conventionnées.
Ses cibles déclarées sont les TPME, PME et ETI, les femmes cheffes d’entreprise, les jeunes et les startups, avec des guichets dédiés aux femmes, à l’agriculture, à l’industrie et à l’économie verte. À sa création, le gouvernement a précisé que la garantie était réservée aux PME et ETI détenues à plus de 50 % par des nationaux ivoiriens.
Le GUDE-PME : le guichet unique
Le Guichet Unique de Développement des PME a été institué par l’ordonnance n° 2022-73 du 26 janvier 2022, sous le nom de Guichet Unique de Développement des Entreprises de Côte d’Ivoire (GUDE-CI), et lancé en décembre 2022. Il regroupe deux métiers : l’accompagnement des entreprises, confié à Côte d’Ivoire PME, et la garantie, confiée à la SGPME. Pour un dirigeant, c’est la porte d’entrée directe vers l’accompagnement, sans passer par une banque. La garantie, elle, se sollicite toujours par votre banque.
Son bilan est parlant sur la nature réelle du besoin : plus de 20 000 PME accompagnées, dont près de 18 900 en renforcement de capacités techniques et managériales et un peu plus de 1 100 en recherche de financement. Autrement dit, la très grande majorité des entreprises accompagnées avaient d’abord besoin de se structurer, avant de chercher de l’argent.
C’est un signal utile : si votre dossier n’est pas prêt, l’accompagnement précède utilement la demande de crédit.
Et le FGPME ?
Le nom du Fonds de Garantie des Crédits aux PME circule encore, et il prête à confusion. Ce fonds trouve son origine dans la loi n° 68-346 du 29 juillet 1968. Il a été réorganisé par le décret n° 2020-18 du 8 janvier 2020, modifié par le décret n° 2020-560 du 8 juillet 2020, et a relancé ses opérations en 2021 avec quelques établissements pilotes. Il proposait déjà des garanties individuelles et de portefeuille.
Créée en 2022, la SGPME est depuis l’outil mis en avant par le gouvernement pour la garantie publique des crédits aux PME. Aucun texte publié ne précise le sort juridique du FGPME. Si un interlocuteur vous parle du FGPME, demandez-lui s’il s’agit en réalité de la garantie SGPME : c’est elle que votre banque devra mobiliser.
Le tableau comparatif
Les trois noms ne désignent pas trois guichets concurrents. La SGPME garantit, le GUDE-PME accompagne et oriente, et le FGPME correspond à l’étape précédente du dispositif. Ce tableau résume ce qu’il faut retenir pour savoir à qui s’adresser et par quel canal, avant même de rencontrer votre chargé d’affaires.
| SGPME | GUDE-PME | FGPME | |
|---|---|---|---|
| Nature | Société anonyme de cautionnement à caractère bancaire | Guichet unique de développement des PME | Fonds public de garantie |
| Texte de référence | Décret n° 2022-261 du 13 avril 2022 | Ordonnance n° 2022-73 du 26 janvier 2022 | Loi n° 68-346 du 29 juillet 1968, décret n° 2020-18 du 8 janvier 2020 |
| Capital | 10 milliards FCFA, État de Côte d’Ivoire | sans objet | sans objet |
| Rôle | Garantie partielle de portefeuille, garantie individuelle en cours de déploiement | Accompagnement et orientation vers le financement | Garantie (dispositif antérieur) |
| Accès | Par une banque ou institution partenaire | Directement, pour l’accompagnement | Non documenté aujourd’hui |
Ce que produit le dispositif
Les chiffres publics donnent l’ordre de grandeur. Selon le gouvernement, au 30 avril 2026, 3 860 PME avaient obtenu 114,7 milliards FCFA de crédits avec la garantie de la SGPME, pour un volume garanti de 59 milliards FCFA, avec une proportion de 24,5 % dédiée aux femmes. La SGPME indiquait travailler avec une dizaine d’établissements partenaires, banques et institutions de microfinance.
Le cadre continue d’évoluer : la loi relative à la politique nationale de promotion et de développement des PME et des ETI, adoptée par l’Assemblée nationale le 4 juin 2026, prévoit notamment un fonds de soutien aux PME. S’agissant d’un dispositif récent, vérifiez ses modalités d’application au moment de votre démarche.
Comment y accéder concrètement
C’est le point que la plupart des dirigeants ignorent, et il change tout : vous ne sollicitez pas la garantie, votre banque le fait. La garantie ne remplace pas non plus l’analyse du dossier : la banque garde une part du risque et instruit votre demande comme n’importe quelle autre.
Préparez d’abord un dossier instruisible. Une garantie réduit le risque de la banque, elle ne remplace pas des comptes lisibles. Voyez des états financiers qui inspirent confiance.
Demandez explicitement à votre chargé d’affaires si l’établissement est partenaire de la SGPME, et s’il peut présenter votre crédit à la garantie. Cette question, rarement posée, oriente parfois à elle seule l’issue.
Comparez les établissements sur ce critère, pas seulement sur le taux : une banque partenaire qui mobilise la garantie peut accepter un dossier qu’une autre refuse.
Passez par le GUDE-PME si votre entreprise a d’abord besoin de se structurer.
Intégrez le coût de la garantie dans votre comparaison : si elle vous est facturée, elle entre dans le TEG. Voyez TEG ou TAEG : le vrai coût d’un crédit.
Si la banque refuse malgré tout, les causes les plus fréquentes sont détaillées dans pourquoi les banques refusent les PME. Pour replacer ces dispositifs dans l’ensemble du parcours, revenez au guide financement des PME en Côte d’Ivoire.
Questions fréquentes
Qu'est-ce que la SGPME ?
La Société de Garantie des Crédits aux PME est un établissement financier de cautionnement à caractère bancaire, constitué en société anonyme au capital de 10 milliards FCFA entièrement détenu par l'État de Côte d'Ivoire. Créée par le décret n° 2022-261 du 13 avril 2022, elle garantit une partie des crédits accordés aux entreprises par ses établissements partenaires.
Quelle part du crédit la SGPME garantit-elle ?
Selon sa directrice générale, la couverture va de 50 à 80 % du crédit selon les dossiers. Le reste du risque demeure à la charge de la banque, qui continue donc d'analyser le dossier comme n'importe quelle demande.
Le FGPME existe-t-il encore ?
Le Fonds de Garantie des Crédits aux PME trouve son origine dans la loi n° 68-346 du 29 juillet 1968. Il a été réorganisé par le décret n° 2020-18 du 8 janvier 2020 et a relancé ses opérations en 2021. Créée en 2022, la SGPME est depuis l'outil mis en avant par le gouvernement pour la garantie publique des crédits aux PME. Aucun texte publié ne précise le sort juridique du FGPME.
Peut-on solliciter la garantie directement ?
Non. C'est la banque ou l'institution financière partenaire de la SGPME qui présente votre crédit à la garantie. Il faut donc commencer par un établissement partenaire. Le GUDE-PME vous reçoit directement, mais pour l'accompagnement, pas pour la garantie.
Qu'est-ce que le GUDE-PME ?
Le Guichet Unique de Développement des PME, institué par ordonnance en janvier 2022 sous le nom de GUDE-CI et lancé en décembre 2022. Il réunit l'accompagnement des entreprises, assuré par Côte d'Ivoire PME, et la garantie, assurée par la SGPME. Il revendique plus de 20 000 PME accompagnées.
Ces dispositifs bénéficient-ils aux entreprises dirigées par des femmes ?
Oui. Les femmes cheffes d'entreprise figurent parmi les cibles déclarées de la SGPME, qui dispose d'un guichet dédié. Selon le gouvernement, une proportion de 24,5 % de son activité au 30 avril 2026 était dédiée aux femmes.
Sources
- SGPME : statut, capital, cibles, garantie individuelle et garantie partielle de portefeuille.
- Forbes Afrique (BrandVoice, contenu partenaire) : propos de la directrice générale de la SGPME, couverture de 50 à 80 %, guichets sectoriels, chiffres à fin 2025 (mars 2026).
- Conseil des ministres du 13 avril 2022 : création de la SGPME et de Côte d'Ivoire PME, en application de l'ordonnance n° 2022-73 du 26 janvier 2022.
- Conseil des ministres du 8 juillet 2020 : modification du décret n° 2020-18 du 8 janvier 2020 portant organisation du fonds de garantie des crédits aux PME.
- Financial Afrik : entretien avec le président du FGPME, démarrage des opérations en 2021, garanties individuelles et de portefeuille (décembre 2021).
- Fraternité Matin : message du gouvernement pour la Journée des MPME, chiffres de la SGPME au 30 avril 2026 et du GUDE-PME (27 juin 2026).
- Agence Ivoirienne de Presse : adoption par l'Assemblée nationale, le 4 juin 2026, du projet de loi relatif à la politique nationale de promotion et de développement des PME et des ETI.