
En bref : Le SYSCOHADA révisé, en vigueur depuis le 1er janvier 2018 dans les dix-sept pays de l’OHADA, impose aux entreprises du Système normal quatre états financiers : bilan, compte de résultat, tableau des flux de trésorerie et notes annexes. C’est ce tableau que l’analyste crédit lit en premier, parce qu’un bénéfice ne rembourse rien : seule la trésorerie le fait.
La plupart des dirigeants abordent leurs états financiers comme une obligation fiscale à solder une fois l’an. La banque, elle, les lit comme le seul récit vérifiable de votre entreprise. Ce décalage explique une bonne part des refus. Savoir ce que l’analyste y cherche permet de préparer des comptes qui répondent à ses questions au lieu de les esquiver.
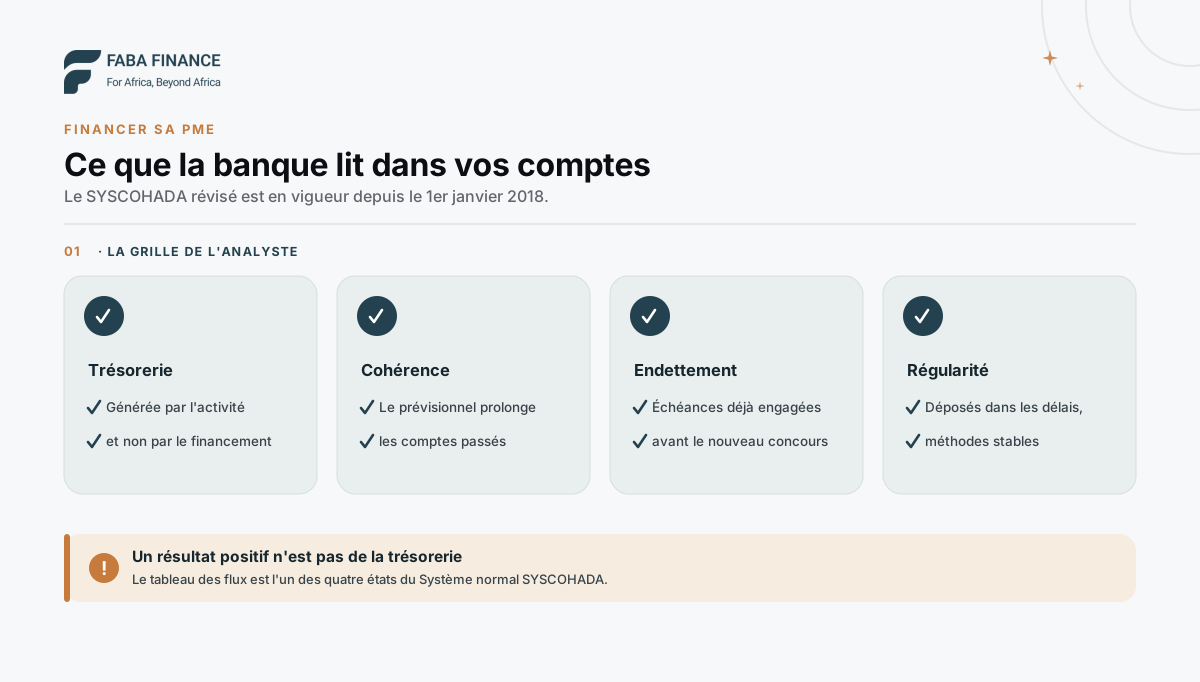 Trésorerie, cohérence, endettement et régularité : la grille de lecture de l’analyste crédit.
Le cadre : le SYSCOHADA révisé
Le Système comptable OHADA révisé s’applique depuis le 1er janvier 2018 aux comptes des entreprises de l’espace OHADA, quelle que soit leur forme juridique. Il découle de l’Acte uniforme relatif au droit comptable et à l’information financière, adopté le 26 janvier 2017, qui prévoit deux régimes de présentation selon le chiffre d’affaires.
La révision a apporté plusieurs évolutions de fond : un rapprochement partiel avec les normes IFRS, le remplacement de l’ancien TAFIRE par le tableau des flux de trésorerie, la suppression du système allégé, et un traitement précisé des contrats de location-acquisition, dont le crédit-bail, inscrits au bilan du preneur.
Deux régimes coexistent :
- le Système normal, régime de droit commun pour toute entité qui dépasse les seuils ci-dessous : bilan, compte de résultat, tableau des flux de trésorerie et notes annexes ;
- le Système minimal de trésorerie (SMT), ouvert aux entités dont le chiffre d’affaires hors taxes annuel reste sous 60 millions FCFA pour le négoce, 40 millions pour l’artisanat et 30 millions pour les services : bilan, compte de résultat et notes annexes établis à partir d’une comptabilité de trésorerie.
Savoir de quel régime vous relevez est le préalable. Le SMT s’applique « sauf option » : une petite entreprise qui prépare un crédit peut choisir le Système normal, dont le tableau des flux répond directement aux questions de la banque.
Le tableau des flux de trésorerie, le document qui décide
Le tableau des flux de trésorerie retrace les entrées et sorties réelles de liquidités de l’exercice, classées entre activités opérationnelles, investissement et financement. Il neutralise les effets comptables : un bénéfice construit sur des ventes non encaissées ou des stocks qui gonflent y apparaît immédiatement. C’est le document le plus lu par les prêteurs.
Un compte de résultat peut afficher un bénéfice tout en masquant une situation intenable : des ventes constatées mais non encaissées, des stocks qui gonflent, des délais clients qui s’allongent. Le tableau des flux, lui, montre ce qui est réellement entré et sorti.
D’où une règle que tout dirigeant devrait avoir en tête : un résultat positif n’est pas de la trésorerie. Une entreprise rentable dont les clients paient à 120 jours peut être en cessation de paiements. C’est même l’une des causes de défaillance les plus fréquentes, et elle est traitée dans financer son besoin en fonds de roulement.
Ce que l’analyste y cherche : la trésorerie dégagée par l’activité est-elle positive et régulière ? Si l’entreprise ne tient que par des apports du dirigeant ou de nouveaux emprunts, le dossier est fragile, quel que soit le résultat affiché.
Les quatre points que la banque examine
L’analyste crédit concentre sa lecture sur quatre questions : l’activité génère-t-elle de la trésorerie, le prévisionnel prolonge-t-il honnêtement le passé, combien l’entreprise doit-elle déjà, et ses comptes sont-ils produits régulièrement, selon des méthodes stables ? Une réponse faible sur l’un de ces points suffit souvent à bloquer le dossier.
La trésorerie d’exploitation. Générée par l’activité, pas par le financement. C’est elle qui remboursera.
La cohérence entre passé et prévisionnel. Un prévisionnel qui triple le chiffre d’affaires sans expliquer par quel moyen détruit la crédibilité de l’ensemble du dossier. Mieux vaut un prévisionnel modeste et argumenté qu’ambitieux et invérifiable.
Le niveau d’endettement et les échéances déjà engagées. La banque additionne vos engagements existants avant d’apprécier le nouveau, y compris les dettes de crédit-bail, qui figurent au bilan : voyez crédit-bail et leasing.
La régularité. Des comptes produits dans les délais, sur plusieurs exercices consécutifs, sans rupture inexpliquée dans les méthodes.
Les erreurs qui coûtent le plus cher
Les erreurs qui font échouer un dossier sont rarement comptables au sens strict. Elles tiennent à la confusion entre l’argent du dirigeant et celui de l’entreprise, à des comptes produits uniquement pour l’administration fiscale, et à un dirigeant incapable d’expliquer ses propres chiffres. Toutes se corrigent avant le dépôt de la demande.
Confondre les comptes du dirigeant et ceux de l’entreprise. C’est l’erreur la plus fréquente et la plus destructrice, parce qu’elle rend toute analyse impossible. Elle est aussi la plus simple à corriger : un compte dédié, l’intégralité des flux qui y transitent, et une rémunération du dirigeant identifiable. Les motifs de refus liés à cette confusion sont détaillés dans pourquoi les banques refusent les PME.
Produire des comptes uniquement pour le fisc. Des états financiers minimalistes, établis dans l’urgence, ne racontent rien. Ils ne mentent pas nécessairement, mais ils ne convainquent pas.
Ne pas savoir commenter ses propres chiffres. En entretien, un dirigeant qui explique lui-même pourquoi sa marge a reculé sur un exercice inspire plus confiance qu’une liasse impeccable présentée sans un mot. La banque évalue aussi le pilotage.
Ignorer les délais de paiement. Le poste clients est souvent le premier révélateur d’une fragilité, et le premier levier d’amélioration.
Changer de méthode d’un exercice à l’autre sans le justifier : cela empêche toute comparaison et éveille la méfiance.
Comment s’y prendre concrètement
Des comptes défendables se préparent bien avant la demande de crédit. L’essentiel tient en quelques gestes : confier la production des comptes à un professionnel, séparer les flux personnels et professionnels, réduire les délais clients, connaître ses chiffres clés et relier le prévisionnel au projet financé. Un accompagnement extérieur peut aider.
Faites établir vos comptes par un professionnel. L’enjeu n’est pas la conformité formelle mais la défendabilité devant un tiers.
Séparez les comptes dès maintenant. Six mois de relevés d’entreprise propres valent plus que n’importe quelle explication.
Réduisez le délai clients avant de demander un crédit de trésorerie : la banque regarde d’abord ce que vous avez fait sur ce levier.
Préparez trois chiffres à l’oral : la trésorerie d’exploitation du dernier exercice, l’évolution de la marge, et le total des échéances déjà engagées. Les connaître de mémoire change la nature de l’entretien.
Ajoutez le prévisionnel au dossier, en le rattachant explicitement au projet financé. La liste complète des pièces est rappelée dans documents pour une demande de crédit.
Faites-vous accompagner si besoin. Dans le cadre de son dispositif de soutien au financement des PME/PMI, la BCEAO s’appuie sur des structures d’appui et d’encadrement agréées, chargées d’aider les PME à remplir les conditions d’accès au crédit, dont la production d’états financiers. Le dispositif vise les entreprises dont le chiffre d’affaires hors taxes ne dépasse pas 1 milliard FCFA ; n’hésitez pas à le mentionner vous-même à votre banque.
Des comptes solides ne dispensent pas d’une garantie, mais ils déterminent si la banque acceptera d’aller la chercher pour vous : voyez FGPME et SGPME : les garanties publiques. Pour l’ensemble du parcours, revenez au guide financement des PME en Côte d’Ivoire.
Questions fréquentes
Quel référentiel comptable s'applique à ma PME ?
Le SYSCOHADA révisé, fixé par l'Acte uniforme relatif au droit comptable et à l'information financière et appliqué depuis le 1er janvier 2018 dans les dix-sept pays de l'OHADA. Il concerne les entreprises de toute forme juridique, de l'entreprise individuelle à la société anonyme.
Qu'est-ce que le Système minimal de trésorerie ?
Un régime allégé pour les petites entités dont le chiffre d'affaires hors taxes annuel reste sous 60 millions FCFA (négoce), 40 millions (artisanat) ou 30 millions (services). Les comptes sont tenus en trésorerie, sans tableau des flux. L'entreprise peut opter pour le Système normal.
Quel document la banque lit-elle en premier ?
Le tableau des flux de trésorerie, l'un des quatre états financiers du Système normal avec le bilan, le compte de résultat et les notes annexes. Il montre si l'activité génère ou consomme de la trésorerie, ce que le résultat seul ne dit pas.
Une entreprise rentable peut-elle se voir refuser un crédit ?
Oui. Un résultat positif n'est pas de la trésorerie. Une entreprise rentable mais dont les clients paient tard peut manquer de liquidités, et le tableau des flux le révèle immédiatement.
Faut-il un expert-comptable ?
Pour produire des comptes conformes et défendables, c'est fortement recommandé. Mais le dirigeant doit savoir les commenter lui-même : c'est ce qui convainc en entretien.
Sources
- OHADA : Acte uniforme relatif au droit comptable et à l'information financière (AUDCIF), adopté le 26 janvier 2017, en vigueur le 1er janvier 2018 (articles 8, 11, 13, 26 et 28).
- OHADA : Guide d'application du SYSCOHADA révisé.
- BCEAO : présentation du dispositif de soutien au financement des PME/PMI dans l'UMOA.
- BCEAO : liste des structures d'appui et d'encadrement des PME/PMI.