
En bref : Une banque refuse rarement votre activité ; elle refuse un risque qu’elle ne sait pas mesurer. Les motifs sont presque toujours les mêmes : comptes illisibles ou confondus avec ceux du dirigeant, informalité, absence d’historique de crédit, garanties insuffisantes, et besoin mal qualifié. Tous sont correctibles, et la plupart sans apport d’argent supplémentaire.
Un refus de crédit est vécu comme un jugement sur l’entreprise. Il l’est rarement. Dans l’immense majorité des cas, l’analyste n’a simplement pas trouvé dans le dossier de quoi répondre à une seule question : cette entreprise pourra-t-elle rembourser, et que se passe-t-il si elle ne le peut pas ? Comprendre ce raisonnement permet de corriger le tir plutôt que de le subir.
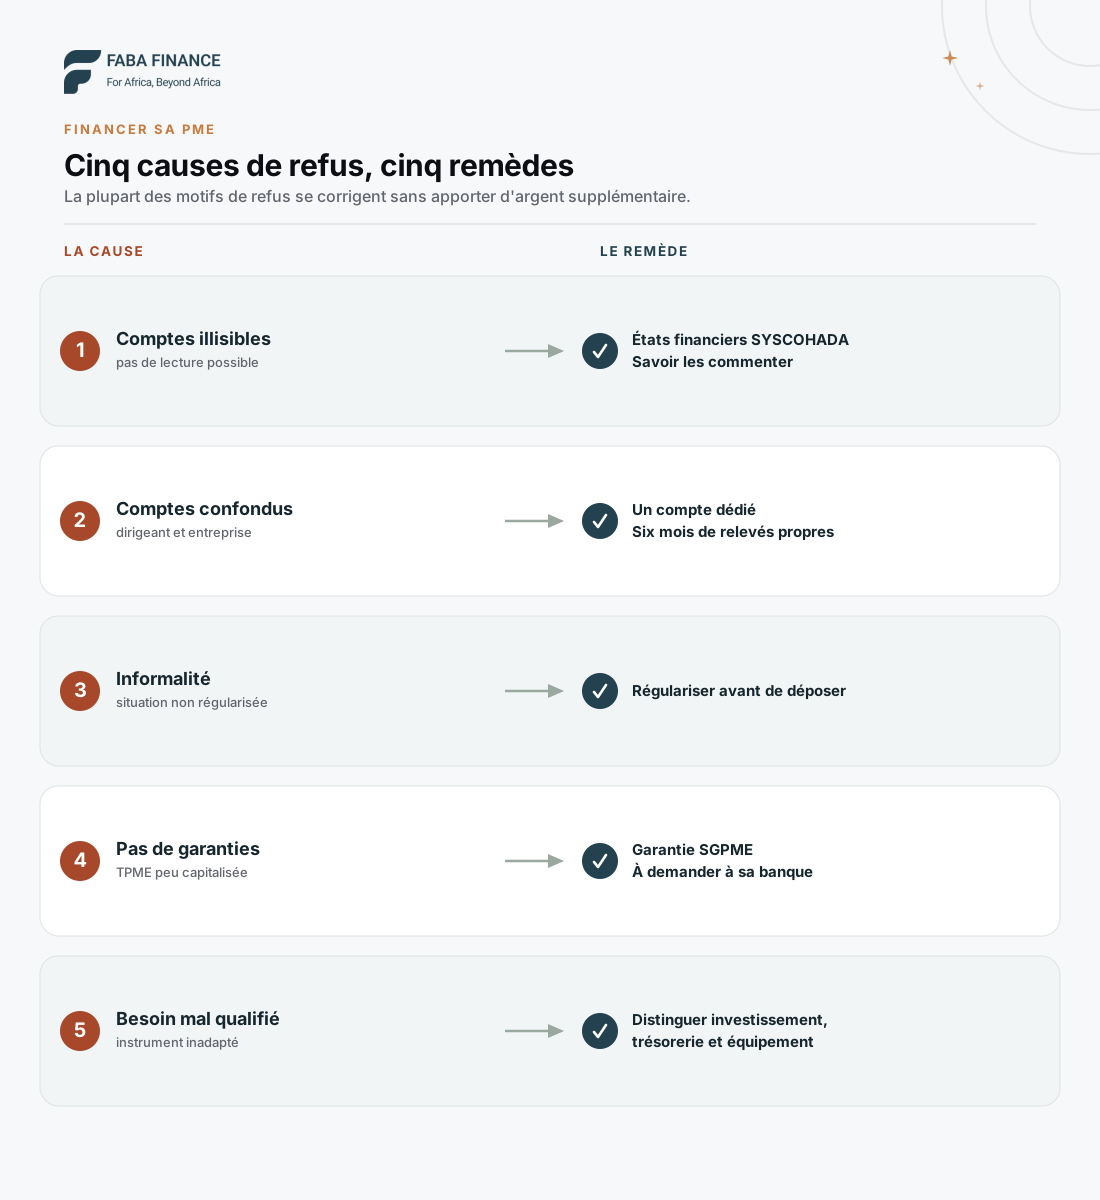 Chaque cause de refus a un remède concret, et la plupart ne coûtent rien d’autre que de la rigueur.
Cause 1 : des comptes que personne ne peut lire
C’est le motif dominant. Sans états financiers exploitables, l’analyste n’a aucun moyen d’apprécier la rentabilité, le niveau d’endettement ni la capacité de remboursement. Il ne peut pas non plus comparer votre prévisionnel à un historique. Faute de chiffres fiables, il ne prend pas le risque, quelle que soit la qualité réelle de l’activité.
Le SYSCOHADA révisé, en vigueur depuis le 1er janvier 2018, fixe le cadre. Au Système normal, il impose quatre états financiers : bilan, compte de résultat, tableau des flux de trésorerie et notes annexes. Ce tableau est le document que la banque lit en priorité, parce qu’il montre si l’activité génère ou consomme de la trésorerie.
Le remède : faire établir des comptes conformes, sur les derniers exercices, et savoir les commenter. Un dirigeant qui explique lui-même l’évolution de sa marge inspire davantage confiance qu’une liasse muette. La méthode est détaillée dans des états financiers qui inspirent confiance.
Cause 2 : la confusion des comptes
Beaucoup de dirigeants font transiter les flux de l’entreprise par leur compte personnel, ou l’inverse. C’est courant, et c’est disqualifiant : aucune lecture financière n’est possible sur un compte où se mêlent le chiffre d’affaires et les dépenses du foyer. La banque ne peut ni isoler la marge réelle, ni vérifier que le chiffre déclaré correspond aux encaissements.
Le remède est le plus rentable de tous, parce qu’il ne coûte rien : ouvrir un compte au nom de l’entreprise, y faire passer l’intégralité de l’activité, et se verser une rémunération identifiable. Six mois de relevés propres valent mieux que n’importe quel argumentaire.
Cause 3 : l’informalité
Une part importante du tissu économique ivoirien opère partiellement hors du cadre formel. Or une banque ne prête pas à une entité qu’elle ne peut pas identifier juridiquement, ni contrôler. En pratique, l’exigence porte moins sur la loi que sur la preuve : sans registre de commerce, attestations fiscales et sociales, le dossier ne peut pas avancer en comité.
Immatriculation incomplète, situation fiscale non régularisée, cotisations sociales en retard : chacun de ces points suffit à arrêter l’instruction, et ils sont systématiquement vérifiés.
Le remède : régulariser avant de déposer, pas pendant. Un dossier déposé puis suspendu dans l’attente d’une attestation fiscale perd des semaines et abîme la relation.
Cause 4 : l’absence de garanties
Les TPME sont peu capitalisées et disposent rarement d’actifs mobilisables en sûreté : pas de titre foncier, peu de matériel de valeur, une caution personnelle du dirigeant qui ne rassure qu’à moitié. La banque, elle, doit couvrir son risque en cas de défaut, et un dossier sans sûreté exploitable bute presque toujours sur ce point.
C’est exactement le problème que la garantie publique a été conçue pour résoudre. La SGPME, société de cautionnement à caractère bancaire au capital de 10 milliards FCFA détenu par l’État, propose surtout une garantie partielle de portefeuille (sa garantie individuelle était encore en cours de déploiement en 2026), qui couvre selon sa direction de 50 à 80 % du crédit.
Le remède comporte un point pratique décisif : cette garantie se sollicite par la banque, pas en direct. Il faut donc demander explicitement à votre chargé d’affaires si l’établissement est partenaire de la SGPME et s’il peut présenter votre crédit à la garantie. Beaucoup de dirigeants ne posent jamais la question. Le détail figure dans SGPME, FGPME et GUDE-PME : les garanties publiques.
Autre voie quand la garantie manque : le crédit-bail, où le bien financé reste la propriété du bailleur, qui détient ainsi sa propre sûreté. Voyez crédit-bail et leasing.
Cause 5 : un besoin mal qualifié
Demander « un crédit » sans préciser à quoi il sert conduit souvent à un refus, ou pire, à un financement inadapté qui fragilise l’entreprise. La banque attend un montant justifié, une durée cohérente avec l’usage des fonds et une source de remboursement identifiée. Sans ces trois éléments, elle ne peut pas calibrer l’offre.
Financer un besoin de trésorerie récurrent par un crédit d’investissement, ou l’inverse, désaligne les échéances et les flux. L’analyste le voit immédiatement, et y lit un défaut de pilotage.
Le remède : qualifier le besoin avant l’entretien. Investissement, trésorerie ou équipement appellent trois instruments différents. Le besoin de trésorerie, en particulier, est traité dans financer son besoin en fonds de roulement.
Ce que l’analyste cherche réellement
Il est utile de renverser la perspective. Face à votre dossier, l’analyste ne juge pas votre projet en bloc : il vérifie l’existence légale de l’entreprise, sa capacité à générer de la trésorerie, la cohérence du besoin et l’issue en cas de défaut. Ce sont quatre questions, posées dans cet ordre :
- L’entreprise existe-t-elle juridiquement et est-elle en règle ?
- Génère-t-elle de la trésorerie ? C’est le tableau des flux qui répond.
- Le besoin est-il cohérent avec l’activité ? Le prévisionnel doit prolonger les comptes passés, pas les contredire.
- Que se passe-t-il en cas de défaut ? Sûretés propres, ou garantie publique.
Un dossier qui répond clairement à ces quatre questions passe. Un dossier qui laisse la deuxième ou la quatrième sans réponse ne passe pas, quelle que soit la qualité de l’activité.
Après un refus : la marche à suivre
Un refus se traite comme un diagnostic, pas comme un verdict. La bonne séquence tient en quatre temps : obtenir le motif, corriger le dossier, vérifier son historique au Bureau d’Information sur le Crédit (BIC), puis seulement envisager un autre établissement. Inverser cet ordre fait perdre du temps et multiplie les refus.
Demandez le motif précis. Un refus générique n’aide pas ; un motif identifié se corrige.
Corrigez avant de redéposer. Redéposer un dossier inchangé dans un autre établissement produit le même résultat.
Vérifiez votre historique de crédit. Le Bureau d’Information sur le Crédit, opéré par Creditinfo West Africa (anciennement Creditinfo VoLo) sous supervision de la BCEAO, est consulté avant décision. Une erreur ou un incident ancien peut peser à tort : voyez consulter votre rapport de crédit BIC et corriger un incident au BIC.
Changez d’établissement si nécessaire, mais en second. Toutes les banques ne sont pas partenaires de la SGPME et n’ont pas la même appétence pour les PME. Cet arbitrage vient après la correction du dossier, pas à sa place.
La logique générale d’un refus, y compris pour un particulier, est traitée dans crédit refusé : pourquoi et quoi faire. Pour replacer ce point dans l’ensemble du parcours, revenez au guide financement des PME en Côte d’Ivoire.
Questions fréquentes
Pourquoi ma banque refuse-t-elle de financer ma PME ?
Le plus souvent parce qu'elle ne parvient pas à mesurer votre capacité de remboursement : comptes illisibles, revenus irréguliers, absence d'historique de crédit et de garanties. Ce n'est pas un jugement sur votre activité, mais sur ce que votre dossier permet de vérifier.
Un refus est-il définitif ?
Non. La plupart des refus tiennent à des causes correctibles : formalisation, séparation des comptes, états financiers conformes au SYSCOHADA révisé, garantie publique de la SGPME mobilisée par la banque. Demandez le motif précis, corrigez-le, puis redéposez.
Faut-il changer de banque après un refus ?
Parfois. Toutes les banques ne sont pas partenaires de la SGPME, et toutes n'ont pas la même appétence pour les PME. Mais corriger le dossier passe avant : un dossier inchangé produit le même refus ailleurs.
La confusion entre comptes personnels et comptes de l'entreprise est-elle rédhibitoire ?
Elle est l'un des motifs de refus les plus fréquents, car elle rend toute lecture financière impossible. C'est aussi l'un des plus simples à corriger.
Le manque de garanties bloque-t-il définitivement le dossier ?
Non. C'est précisément ce que la garantie publique de la SGPME vient compenser, en couvrant de 50 à 80 % du crédit selon sa direction. Elle se sollicite par l'établissement prêteur, qui doit être partenaire du dispositif.
Sources
- Agence française de développement : Choose Africa 2 en Côte d'Ivoire, difficultés des banques à évaluer la capacité de remboursement des TPME.
- OHADA : Acte uniforme relatif au droit comptable et à l'information financière (SYSCOHADA révisé), en vigueur depuis le 1er janvier 2018.
- SGPME : garantie individuelle et garantie partielle de portefeuille, accès par les établissements partenaires.
- Forbes Afrique (BrandVoice, contenu partenaire) : la directrice générale de la SGPME, couverture de 50 à 80 % (6 mars 2026).
- SGPME : garantie individuelle, taux de couverture jusqu'à 80 % du montant du crédit.