
En bref : Le crédit-bail permet de s’équiper sans acheter : le bailleur acquiert le bien choisi, vous le loue, et vous pouvez le racheter en fin de contrat à un prix convenu. Comme il reste propriétaire, il exige souvent moins de sûretés et peu ou pas d’apport. Le cadre est fixé par la loi n° 2017-802 du 7 décembre 2017.
Beaucoup de PME renoncent à s’équiper faute de pouvoir réunir un apport ou des garanties. Le crédit-bail répond exactement à ce blocage, en déplaçant la question : au lieu de vous demander ce que vous pouvez donner en sûreté, le financeur conserve la propriété du bien qu’il finance. C’est l’un des rares instruments pensés pour des entreprises à capacité financière limitée.
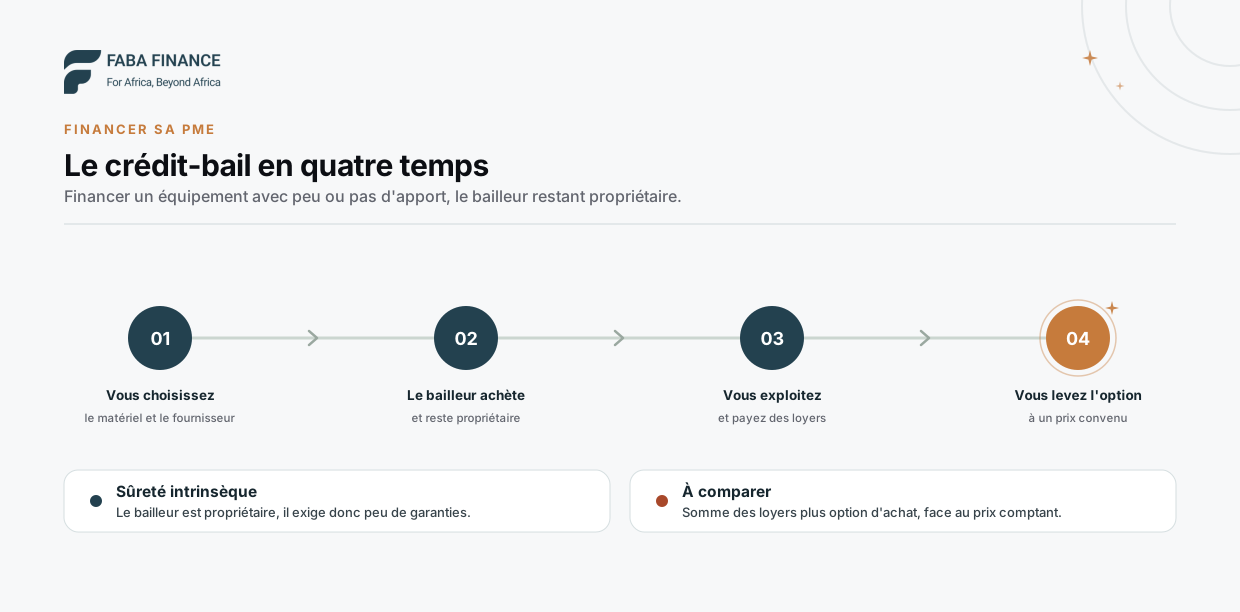 Le bailleur achète, vous louez, vous exploitez, puis vous levez l’option d’achat.
Ce qu’est juridiquement le crédit-bail
Juridiquement, le crédit-bail est une location de biens à usage professionnel, achetés ou construits spécialement par un bailleur qui en reste propriétaire. Le contrat doit prévoir, à terme, la faculté pour le locataire d’acquérir tout ou partie des biens à un prix convenu tenant compte des loyers versés. Sans cette option d’achat, c’est une location simple.
La loi vise les biens meubles ou immeubles, dès lors qu’ils sont à usage professionnel. Trois conséquences pratiques en découlent.
L’usage doit être professionnel. Le crédit-bail n’est pas un instrument de consommation. Pour un particulier, la location avec option d’achat relève d’un autre régime.
Le bien est acheté pour vous. C’est vous qui choisissez le matériel et le fournisseur ; le bailleur l’acquiert à votre demande.
L’option d’achat est de l’essence du contrat. Une location sans faculté d’acquisition n’est pas un crédit-bail : c’est une location simple, au régime différent.
Le cadre ivoirien repose sur la loi n° 2017-802 du 7 décembre 2017, qui transpose une loi uniforme sur le crédit-bail adoptée au niveau de l’UMOA ; le Sénégal, le Mali, le Niger ou le Togo ont adopté des textes équivalents. Contrairement à une idée répandue, il n’existe pas d’acte uniforme OHADA consacré au crédit-bail : le droit OHADA n’intervient qu’à la marge, notamment pour la publicité du contrat au Registre du commerce et du crédit mobilier.
Pourquoi c’est adapté aux PME
Le crédit-bail lève les deux obstacles qui bloquent le plus souvent un dossier d’équipement : l’apport et les sûretés. Le bailleur finance le bien et en reste propriétaire, ce qui lui sert de garantie. Les loyers sont payés par les revenus que le matériel produit, ce qui aligne les échéances sur l’activité de l’entreprise.
Peu ou pas d’apport. Le crédit-bail peut financer la totalité du prix du bien, là où un crédit d’investissement suppose généralement une mise de fonds. En pratique, beaucoup de bailleurs demandent un premier loyer majoré ou un dépôt de garantie : c’est un point de négociation, pas une règle.
Moins de sûretés exigées. Le bailleur reste propriétaire : en cas de défaut, il récupère le bien. Cette garantie intrinsèque réduit le besoin de cautions et d’hypothèques, même si une caution du dirigeant reste fréquente. C’est ce qui débloque les dossiers dont les garanties sont le point faible, situation décrite dans pourquoi les banques refusent les PME.
Un adossement naturel. Le loyer se paie avec les revenus que le bien produit. Une machine financée en crédit-bail est remboursée par la production qu’elle permet, ce qui aligne les flux et les échéances.
Un marché soutenu par les pouvoirs publics. Après l’Africa Leasing Facility II menée avec la Société financière internationale (SFI), le ministère de l’Économie et des Finances a signé avec la SFI, en octobre 2021, une convention pour le programme Afrileasing, qui vise à renforcer le cadre légal et réglementaire et à diffuser les bonnes pratiques. Selon le gouvernement, l’encours du crédit-bail atteignait 178,37 milliards FCFA fin 2020, contre 130,93 milliards un an plus tôt, avec neuf opérateurs actifs.
Ce à quoi il faut faire attention
Le crédit-bail n’est ni gratuit ni réversible. Avant de signer, vérifiez quatre points : le coût total, loyers et option d’achat compris ; la période pendant laquelle vous ne pouvez pas résilier ; la répartition de l’entretien et de l’assurance ; et l’effet du contrat sur votre bilan, que la banque lira comme une dette.
Le coût total, pas le loyer. Un loyer mensuel attractif peut recouvrir un coût global supérieur à celui d’un crédit classique. La comparaison correcte porte sur la somme des loyers plus le prix de l’option d’achat, rapportée au prix comptant du bien. Le raisonnement est le même que pour le TEG d’un crédit, expliqué dans TEG ou TAEG : le vrai coût d’un crédit.
Le contrat apparaît dans vos comptes. Juridiquement, vous n’êtes pas propriétaire avant la levée d’option. Comptablement, en revanche, le SYSCOHADA révisé traite un crédit-bail de plus de douze mois comme une acquisition financée par emprunt, sauf si la levée de l’option est hypothétique ou si son prix n’est pas significatif : le bien figure à votre actif, la dette de location-acquisition à votre passif. Le crédit-bail ne sort donc pas du bilan, et l’analyste crédit l’additionne à vos autres dettes. Voyez des états financiers qui inspirent confiance.
L’engagement est ferme. La loi de 2017 impose au contrat une période irrévocable d’au moins un an, pendant laquelle ses termes ne peuvent pas être révisés, et un rachat anticipé donne lieu à une commission. Le crédit-bail convient à un besoin durable, pas à un usage incertain.
L’entretien et l’assurance vous incombent en général : vérifiez la répartition exacte des obligations dans le contrat.
Le choix du fournisseur vous engage. C’est vous qui sélectionnez le matériel ; un équipement inadapté reste à votre charge, même si le bailleur en est propriétaire.
Crédit-bail ou crédit d’investissement ?
Le crédit-bail l’emporte quand l’apport ou les garanties manquent et que le bien financé produit lui-même les revenus qui le remboursent. Le crédit d’investissement reprend l’avantage quand l’entreprise dispose de sûretés, veut être propriétaire immédiatement, ou finance un actif qu’un bailleur aurait du mal à reprendre, comme des travaux d’aménagement.
| Crédit-bail | Crédit d’investissement | |
|---|---|---|
| Apport initial | faible ou nul, selon le bailleur | généralement exigé |
| Sûretés | limitées, le bien sert de garantie | cautions, hypothèques, nantissements |
| Propriété juridique pendant le contrat | au bailleur | à l’entreprise |
| Au bilan (SYSCOHADA) | bien à l’actif, dette de location-acquisition au passif | bien à l’actif, emprunt au passif |
| Sortie | levée d’option d’achat | aucune formalité, le bien est déjà à vous |
| Souplesse en cas d’arrêt | faible, période irrévocable d’un an au moins et commission de rachat | variable selon le contrat |
| Adapté à | matériel, véhicules, équipement productif | capacité nouvelle, immobilier d’exploitation, aménagements |
Quand l’entreprise choisit le crédit d’investissement sans disposer de toutes les sûretés, elle peut mobiliser une garantie publique, décrite dans FGPME et SGPME. Pour un véhicule, la comparaison entre location et crédit est détaillée dans LOA, LLD ou crédit auto.
Pour replacer cet instrument dans l’ensemble des solutions, revenez au guide financement des PME en Côte d’Ivoire.
Questions fréquentes
Qu'est-ce que le crédit-bail ?
Une opération de location d'un bien à usage professionnel, acheté spécialement par une entreprise qui en reste propriétaire, assortie d'une faculté pour le locataire d'acquérir le bien en fin de contrat à un prix convenu tenant compte des loyers versés.
Quel est le cadre légal en Côte d'Ivoire ?
La loi n° 2017-802 du 7 décembre 2017, qui transpose en droit ivoirien une loi uniforme sur le crédit-bail commune aux États de l'UMOA. Il n'existe pas d'acte uniforme OHADA consacré au crédit-bail.
Faut-il un apport ?
Pas nécessairement : le crédit-bail peut financer la totalité du bien, ce qui le rend accessible aux entreprises à capacité financière limitée. Beaucoup de bailleurs demandent toutefois un premier loyer majoré ou un dépôt de garantie, à négocier.
Qui est propriétaire du matériel ?
Juridiquement, le bailleur, pendant toute la durée du contrat : c'est sa garantie. En comptabilité SYSCOHADA, le bien pris en crédit-bail pour plus de douze mois figure pourtant à l'actif du locataire, avec une dette de location-acquisition au passif, sauf si la levée de l'option est hypothétique ou si son prix n'est pas significatif.
Le crédit-bail coûte-t-il plus cher qu'un crédit classique ?
Souvent, oui, en contrepartie d'un apport et de sûretés réduits. Comparez sur le coût total, loyers plus option d'achat, et non sur le seul montant du loyer mensuel.
Peut-on financer un immeuble en crédit-bail ?
Oui, la loi vise les biens meubles comme immeubles, dès lors qu'ils sont à usage professionnel et achetés ou construits par le bailleur en vue de la location.
Sources
- Loi n° 2017-802 du 7 décembre 2017 uniforme relative au crédit-bail dans les États membres de l'UMOA (Côte d'Ivoire), plan du texte.
- Loi uniforme relative au crédit-bail, transposition togolaise (loi n° 2019-004), article 5 : période irrévocable d'au moins un an.
- Financial Afrik (13 mai 2022), Pratique du leasing en Côte d'Ivoire : usage professionnel, période irrévocable, commission de rachat anticipé.
- Gouvernement de Côte d'Ivoire et SFI : convention Afrileasing (octobre 2021), encours du crédit-bail fin 2020.
- SFI : projet Africa Leasing Facility II.
- OHADA : Guide d'application du SYSCOHADA révisé, application 37, contrat de location-acquisition.
- OHADA : support de formation des formateurs sur le SYSCOHADA révisé, location-acquisition et location simple.