
En bref : Trois montages, une seule question de fond : voulez-vous posséder le véhicule ou seulement l’utiliser ? Le crédit vous rend propriétaire dès l’achat. La LOA confie la propriété au loueur, avec une option d’achat en fin de contrat. La LLD est une location pure, sans option. La location exige moins d’apport, mais se compare toujours sur le coût total, jamais sur le loyer mensuel.
En Côte d’Ivoire, la location financière reste marginale : le crédit-bail ne représentait qu’environ 1,9 % des encours de crédit en 2018, soit 134,47 milliards sur 7 065 milliards FCFA (son encours atteignait 178,37 milliards FCFA fin 2020 selon le gouvernement), et il vise surtout les entreprises. Pour un particulier, le crédit auto reste la formule la plus accessible. La location répond pourtant à un vrai besoin, rouler sans immobiliser de trésorerie, mais elle est souvent présentée par sa mensualité, ce qui empêche toute comparaison honnête. Voici comment raisonner.
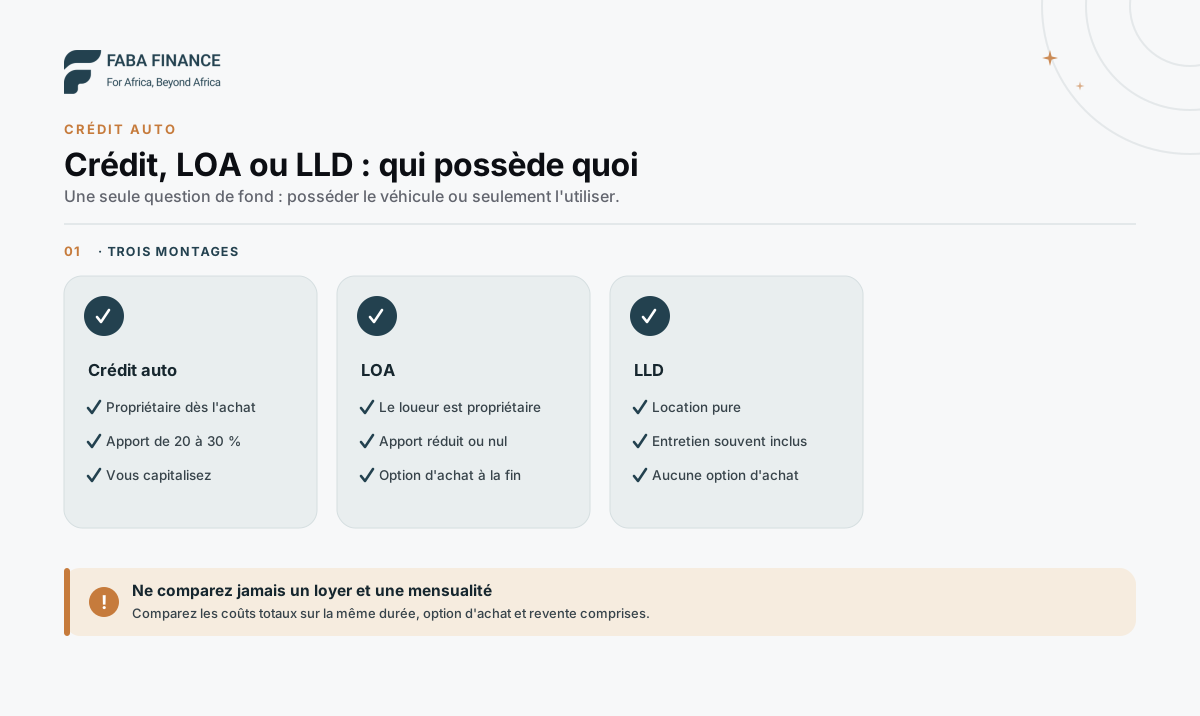 Propriété, apport, entretien et sortie de contrat : les quatre points qui distinguent les trois formules.
Le crédit auto : vous êtes propriétaire
Avec un crédit auto, vous empruntez, vous achetez, et le véhicule est à vous dès le premier jour. La banque prend en général une sûreté sur le véhicule, mais vous pouvez le revendre, choisir votre assureur et votre garagiste. En contrepartie, un apport d’environ 20 à 30 % du prix est couramment demandé.
Ce que ça implique. La mensualité est souvent plus élevée qu’un loyer sur la même durée, puisque vous remboursez la totalité de la valeur du véhicule et pas seulement son usage.
Ce que ça vous donne. À la fin, vous détenez un actif. Si vous gardez vos véhicules longtemps, c’est en général la formule la plus économique. Le remboursement anticipé est aussi un droit : pour un crédit à la consommation, crédit auto d’un particulier compris, la loi n° 2016-412 (art. 173) vous permet de rembourser par anticipation, en tout ou partie, sans indemnité. La banque peut seulement refuser un remboursement partiel de 10 % ou moins du montant emprunté, sauf s’il solde le crédit.
La LOA : louer avec une porte de sortie
La location avec option d’achat repose sur le principe du crédit-bail : l’organisme financier achète le véhicule que vous avez choisi, vous le loue, et le contrat prévoit une faculté d’acquisition en fin de période, à un prix convenu d’avance qui tient compte des loyers déjà versés. Le loueur reste propriétaire jusqu’à la levée de l’option.
Le cadre juridique dépend de qui loue. Pour une entreprise, c’est le crédit-bail, régi en Côte d’Ivoire par la loi n° 2017-802 du 7 décembre 2017, qui transpose la loi uniforme de l’UMOA et réserve cette technique aux biens à usage professionnel. Pour un particulier, la LOA relève de la loi n° 2016-412 du 15 juin 2016 relative à la consommation, en principe plus protectrice pour le locataire.
Ce que ça implique. Comme le loueur détient sa propre garantie, il exige en général moins d’apport, parfois aucun. En contrepartie, l’engagement est ferme et les conditions de sortie anticipée sont fixées par le contrat.
À qui ça convient. Aux professionnels et entreprises qui veulent préserver leur trésorerie, et aux particuliers qui changent régulièrement de véhicule et veulent se garder le choix de l’acheter ou non. Le volet entreprise est détaillé dans crédit-bail et leasing en Côte d’Ivoire.
La LLD : louer sans acheter
La location longue durée ne prévoit aucune option d’achat : vous payez l’usage du véhicule sur une durée convenue, puis vous le restituez. Les contrats incluent souvent l’entretien et parfois l’assurance, ce qui rend la charge prévisible. En Côte d’Ivoire, elle s’adresse surtout aux entreprises et à leurs flottes.
C’est son principal attrait : un seul poste budgétaire, sans surprise mécanique.
Ce que ça implique. Vous ne capitalisez rien : à la fin, vous n’avez aucun actif. Et les contrats prévoient en général des limites de kilométrage ainsi que des frais de remise en état à la restitution, source fréquente de litiges. Lisez ces clauses avant de signer, pas après.
Le comparatif
Le crédit vous rend propriétaire et laisse le kilométrage libre, au prix d’un apport. La LOA réduit l’apport et laisse le choix d’acheter à la fin. La LLD offre un budget fixe, entretien souvent inclus, sans jamais rien posséder. Le tableau résume ce qui distingue les trois formules sur la propriété, l’apport, l’entretien et la sortie.
| Crédit auto | LOA | LLD | |
|---|---|---|---|
| Propriétaire pendant le contrat | vous | l’organisme | l’organisme |
| Propriété à la fin | vous | si vous levez l’option | jamais |
| Apport | 20 à 30 % en général | réduit, parfois nul | réduit, parfois nul |
| Entretien | à votre charge | selon contrat | souvent inclus |
| Kilométrage | libre | parfois encadré | encadré |
| Sortie anticipée | de droit et sans indemnité pour un particulier | selon contrat et texte applicable | souvent coûteuse |
| Convient à | qui garde longtemps | qui veut se garder le choix | qui veut un budget fixe |
Comment comparer honnêtement
Ne comparez jamais une mensualité de crédit et un loyer : le crédit rembourse la valeur totale du véhicule, le loyer ne paie que son usage et le coût du financement. La seule comparaison juste porte sur le coût total pour une même durée et un même périmètre, valeur de revente déduite.
C’est le point le plus important de cet article, et celui que les offres commerciales rendent difficile. La comparaison correcte se fait poste par poste :
- Crédit : apport + somme des mensualités + assurance + entretien, moins la valeur de revente estimée du véhicule.
- LOA : somme des loyers + option d’achat + assurance + entretien selon contrat, moins la valeur de revente si vous levez l’option.
- LLD : somme des loyers + ce qui n’est pas inclus + frais de restitution éventuels.
Pour le crédit, le TEG reste l’indicateur de référence, et il est plafonné par le taux d’usure à 14 % l’an pour une banque depuis le 1er juin 2026. Voyez TEG ou TAEG : le vrai coût d’un crédit.
Le détail des postes à intégrer, taxes et carte grise comprises, figure dans le coût réel d’un crédit auto.
Les points de vigilance
Avant de signer une location, vérifiez ce que le loyer inclut, le prix de l’option d’achat, les conditions de restitution et de kilométrage, la durée de l’engagement et la clause de sortie anticipée. Puis vérifiez que la charge mensuelle tient dans votre capacité de remboursement, comme pour un crédit.
Vérifiez ce que le loyer inclut réellement. Entretien, assurance, assistance : deux offres au même loyer peuvent couvrir des choses très différentes.
Regardez le prix de l’option d’achat. C’est lui qui détermine si la LOA est une location déguisée ou un achat étalé.
Anticipez la restitution en LLD. Kilométrage dépassé et remise en état sont facturés, parfois lourdement.
Mesurez l’engagement. Ces contrats sont fermes : ne vous engagez pas sur une durée qui dépasse votre horizon de besoin.
Vérifiez votre capacité avant tout. Loyer ou mensualité, la charge pèse sur votre budget et votre quotité cessible : voyez comment calculer sa capacité d’emprunt.
Pour replacer ce choix dans l’ensemble du parcours, revenez au guide crédit auto en Côte d’Ivoire.
Questions fréquentes
Quelle différence entre LOA et LLD ?
La LOA prévoit une option d'achat en fin de contrat : vous pouvez devenir propriétaire. La LLD n'en prévoit pas : vous louez l'usage du véhicule pendant une durée convenue, puis vous le restituez.
Qui est propriétaire du véhicule en LOA ?
L'organisme financier, pendant toute la durée du contrat. Vous ne devenez propriétaire qu'en levant l'option d'achat au prix convenu, qui tient compte des loyers déjà versés.
La LOA demande-t-elle un apport ?
Souvent moins qu'un crédit classique, parfois aucun, puisque le loueur reste propriétaire du véhicule et détient de ce fait sa propre garantie. Un premier loyer majoré peut toutefois jouer le rôle d'un apport.
Comment comparer une LOA et un crédit ?
Sur le coût total pour une même durée : somme des loyers plus option d'achat pour la LOA, contre apport plus somme des mensualités pour le crédit, en déduisant la valeur de revente. Jamais sur la mensualité seule.
Ces formules conviennent-elles aux entreprises ?
Oui, c'est leur public principal. Pour une entreprise, le crédit-bail est régi par la loi n° 2017-802 du 7 décembre 2017, réservée aux biens à usage professionnel. Il préserve la trésorerie, avec peu ou pas d'apport.
Peut-on sortir d'une LOA avant terme ?
Les conditions dépendent du contrat et du texte applicable. En crédit-bail professionnel, la loi impose une période irrévocable d'au moins un an et prévoit une commission de rachat anticipé. Pour un particulier, le droit de la consommation est plus protecteur. Lisez la clause avant de signer.
Sources
- Loi ivoirienne n° 2017-802 du 7 décembre 2017 relative au crédit-bail, transposition de la loi uniforme de l'UMOA (plan du texte).
- Financial Afrik (13 mai 2022) : pratique du leasing en Côte d'Ivoire, crédit-bail professionnel et LOA soumise à la loi n° 2016-412 du 15 juin 2016 relative à la consommation.
- Financial Afrik (9 septembre 2020) : le crédit-bail représentait 134,47 milliards FCFA sur 7 065 milliards d'encours de crédit en 2018.
- Gouvernement de Côte d'Ivoire et SFI : convention Afrileasing (octobre 2021), encours du crédit-bail fin 2020.
- Loi ivoirienne n° 2016-412 du 15 juin 2016 relative à la consommation, article 173 : remboursement anticipé d'un crédit à la consommation sans indemnité (reproduction FAOLEX).
- BCEAO : décision n° 19 du 29 décembre 2025 du Conseil des ministres de l'UMOA fixant le taux de l'usure.
- BICICI : conditions de banque, juillet 2026 (remboursement anticipé d'un crédit à la consommation).