
En bref : Votre capacité d’emprunt dépend de vos revenus, de votre quotité cessible (la part de salaire mobilisable, de 35 % à 57 % selon vos revenus, fixée par décret) et de vos charges déjà en cours. Ce n’est pas un tiers fixe : plus votre revenu est élevé, plus la part mobilisable augmente. Exemple : avec 500 000 FCFA de revenu mensuel et aucun crédit en cours, la mensualité maximale est de 210 000 FCFA.
Avant de viser un montant, il faut savoir combien une banque acceptera de vous prêter. Cette « capacité d’emprunt » se calcule à partir de règles précises. La comprendre évite de déposer une demande vouée au refus, ou de sous-estimer ce que vous pouvez financer.
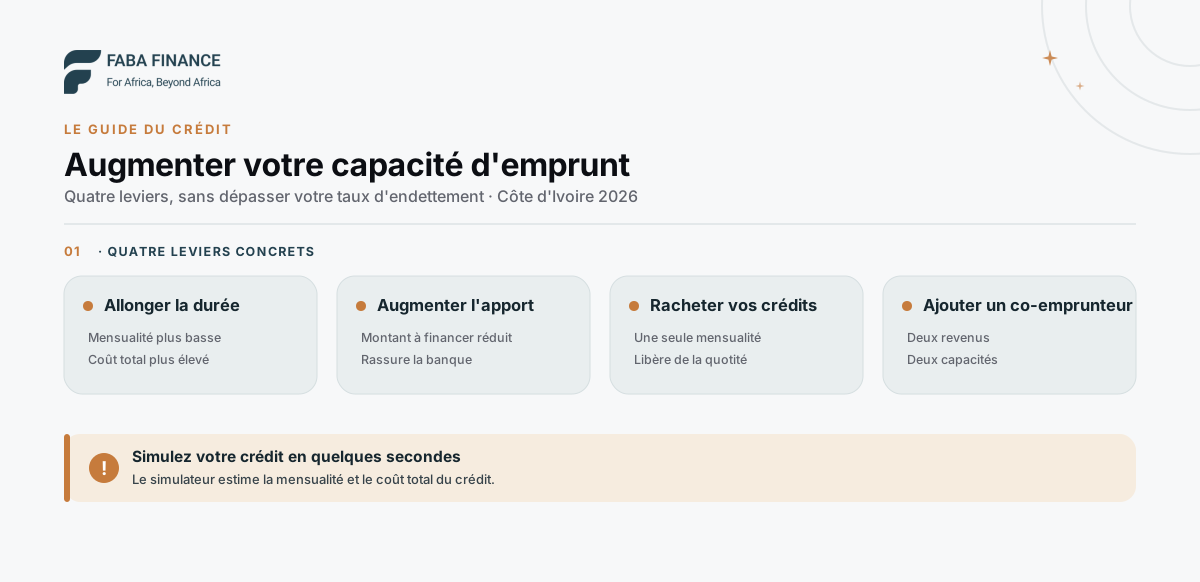 Allonger la durée, augmenter l’apport, racheter vos crédits ou ajouter un co-emprunteur : quatre façons d’emprunter davantage.
Qu’est-ce que la capacité d’emprunt ?
La capacité d’emprunt est le montant maximal qu’un établissement acceptera de vous prêter, compte tenu de vos revenus et de vos charges. Elle se traduit d’abord par une mensualité maximale : la somme que vous pouvez consacrer chaque mois au remboursement sans fragiliser votre budget. De cette mensualité, et de la durée du prêt, découle le montant empruntable.
Deux personnes au même salaire n’ont donc pas la même capacité : celle qui rembourse déjà un crédit auto en a mécaniquement moins.
Comment se calcule votre capacité ?
Le point de départ est votre quotité cessible : la part de votre rémunération que vous pouvez engager. En Côte d’Ivoire, elle est encadrée par le décret n° 2014-370 du 18 juin 2014 et elle est progressive, pas fixe : de 35 % pour les revenus jusqu’à 200 000 FCFA par mois à 57 % au-delà de 2 000 000 FCFA. On en tire une mensualité maximale, dont on retire les crédits en cours.
| Revenu net mensuel (FCFA) | Quotité cessible |
|---|---|
| Du SMIG à 200 000 | 35 % |
| 200 000 à 400 000 | 38 % |
| 400 000 à 600 000 | 42 % |
| 600 000 à 800 000 | 45 % |
| 800 000 à 1 000 000 | 48 % |
| 1 000 000 à 1 500 000 | 52 % |
| 1 500 000 à 2 000 000 | 55 % |
| Au-delà de 2 000 000 | 57 % |
La banque applique ce taux à vos revenus pour obtenir votre mensualité maximale, puis en déduit vos charges de crédit déjà en cours. Le solde est ce que vous pouvez consacrer à un nouveau prêt. Elle en déduit enfin le montant empruntable selon la durée et le taux. Les tranches ne se cumulent pas : c’est le taux de votre tranche qui s’applique à l’ensemble du revenu.
Un exemple, à titre d’illustration :
| Étape | Calcul | Résultat |
|---|---|---|
| Revenu net mensuel | 500 000 FCFA | |
| Mensualité maximale | 500 000 × 42 % | 210 000 FCFA |
| Crédit auto en cours | à déduire | 60 000 FCFA |
| Mensualité disponible | 210 000 − 60 000 | 150 000 FCFA |
| Montant empruntable | sur 5 ans à 8 % nominal, taxe sur les intérêts (TOB) et assurance de 0,3 % comprises | environ 7,2 millions FCFA, hors frais de dossier |
Le coût du crédit lui-même se lit sur le TEG, sous le plafond du taux d’usure (14 % l’an pour les banques depuis le 1er juin 2026) : voyez TEG ou TAEG : le vrai coût d’un crédit.
Quel est le taux d’endettement à ne pas dépasser ?
En pratique, c’est la quotité cessible qui joue ce rôle : les banques s’en servent comme taux d’endettement maximal, entre 35 % et 57 % selon votre tranche de revenu. Un profil à revenus modestes est plafonné à 35 % pour préserver son reste-à-vivre ; un profil à hauts revenus peut aller jusqu’à 57 %.
À ne pas confondre avec la quotité saisissable, plafonnée à 33 % de la rémunération saisissable, qui concerne un autre cas : le maximum qu’un créancier peut prélever en cas d’impayé, même avec une décision de justice.
Comment augmenter votre capacité d’emprunt ?
Si votre capacité ne suffit pas pour votre projet, quatre leviers permettent d’emprunter davantage sans dépasser votre taux d’endettement : allonger la durée, augmenter l’apport, racheter vos crédits en cours ou ajouter un co-emprunteur. Chacun a un prix, en coût total ou en engagement partagé, qu’il faut peser avant de choisir.
- Allonger la durée du prêt réduit la mensualité, donc dégage de la capacité (mais augmente le coût total).
- Augmenter votre apport diminue le montant à financer, et rassure la banque : voyez apport personnel pour un crédit immobilier.
- Racheter vos crédits en cours regroupe vos mensualités en une seule, souvent plus basse, ce qui libère de la quotité : voyez rachat de crédit en Côte d’Ivoire.
- Ajouter un co-emprunteur additionne deux revenus, donc deux capacités.
Un dossier complet et bien présenté joue aussi en votre faveur. Pour préparer les pièces, voyez les documents pour une demande de crédit ; pour le parcours complet, comment obtenir un crédit en Côte d’Ivoire ; et si une demande a déjà été refusée, crédit refusé : pourquoi et quoi faire.
Une fois votre mensualité disponible connue, le simulateur FABA calcule pour un montant et une durée donnés la mensualité, le TAEG et le coût total : ajustez le montant jusqu’à ce que la mensualité tienne dans votre plafond.
Questions fréquentes
La capacité d'emprunt, c'est un tiers du salaire ?
Non. En Côte d'Ivoire, la part de revenu mobilisable pour rembourser est progressive : de 35 % jusqu'à 200 000 FCFA de revenu mensuel à 57 % au-delà de 2 000 000 FCFA, selon le décret n° 2014-370. Ce n'est donc pas un tiers fixe.
Mes crédits en cours réduisent-ils ma capacité ?
Oui. La banque déduit vos mensualités déjà engagées de votre mensualité maximale avant d'accorder un nouveau prêt. Un crédit auto de 60 000 FCFA par mois réduit d'autant la mensualité disponible pour le nouveau projet.
Comment emprunter plus sans gagner plus ?
En allongeant la durée, en augmentant l'apport, en rachetant vos crédits existants pour réduire vos mensualités, ou en ajoutant un co-emprunteur dont les revenus s'additionnent aux vôtres. Allonger la durée augmente toutefois le coût total du crédit.
Quelle différence entre quotité cessible et quotité saisissable ?
La quotité cessible (35 % à 57 % selon le revenu) fixe la part de rémunération que vous pouvez engager volontairement pour rembourser un crédit. La quotité saisissable (33 %) limite ce qu'un créancier peut faire prélever en cas d'impayé, dans le cadre d'une saisie. Les deux sont fixées par le décret ivoirien n° 2014-370.
Comment connaître ma capacité exacte ?
Appliquez votre quotité cessible à votre revenu, retirez vos mensualités en cours, puis testez dans un simulateur le montant dont la mensualité tient dans ce plafond. Seule la banque fixe la capacité définitive, après analyse de votre dossier.