
En bref : Le rachat de crédit consiste à faire racheter un ou plusieurs prêts en cours par un nouvel établissement, pour réduire la mensualité (en allongeant la durée) ou regrouper plusieurs crédits en un seul. Il allège votre taux d’endettement, mais augmente le plus souvent le coût total. Il est réellement intéressant quand le nouveau TEG est plus bas, ou pour retrouver de l’air dans un budget tendu. Comme tout crédit, le nouveau prêt reste plafonné par le taux d’usure, à 14 % l’an pour les banques depuis le 1er juin 2026.
Quand les mensualités pèsent trop lourd, ou quand on jongle avec plusieurs crédits, le rachat de crédit est une solution souvent évoquée, rarement bien comprise. Ce guide explique ce qu’il est vraiment, quand il vaut le coup, ce qu’il change pour votre endettement, ce qu’il coûte, et comment procéder. Chaque section renvoie vers un article détaillé si vous voulez creuser un point précis.
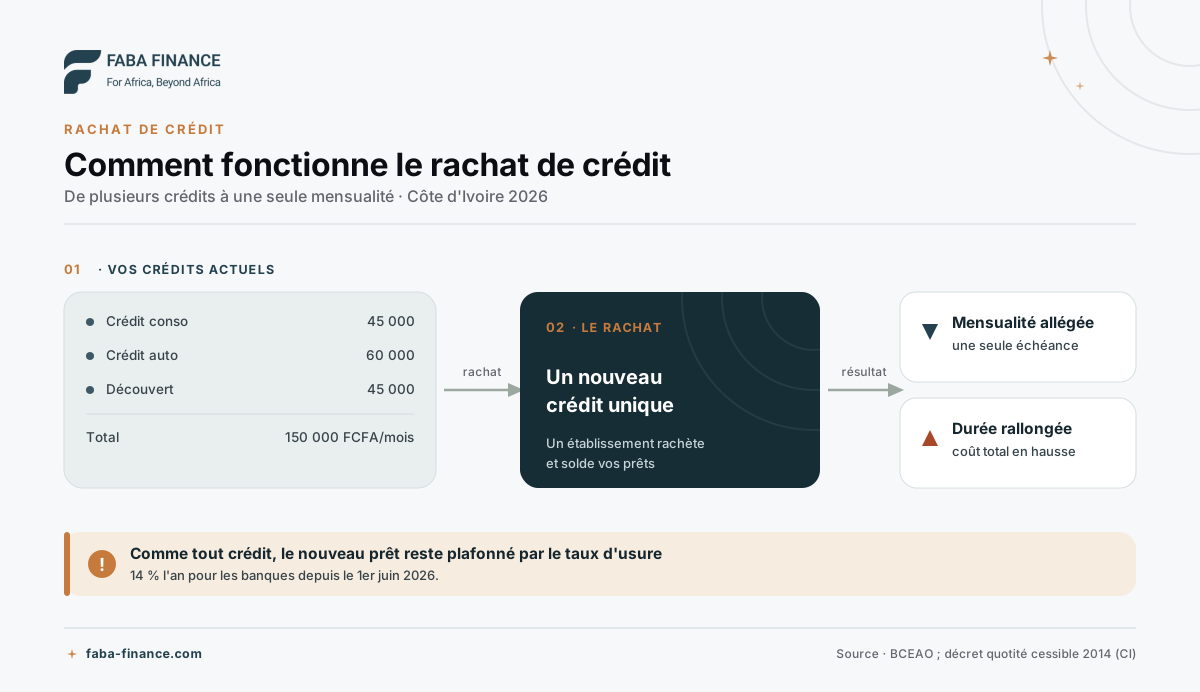 De plusieurs crédits à une seule mensualité : le principe du rachat, et son effet sur la durée et le coût total.
Qu’est-ce que le rachat de crédit ?
Le rachat de crédit est une opération par laquelle un établissement rachète et solde un ou plusieurs de vos prêts en cours, puis les remplace par un nouveau crédit unique. L’objectif le plus courant : obtenir une mensualité plus basse, en étalant le remboursement sur une durée plus longue.
Le mécanisme est simple, mais le compromis est réel : une mensualité plus faible soulage le budget mensuel, au prix d’un coût total plus élevé si l’on rembourse plus longtemps. C’est ce compromis qu’il faut savoir évaluer, chiffres en main, avant de signer.
Rachat ou regroupement : quelle différence ?
Les deux termes se recoupent, et la nuance tient surtout au nombre de prêts concernés. Le rachat peut porter sur un seul crédit, repris par un autre établissement à de meilleures conditions. Le regroupement, lui, réunit plusieurs prêts en un seul pour n’avoir plus qu’une mensualité. Dans les deux cas, un nouveau contrat remplace les anciens.
| Rachat de crédit | Regroupement de crédits | |
|---|---|---|
| Prêts concernés | Un seul, parfois plusieurs | Plusieurs, réunis en un |
| Objectif principal | Obtenir de meilleures conditions | Simplifier et alléger la charge |
| Résultat | Un nouveau prêt unique | Une mensualité unique |
Le regroupement est donc un cas particulier de rachat : il réunit plusieurs prêts (consommation, auto, découvert…) en un seul. Un rachat peut aussi ne porter que sur un seul crédit, racheté par un autre établissement à de meilleures conditions. Le détail du regroupement, ses avantages et ses limites, figure dans regroupement de crédits : réunir plusieurs prêts en une seule mensualité.
Pourquoi faire racheter son crédit ?
Trois motivations reviennent le plus souvent, et elles ne visent pas le même gain : baisser la mensualité pour retrouver du reste-à-vivre, simplifier la gestion en regroupant plusieurs crédits, ou réduire le coût en obtenant un meilleur TEG. Savoir laquelle vous guide évite de signer un rachat qui soulage le mois mais coûte cher au total.
| Objectif | Ce que le rachat change | Pour qui |
|---|---|---|
| Baisser la mensualité | Étale la dette, réduit l’échéance mensuelle | Budget tendu, reste-à-vivre insuffisant |
| Regrouper des crédits | Une seule échéance, un seul interlocuteur | Plusieurs prêts cumulés |
| Profiter d’un meilleur taux | Réduit le coût si le nouveau TEG est plus bas | Profil ou marché amélioré depuis la souscription |
Ces objectifs se combinent souvent : on regroupe pour souffler, tout en cherchant le meilleur taux possible.
Le rachat est-il rentable ?
C’est la vraie question, et la réponse est nuancée. Le rachat baisse la mensualité mais rallonge la durée : il augmente donc le plus souvent le coût total du crédit. Pour juger, il ne faut pas regarder la seule mensualité, mais comparer le TEG et le coût total avant et après.
| Critère | À surveiller |
|---|---|
| Mensualité | Baisse recherchée, mais ne suffit pas à juger |
| Durée | Plus elle s’allonge, plus le coût total grimpe |
| TEG (taux, frais compris) | Le bon repère : gagnant s’il est plus bas qu’avant |
| Frais | Dossier, garantie, indemnités : à intégrer au calcul |
Un rachat est réellement gagnant quand le nouveau TEG est plus bas, ou quand l’objectif assumé est de souffler, quitte à payer un peu plus au total. La méthode de calcul, avec un exemple chiffré et les pièges à éviter, est détaillée dans rachat de crédit : comment savoir si c’est rentable. Pour décrypter un TEG, voyez TEG ou TAEG : comprendre le vrai coût d’un crédit.
Rachat et taux d’endettement
C’est l’un des principaux atouts du rachat. En réduisant la mensualité, il libère de la quotité cessible, cette part de salaire mobilisable pour rembourser, encadrée en Côte d’Ivoire par le décret n° 2014-370 du 18 juin 2014. Contrairement à une idée répandue, ce n’est pas un tiers fixe : le taux est progressif selon vos revenus.
| Revenu net mensuel (FCFA) | Quotité cessible |
|---|---|
| Du SMIG à 200 000 | 35 % |
| 200 000 à 400 000 | 38 % |
| 400 000 à 600 000 | 42 % |
| 600 000 à 800 000 | 45 % |
| 800 000 à 1 000 000 | 48 % |
| 1 000 000 à 1 500 000 | 52 % |
| 1 500 000 à 2 000 000 | 55 % |
| Au-delà de 2 000 000 | 57 % |
Autrement dit, un rachat peut faire repasser votre taux d’endettement sous ce seuil et vous redonner de la capacité pour un projet. En cas d’impayé et dans les conditions prévues par la loi, la quotité saisissable est par ailleurs plafonnée à 33 % de la rémunération saisissable du débiteur. Le calcul pas à pas, avec un exemple chiffré, figure dans capacité d’emprunt en Côte d’Ivoire : combien pouvez-vous emprunter ? ; pour le dossier dans son ensemble, voyez comment obtenir un crédit en Côte d’Ivoire.
Combien coûte un rachat de crédit ?
Un rachat n’est pas gratuit. Prévoyez, sur le nouveau prêt, des frais de dossier et des frais de garantie. Ces frais s’ajoutent au coût du crédit et doivent être intégrés au calcul de rentabilité : un rachat qui baisse la mensualité mais alourdit fortement les frais peut ne pas valoir le coup.
Une banque peut aussi vous réclamer une pénalité de remboursement anticipé sur les crédits soldés. Sur ce point, la règle est claire : pour un crédit à la consommation ou un crédit immobilier d’habitation consenti à un particulier, la loi n° 2016-412 relative à la consommation autorise le remboursement anticipé sans indemnité (articles 173 et 202 à 204), et ces règles sont d’ordre public. Si un contrat prévoit pourtant une pénalité, cette clause est contraire à la loi : demandez le décompte exact à votre banque ; vous pouvez refuser de la payer.
Comme pour tout crédit, le TEG du nouveau prêt ne peut pas dépasser le taux d’usure, le plafond légal fixé par le Conseil des ministres de l’UMOA (décision du 29 décembre 2025) et administré par la BCEAO. La révision est entrée en vigueur le 1er juin 2026 :
| Établissement | Taux d’usure 2026 | Auparavant |
|---|---|---|
| Banques | 14 % l’an | 15 % |
| Microfinance (SFD), établissements financiers de crédit et autres | 24 % l’an | 24 % (inchangé) |
Un rachat dont le TEG dépasserait ce seuil serait « usuraire », donc illégal.
Les étapes d’un rachat de crédit
Le parcours tient en cinq étapes, du bilan de vos crédits en cours à la signature du nouveau prêt. La plus décisive est la comparaison : mettre plusieurs établissements en concurrence sur le TEG et la durée, frais compris. Un dossier soigné à chaque étape réduit les délais et augmente vos chances d’obtenir de bonnes conditions.
- Faire le point sur ses crédits : lister les prêts en cours, leur solde, leur taux et leur mensualité totale.
- Définir l’objectif : baisser la mensualité, regrouper plusieurs prêts, ou réduire le coût.
- Comparer les offres : mettre plusieurs établissements en concurrence sur le TEG et la durée.
- Constituer le dossier : réunir pièce d’identité, justificatifs de revenus, tableaux d’amortissement et décomptes de remboursement des prêts en cours, et consentement BIC. La liste complète figure dans les documents pour une demande de crédit.
- Signer et solder : le nouvel établissement rachète et solde les anciens crédits ; une seule mensualité subsiste.
Les cas particuliers : immobilier et surendettement
Deux situations méritent un traitement à part, car les règles et les risques n’y sont pas les mêmes. Pour un prêt immobilier, le rachat obéit à des règles spécifiques (garantie hypothécaire, renégociation possible avec sa propre banque) : voyez rachat de crédit immobilier : renégocier ou faire racheter son prêt. Et quand la charge de remboursement devient ingérable, le rachat s’inscrit dans une démarche plus large d’allègement : voyez trop de crédits ? Alléger une charge de remboursement trop lourde.
Questions fréquentes
Le rachat de crédit fait-il baisser le coût total ?
Rarement. Il baisse la mensualité en allongeant la durée, ce qui augmente le plus souvent le coût total. Il devient réellement rentable quand le nouveau TEG est plus bas ou quand l'objectif est d'alléger une charge trop lourde.
Rachat de crédit et regroupement, est-ce pareil ?
Le regroupement est un cas de rachat : il réunit plusieurs crédits en un seul. Un rachat peut aussi ne porter que sur un seul prêt, racheté par un autre établissement à de meilleures conditions.
Le rachat améliore-t-il mon taux d'endettement ?
Oui, dès lors qu'il réduit la mensualité. La part de revenu consacrée aux crédits baisse, ce qui libère de la quotité cessible (de 35 % à 57 % du revenu selon la tranche, décret n° 2014-370) et peut redonner de la capacité d'emprunt pour un autre projet.
Un rachat respecte-t-il le taux d'usure ?
Oui. Le nouveau prêt est un crédit comme un autre : son TEG ne peut pas dépasser le taux d'usure, fixé depuis le 1er juin 2026 à 14 % l'an pour les banques et à 24 % pour la microfinance et les autres établissements, sous le contrôle de la BCEAO.
Quels frais prévoir pour un rachat ?
Des frais de dossier et de garantie sur le nouveau prêt. Additionnez-les avant de comparer : un rachat qui baisse la mensualité mais alourdit trop les frais peut ne pas valoir le coup. Une pénalité de remboursement anticipé réclamée sur les crédits soldés serait, elle, contraire à la loi.
La banque peut-elle facturer le remboursement anticipé de mes crédits ?
Non, pour un crédit à la consommation ou un crédit immobilier d'habitation consenti à un particulier : la loi ivoirienne n° 2016-412 relative à la consommation permet de le rembourser par anticipation sans indemnité (articles 173 et 202 à 204), et ces règles sont d'ordre public. Si un contrat mentionne encore une pénalité, cette clause est contraire à la loi : vous pouvez refuser de la payer.
Sources
- Décret n° 2014-370 du 18 juin 2014 (Côte d'Ivoire) relatif au régime de la quotité cessible et de la quotité saisissable (texte reproduit par Loi d'ici).
- Décision n° 19 du 29 décembre 2025 du Conseil des ministres de l'UMOA fixant le taux de l'usure, en vigueur le 1er juin 2026 (BCEAO).
- BCEAO : taux d'usure de 24 % applicable aux SFD et autres établissements depuis le 1er janvier 2014 (décision CM/UMOA/011/06/2013).
- Loi n° 2016-412 du 15 juin 2016 relative à la consommation (Côte d'Ivoire) : remboursement anticipé (art. 173, 202 à 204).
- BCEAO : cadre légal des bureaux d'information sur le crédit dans l'UMOA (loi uniforme).