
En bref : Une charge de crédit devient trop lourde dès que le reste-à-vivre ne suffit plus, souvent bien avant que vos mensualités atteignent votre quotité cessible (le plafond légal de la part de revenu mobilisable, de 35 % à 57 % selon les revenus). Le rachat ou le regroupement peut l’alléger en étalant la dette, ce qui réduit la mensualité et fait repasser le taux d’endettement sous le seuil. La règle d’or : agir tôt, avant l’incident de paiement, car un impayé signalé au BIC reste visible des prêteurs tant qu’il date de moins de cinq ans et complique tout.
Quand les prélèvements s’enchaînent et qu’il ne reste plus grand-chose en fin de mois, la spirale peut s’installer vite. Bonne nouvelle : plusieurs leviers permettent d’alléger la charge, à condition d’agir avant l’accident. Voici comment reconnaître la situation et réagir.
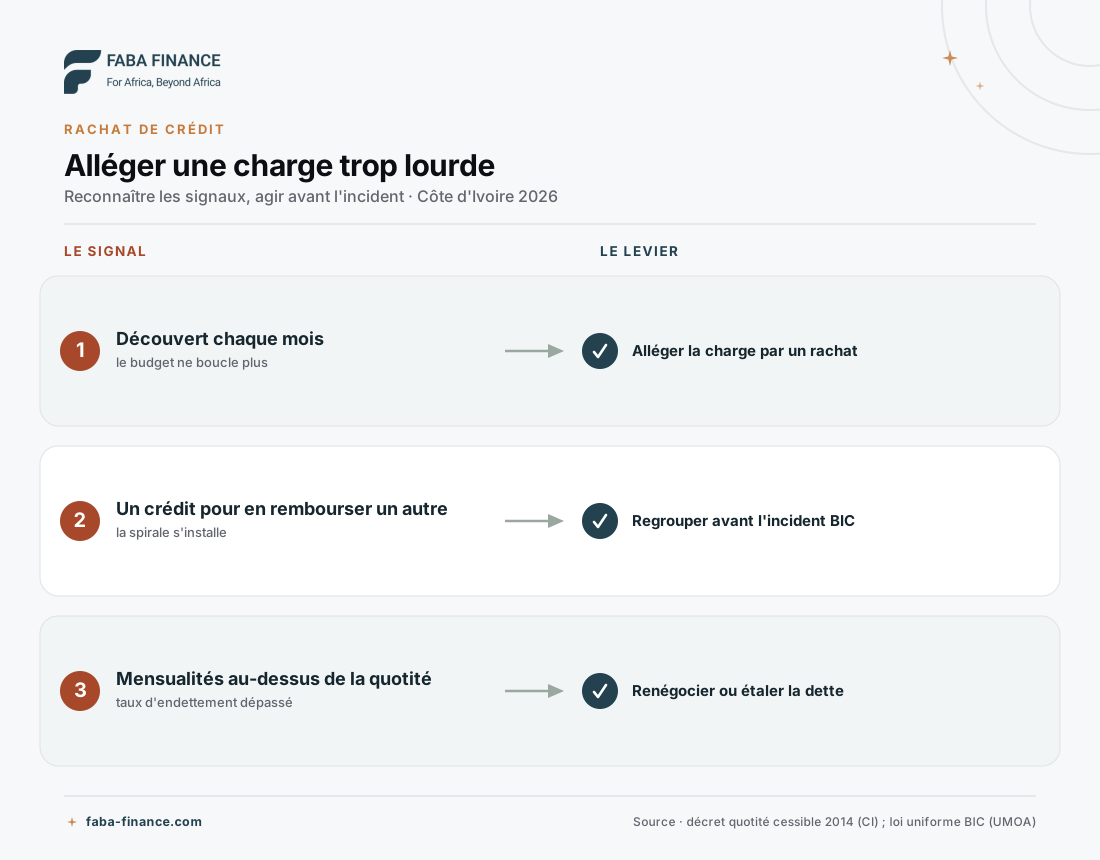 Reconnaître les signaux d’une charge trop lourde, et les leviers pour souffler avant l’incident.
Reconnaître une charge de remboursement trop lourde
Le repère objectif est votre taux d’endettement. En Côte d’Ivoire, la quotité cessible fixée par le décret n° 2014-370 définit la part de salaire mobilisable pour rembourser : de 35 % pour les revenus modestes à 57 % pour les plus élevés. C’est un plafond légal, pas un niveau confortable : bien avant de l’atteindre, un reste-à-vivre trop faible est déjà un signal d’alerte. Quand le total de vos mensualités dépasse cette part, la charge est clairement excessive.
En cas d’impayé et dans les conditions prévues par la loi, la quotité saisissable est par ailleurs plafonnée à 33 % de la rémunération saisissable du débiteur.
Au-delà de ce repère chiffré, quelques signaux concrets ne trompent pas.
| Signal d’alerte | Ce qu’il révèle |
|---|---|
| Recourir au découvert chaque mois | Trésorerie structurellement négative |
| Souscrire un crédit pour en rembourser un autre | Fuite en avant |
| Ne plus pouvoir absorber une dépense imprévue | Aucune marge de sécurité |
| Mensualités au-dessus de la quotité cessible | Taux d’endettement dépassé |
Les leviers pour alléger la charge
Plusieurs solutions existent, souvent complémentaires : faire racheter ou regrouper ses crédits, renégocier la durée avec le prêteur actuel, et remettre son budget à plat. L’objectif commun est de ramener le taux d’endettement sous le seuil et de retrouver un reste-à-vivre soutenable. Un prêteur a généralement intérêt à rééchelonner un client de bonne foi plutôt qu’à gérer un impayé : parlez-lui avant le premier retard.
| Levier | Ce qu’il fait |
|---|---|
| Rachat ou regroupement | Étale la dette, réduit la mensualité, libère de la quotité |
| Renégociation | Ajuste la durée ou le taux avec le prêteur actuel |
| Remise à plat du budget | Dégage des marges et priorise les remboursements |
Le rachat est le levier principal : en étalant la dette, il réduit la mensualité et libère de la quotité. Voyez rachat de crédit : principe, intérêt et démarches et regroupement de crédits.
Agir avant l’incident de paiement
C’est le point décisif : tant qu’aucune échéance n’est impayée, toutes les options restent ouvertes. Un impayé est signalé par l’établissement au Bureau d’Information sur le Crédit (BIC), qui ne communique aux prêteurs que les informations datant de cinq ans au plus. Au-delà, il les archive cinq ans de plus, pour un contentieux judiciaire ou une demande de la BCEAO (loi uniforme de l’UMOA sur les BIC, article 41). Or un incident dans votre historique réduit vos chances d’obtenir un rachat ou un nouveau crédit. Agir tôt, tant que le dossier est encore sain, maximise les options.
Pour comprendre le fonctionnement du BIC, voyez le Bureau d’Information sur le Crédit (BIC) ; si un incident figure déjà dans votre rapport, voyez incident au BIC : combien de temps il reste et comment le corriger ; et en cas de refus, crédit refusé : pourquoi et quoi faire.
Existe-t-il une procédure de surendettement en Côte d’Ivoire ?
Sur le papier, oui. La loi n° 2016-412 relative à la consommation définit le surendettement comme l’impossibilité manifeste, pour un particulier de bonne foi, de faire face à ses dettes non professionnelles. Elle prévoit une commission de surendettement des particuliers dans chaque région, chargée de concilier le débiteur et ses créanciers autour d’un plan de redressement.
La composition et le fonctionnement de ces commissions dépendent toutefois d’un décret d’application, et leur activité reste peu documentée à ce jour : avant de compter sur cette voie, vérifiez qu’une commission fonctionne réellement dans votre région. En pratique, la voie la plus efficace reste la négociation directe et précoce avec vos prêteurs.
Reconstruire après l’allègement
Une fois la charge allégée, l’enjeu est de ne pas y revenir : honorer la nouvelle mensualité unique sans accroc, éviter de reprendre des crédits en parallèle, et tenir ses factures à jour. Un historique régulier restaure progressivement votre profil et votre capacité d’emprunt.
Questions fréquentes
À partir de quand une charge de crédit est-elle trop lourde ?
Souvent bien avant que le total de vos mensualités atteigne votre quotité cessible, c'est-à-dire la part de revenu mobilisable pour rembourser, fixée de 35 % à 57 % selon la tranche de revenu par le décret ivoirien n° 2014-370. Ce taux est un plafond légal, pas un niveau confortable : dès que le reste-à-vivre devient trop faible, le risque d'impayé grimpe.
Le rachat peut-il aider en cas de charge trop lourde ?
Oui. En étalant la dette, il réduit la mensualité et peut faire repasser le taux d'endettement sous le seuil, au prix d'un coût total généralement plus élevé. C'est un outil d'allègement, à condition d'agir avant l'incident de paiement, tant que votre historique de crédit est encore sain.
Pourquoi agir avant un impayé ?
Parce qu'un impayé est signalé au Bureau d'Information sur le Crédit (BIC), qui communique aux prêteurs les informations datant de cinq ans au plus. Un incident réduit fortement vos chances d'obtenir un rachat ou un nouveau crédit.
Existe-t-il une procédure officielle de surendettement ?
Sur le papier, oui : la loi ivoirienne n° 2016-412 relative à la consommation prévoit des commissions régionales de surendettement des particuliers (articles 233 et suivants), dont l'organisation dépend d'un décret d'application. Leur fonctionnement effectif reste peu documenté. En pratique, la voie la plus sûre est de négocier tôt avec vos prêteurs : rééchelonnement, renégociation ou rachat.
Sources
- Décret n° 2014-370 du 18 juin 2014 (Côte d'Ivoire) relatif au régime de la quotité cessible (35 % à 57 %) et de la quotité saisissable (33 %), texte reproduit par Loi d'ici.
- Loi n° 2016-412 du 15 juin 2016 relative à la consommation (Côte d'Ivoire) : surendettement des particuliers (art. 233 et suivants).
- BCEAO : cadre légal des bureaux d'information sur le crédit dans l'UMOA (existence de la loi uniforme et principe du consentement).
- BCEAO, recueil des textes : loi uniforme portant réglementation des bureaux d'information sur le crédit dans l'UMOA, art. 41 (diffusion et archivage des informations).