
En bref : Pour alléger un prêt immobilier, deux voies : renégocier avec votre banque actuelle, ou faire racheter le prêt par un autre établissement à de meilleures conditions. C’est surtout intéressant quand les taux ont baissé depuis la souscription, ou pour regrouper l’immobilier avec d’autres crédits. Attention aux frais spécifiques (nouvelle garantie hypothécaire, dossier) : le gain doit les couvrir. Le nouveau prêt reste plafonné par le taux d’usure administré par la BCEAO.
Un crédit immobilier court sur de longues années : une baisse de taux ou un budget qui se tend peuvent justifier de le revoir. Deux options s’offrent à vous, avec des frais particuliers à l’immobilier. Voici comment choisir.
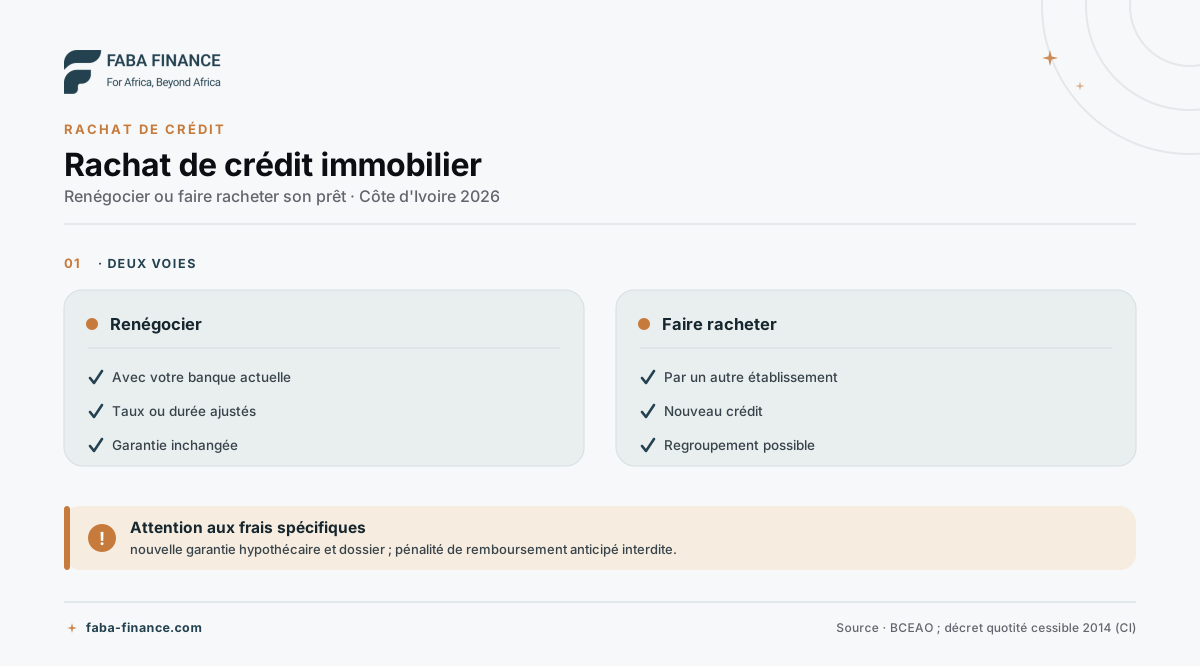 Deux voies pour alléger un prêt immobilier : renégocier avec sa banque, ou le faire racheter par une autre.
Renégocier ou faire racheter : deux voies
La première voie est la renégociation : vous demandez à votre banque actuelle de revoir le taux ou la durée de votre prêt, sans changer d’établissement ni de garantie. La seconde est le rachat : un autre établissement solde votre prêt et le remplace par un nouveau crédit, avec une nouvelle garantie. Une offre concurrente est souvent votre meilleur argument pour obtenir une renégociation. Le tableau ci-dessous résume ce qui les distingue.
| Renégociation | Rachat | |
|---|---|---|
| Avec qui | Votre banque actuelle | Un autre établissement |
| Démarche | Ajuster taux ou durée du prêt existant | Reprise du prêt, nouveau crédit |
| Garantie | Inchangée | Nouvelle garantie hypothécaire |
| Regrouper d’autres crédits | Non | Possible |
La renégociation est la démarche la plus simple, sans changement d’établissement. Le rachat est souvent l’occasion de regrouper le prêt immobilier avec d’autres crédits en cours. Le principe général du rachat est détaillé dans rachat de crédit : principe, intérêt et démarches.
Quand est-ce intéressant ?
Un rachat ou une renégociation immobilière se justifie surtout dans deux cas : quand les taux ont baissé depuis la souscription, ou quand vous voulez alléger ou regrouper vos mensualités. Dans les deux cas, l’économie d’intérêts sur la durée restante doit dépasser nettement les frais. Plus le prêt est récent, plus il reste d’intérêts à économiser.
- Les taux ont baissé depuis la souscription : un nouveau TEG plus bas peut générer une vraie économie, à condition que le gain couvre les frais. Pour situer votre taux actuel par rapport au marché, voyez les repères de crédit immobilier en Côte d’Ivoire.
- Vous voulez regrouper ou alléger la mensualité : étaler le prêt immobilier, seul ou avec d’autres crédits, réduit la charge et libère de la quotité cessible.
Comme toujours, jugez sur le TEG et le coût total, pas sur la seule mensualité : voyez rachat de crédit : comment savoir si c’est rentable.
Les frais spécifiques à l’immobilier
L’immobilier ajoute des frais particuliers, parfois significatifs, qu’il faut intégrer au calcul. Le plus lourd est souvent la nouvelle garantie hypothécaire exigée par le prêteur qui rachète. Un rachat n’est gagnant que si l’économie de taux les dépasse nettement.
| Frais | À prévoir |
|---|---|
| Garantie hypothécaire (rachat) | Nouvelle inscription, avec ses propres frais |
| Frais de dossier | Sur le nouveau prêt |
| Pénalité de remboursement anticipé | Interdite par la loi pour un particulier (art. 204) |
Sur ce dernier point, la loi n° 2016-412 relative à la consommation (articles 202 et 204) interdit toute indemnité de remboursement anticipé sur un crédit immobilier à usage d’habitation consenti à un particulier. Le contrat peut seulement refuser les remboursements partiels de 10 % ou moins du montant initial. Si votre contrat prévoit malgré tout une pénalité, cette clause est contraire à la loi : vous pouvez refuser de la payer en invoquant l’article 204.
Les étapes d’un rachat immobilier
La démarche suit la logique d’un rachat classique : faire le point sur le prêt en cours (solde, taux, garantie), obtenir plusieurs offres et les comparer sur le TEG, vérifier que le gain couvre les frais, puis constituer le dossier.
Pour un crédit immobilier, la loi impose un délai de réflexion de dix jours : l’offre ne peut être acceptée que dix jours après sa réception, et le prêteur doit en maintenir les conditions au moins trente jours. Le nouveau prêt reste soumis au taux d’usure des banques (14 % l’an depuis le 1er juin 2026). Pour préparer les pièces, voyez les pièces du dossier de crédit immobilier et, plus largement, comment obtenir un crédit en Côte d’Ivoire.
Questions fréquentes
Renégociation ou rachat, quelle différence ?
La renégociation se fait avec votre banque actuelle, qui ajuste les conditions de votre prêt. Le rachat fait reprendre le prêt par un autre établissement, à de nouvelles conditions.
Quand un rachat immobilier est-il intéressant ?
Surtout quand les taux ont baissé depuis la souscription, ou quand vous souhaitez regrouper le prêt immobilier avec d'autres crédits. L'économie d'intérêts sur la durée restante doit couvrir largement les frais : nouvelle garantie et dossier.
Quels frais spécifiques à l'immobilier ?
Une nouvelle garantie hypothécaire (avec ses frais) et des frais de dossier. Aucune pénalité de remboursement anticipé ne peut être réclamée sur le prêt d'origine : la loi ivoirienne sur la consommation l'interdit pour un crédit immobilier d'habitation consenti à un particulier (art. 204).
Le nouveau prêt respecte-t-il le taux d'usure ?
Oui. Comme tout crédit, son TEG ne peut pas dépasser le taux d'usure des banques, fixé à 14 % l'an depuis le 1er juin 2026 par le Conseil des ministres de l'UMOA, sous le contrôle de la BCEAO.
Ai-je un délai de réflexion avant d'accepter l'offre de rachat ?
Pour un crédit immobilier, oui : la loi ivoirienne relative à la consommation impose d'attendre dix jours après réception de l'offre avant de l'accepter, et le prêteur doit maintenir ses conditions au moins trente jours. Profitez-en pour comparer les offres.
Sources
- Décision n° 19 du 29 décembre 2025 du Conseil des ministres de l'UMOA fixant le taux de l'usure, en vigueur le 1er juin 2026 (BCEAO).
- Loi n° 2016-412 du 15 juin 2016 relative à la consommation (Côte d'Ivoire) : crédit immobilier, délai de dix jours (art. 191) et remboursement anticipé (art. 202 à 204).
- Décret n° 2014-370 du 18 juin 2014 (Côte d'Ivoire) relatif au régime de la quotité cessible et de la quotité saisissable.