
En bref : Un dossier de crédit immobilier ivoirien réunit trois blocs : vos pièces personnelles et revenus, votre apport et son origine, et les documents juridiques du bien, plus votre consentement BIC. Le bloc du bien bloque le plus de dossiers, parce qu’il dépend du vendeur ou du promoteur. Anticipez-le en premier.
Sur un crédit à la consommation, la banque n’instruit qu’une chose : votre capacité à rembourser. Sur un crédit immobilier, elle en instruit deux : votre solvabilité, et la solidité juridique du bien qui garantira le prêt sur quinze ou vingt ans. C’est cette seconde instruction que les acheteurs préparent le moins, et c’est elle qui fait perdre des mois.
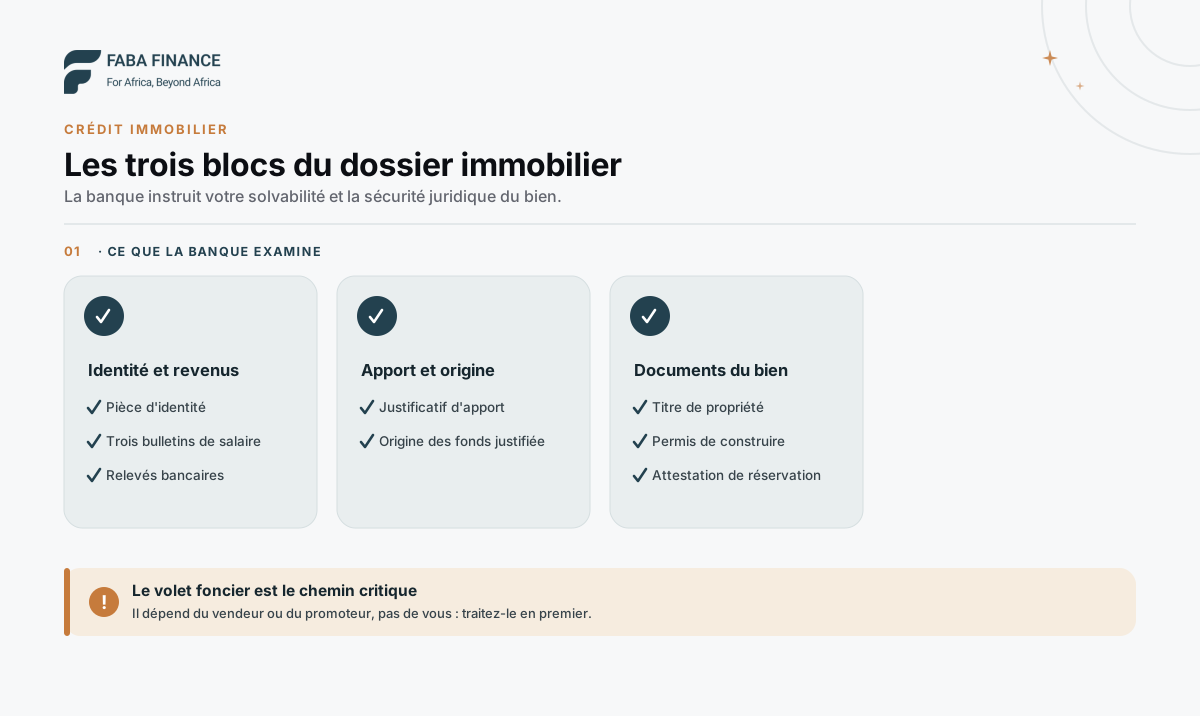 Identité et revenus, apport, documents du bien : les trois blocs instruits en parallèle.
Bloc 1 : votre identité et vos revenus
C’est la partie la plus simple, et celle que vous maîtrisez entièrement. Un salarié fournit une pièce d’identité, trois bulletins de salaire récents, une attestation de travail et ses relevés bancaires des derniers mois. Un indépendant remplace les bulletins par ses états financiers, et la banque demande presque toujours la domiciliation du salaire.
- Pièce d’identité en cours de validité (carte nationale d’identité ou passeport).
- Trois bulletins de salaire récents, pour chacun des conjoints si le ménage emprunte à deux.
- Attestation de travail ou contrat, pour établir l’ancienneté et la nature du poste.
- Relevés bancaires des derniers mois, qui montrent la régularité des revenus et la tenue du compte.
Pour un indépendant ou un entrepreneur, les bulletins sont remplacés par les états financiers et les relevés d’activité. L’instruction est alors plus longue, la banque devant reconstituer un revenu régulier à partir de flux qui ne le sont pas.
La logique générale de ce bloc est commune à tous les crédits : elle est détaillée dans documents pour une demande de crédit.
Bloc 2 : votre apport et son origine
La banque ne se contente pas de constater que l’apport est là : elle vérifie d’où il vient. Vous fournissez le justificatif d’apport personnel et vous documentez sa provenance, qu’il s’agisse d’épargne, de la vente d’un bien ou d’une aide familiale. Un apport dont l’origine ne peut être expliquée bloque le dossier, pour des raisons de conformité.
Selon le cas, cette preuve prend la forme de relevés d’épargne, de l’acte de cession du bien vendu, ou d’une trace écrite de la donation familiale.
Le montant attendu, le plus souvent autour de 20 % du prix du bien et de 10 à 30 % selon les établissements, ainsi que les frais qui s’y ajoutent, sont détaillés dans apport personnel : combien faut-il vraiment.
Bloc 3 : les documents du bien
C’est ici que se joue l’essentiel du délai. Les pièces dépendent du montage : achat dans un programme immobilier, achat d’un logement existant ou construction. Dans tous les cas, la banque veut un titre de propriété net, inscrit au livre foncier (arrêté de concession définitive ou certificat de propriété foncière), parce que le bien servira de garantie au prêt, le plus souvent par une hypothèque.
Pour un achat dans un programme immobilier, la banque attend l’attestation de réservation du logement et les documents du programme. Pour l’achat d’un logement existant, une promesse de vente authentifiée par un notaire et le titre de propriété du vendeur.
Pour une construction, s’ajoutent le titre du terrain, le permis de construire et un devis détaillé des travaux, qui servira de base au calendrier de déblocage des fonds. La différence de mécanisme est expliquée dans crédit construction ou acquisition.
Lorsque le projet s’inscrit dans un programme de logement social ou économique, le dossier peut comporter en outre des pièces de l’opération elle-même, comme l’arrêté d’agrément du promoteur et l’arrêté d’exonération fiscale. Ces documents relèvent du promoteur : demandez à la banque s’ils conditionnent l’accès au taux plafonné du logement social, décrit dans CDMH et crédit acquéreur à 5,5 %.
Le consentement BIC
Avant de décider, la banque consulte votre historique de crédit auprès du Bureau d’Information sur le Crédit, opéré par Creditinfo West Africa (anciennement Creditinfo VoLo) sous la supervision de la BCEAO. Cette consultation est soumise à votre consentement écrit, qui fait partie intégrante du dossier. Refuser ce consentement ne vous protège pas : cela empêche simplement l’instruction.
Mieux vaut vérifier en amont ce que contient votre rapport, et le faire corriger s’il comporte une erreur. Voyez consulter votre rapport de crédit BIC et le consentement BIC.
Pourquoi le volet foncier bloque
Vos pièces personnelles, votre apport et votre consentement BIC dépendent de vous et se rassemblent en quelques jours. Le volet foncier dépend de tiers : le vendeur, le promoteur, l’administration. Un titre non régularisé, un permis manquant ou une exonération en attente suffit à arrêter l’instruction, quelle que soit la qualité de votre revenu.
La banque ne prendra pas en garantie un bien dont la situation juridique n’est pas nette : elle raisonne à quinze ou vingt ans.
D’où la règle pratique : vérifiez la situation juridique du bien avant de vous engager, et avant même de constituer votre dossier bancaire. Un acompte de réservation versé sur un programme dont l’agrément n’est pas acquis est un risque réel.
Les points de vigilance
Cinq réflexes raccourcissent l’instruction : obtenir la liste écrite des pièces auprès de votre banque, fournir des documents lisibles et complets, garder un dossier à jour, traiter le foncier en premier et vérifier votre capacité d’emprunt avant de réserver. Les exigences varient d’un établissement à l’autre.
Demandez la liste écrite à votre banque. Une liste orale conduit aux allers-retours.
Fournissez des pièces lisibles et complètes. Un document tronqué relance l’instruction depuis le début.
Ne laissez pas vieillir le dossier. Bulletins et relevés ont une fraîcheur attendue ; un dossier qui traîne oblige à tout remettre à jour.
Traitez le foncier en premier. C’est le chemin critique, tout le reste peut se préparer en parallèle.
Vérifiez votre capacité avant de réserver, pas après : voyez capacité d’emprunt.
Pour replacer ce dossier dans l’ensemble du parcours, revenez au guide crédit immobilier en Côte d’Ivoire.
Questions fréquentes
Quels documents pour un crédit immobilier en Côte d'Ivoire ?
Trois blocs de pièces : votre identité et vos revenus, votre apport et son origine, et les documents juridiques du bien. S'y ajoute votre consentement écrit à la consultation du Bureau d'Information sur le Crédit (BIC).
Combien de bulletins de salaire faut-il fournir ?
Trois bulletins récents constituent la base demandée pour un crédit acquéreur, pour chacun des conjoints lorsque le ménage emprunte à deux. Ils sont souvent complétés par une attestation de travail et des relevés bancaires.
Pourquoi la banque demande-t-elle le titre de propriété du bien ?
Parce qu'elle instruit deux risques : votre solvabilité et la sécurité juridique du bien qui garantira le prêt, généralement par une hypothèque. Un bien mal titré ne peut pas servir de garantie.
Qu'est-ce qui bloque le plus souvent un dossier immobilier ?
Le volet foncier. Les pièces personnelles se rassemblent vite ; ce sont les documents du bien, qui dépendent du vendeur ou du promoteur, qui retardent l'instruction.
Faut-il domicilier son salaire ?
C'est très souvent demandé à un salarié : la domiciliation sécurise le prélèvement de la mensualité et conditionne l'accord dans la plupart des banques.
Sources
- Service Public de Côte d'Ivoire : pièces exigées pour le crédit acquéreur (fiche CDMH), selon le montage.
- BCEAO et Creditinfo West Africa (anciennement Creditinfo VoLo) : Bureau d'Information sur le Crédit, consultation soumise au consentement de l'emprunteur.
- Pratiques des banques ivoiriennes en matière d'instruction des dossiers immobiliers (variables selon l'établissement).