
En bref : Le CDMH, logé à la BNI, refinançait les banques pour qu’elles prêtent à 5,5 % l’an aux acquéreurs de logements sociaux, au lieu de 9,5 %. Sa dissolution a été adoptée en décembre 2021 au profit du Fonds de Garantie du Logement Social, mais le taux plafonné à 5,5 % reste cité pour les programmes sociaux. Faites confirmer le cadre applicable.
Sur un crédit immobilier de vingt ans, l’écart entre 5,5 % et 9 % se compte en millions de FCFA. C’est tout l’enjeu du taux réduit du logement social, longtemps associé au CDMH. Le dispositif a changé de forme depuis 2021, et les informations en ligne ne sont pas toutes à jour : voici ce qui est établi, et ce qu’il faut vérifier.
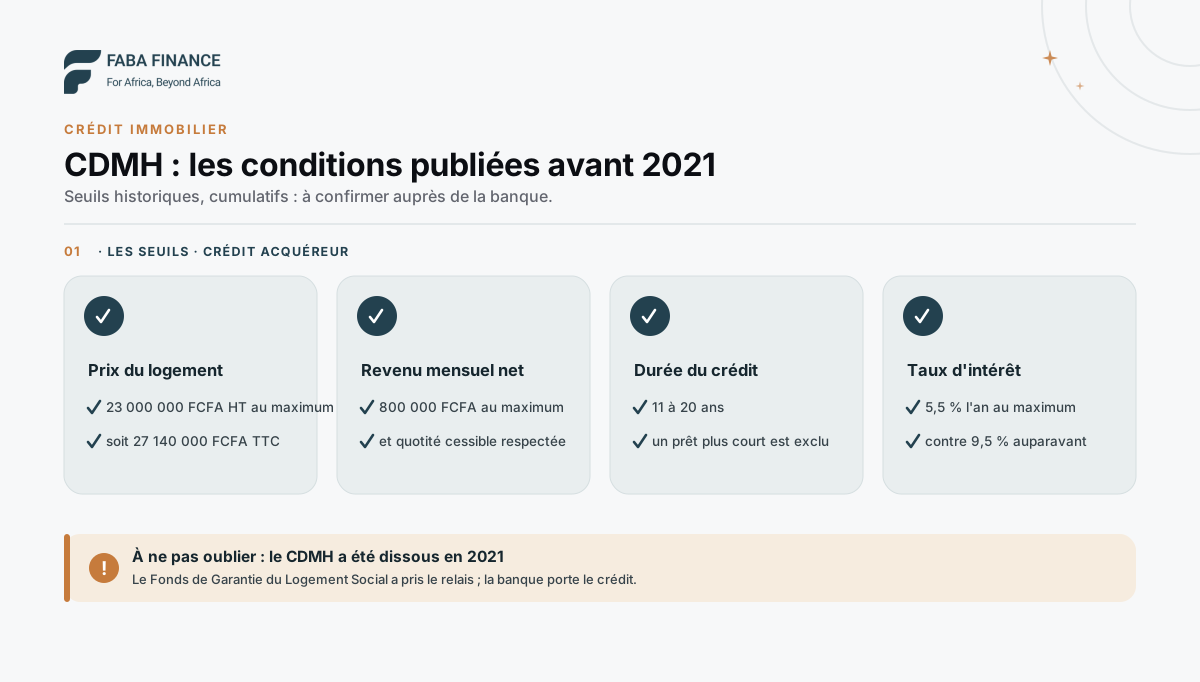 Prix du logement, revenu, durée et taux : les quatre seuils publiés pour le crédit acquéreur CDMH, à faire confirmer auprès de la banque.
Qu’est-ce que le CDMH exactement ?
Le Compte de Mobilisation pour l’Habitat est un dispositif public créé par le décret n° 87-367 du 1er avril 1987, modifié en 2013, et logé à la Banque Nationale d’Investissement. Il ne prêtait pas aux particuliers : il refinançait les crédits acquéreurs accordés par les banques agréées, ce qui leur permettait de proposer un taux réduit sur le logement social.
Ce mot, refinancer, est la clé pour comprendre le dispositif. Votre interlocuteur reste votre banque, qui monte le dossier, accorde le crédit et perçoit vos mensualités. Le CDMH intervenait derrière elle, une fois le crédit mis en place.
Selon le ministère de l’Économie et des Finances, les banques se refinançaient à son guichet à 2 %, soit un point de marge et un point de coûts de gestion. Le refinancement portait sur 90 % ou 95 % du crédit selon sa durée, et ne concernait que les prêts de 11 à 20 ans entièrement décaissés.
Le CDMH existe-t-il toujours ?
Juridiquement, non. Le Conseil des ministres du 15 décembre 2021 a adopté un décret portant dissolution du CDMH, en même temps que la transformation de la SICOGI en Agence Nationale de l’Habitat (ANAH). Un Fonds de Garantie du Logement Social a été créé pour reprendre les missions et le patrimoine des anciens mécanismes de financement de l’habitat.
Le communiqué officiel précise que ces mécanismes sont « appelés à disparaître » une fois le nouveau fonds définitivement constitué. Le Fonds de Garantie du Logement Social est chargé, entre autres, de faciliter l’accès au crédit acquéreur des ménages les plus modestes et de garantir les prêts aux promoteurs.
Deux sources officielles cohabitent donc en 2026 : la fiche CDMH, toujours en ligne sur le portail du service public, et les publications gouvernementales qui décrivent le nouveau cadre. En pratique, c’est la banque et le promoteur du programme qui vous diront quel dispositif s’applique à votre dossier.
Le taux de 5,5 % : ce qui reste valable
Le comité de gestion du CDMH avait ramené le taux de sortie pour l’acquéreur à 5,5 % l’an, assurance comprise, contre 9,5 % à l’origine. Ce plafond n’a pas disparu avec le CDMH : le portail officiel de l’économie ivoirienne cite toujours, fin 2025, le plafonnement du taux du crédit acquéreur à 5,5 % parmi les facilités du programme présidentiel de logements sociaux et économiques.
Rapporté aux conditions du marché, l’écart est considérable. Les taux immobiliers bancaires se situent le plus souvent, selon les banques, entre 7 % et 9,5 % HT. Un acquéreur éligible se finance donc sous le niveau habituel du marché, et très loin du plafond légal du taux d’usure, fixé à 14 % l’an pour les banques depuis le 1er juin 2026.
Attention toutefois à la lecture du chiffre : la fiche officielle parle d’un maximum de 5,5 % « HT, assurances comprises ». Pour une auto-construction ou un rachat de logement, elle précise que la TOB s’ajoute sur les intérêts et la TVA sur le coût du logement. Faites-vous confirmer par écrit ce que le taux annoncé recouvre, et exigez le TEG de l’offre : c’est lui qui vous engage.
Les conditions publiées
La fiche officielle du CDMH fixe quatre seuils cumulatifs : un logement à 23 millions FCFA HT au plus, un revenu net du ménage de 800 000 FCFA au plus, un crédit de 11 à 20 ans et un taux de 5,5 % au plus. Ces conditions donnent l’ordre de grandeur, mais elles sont à faire confirmer, le dispositif ayant été réorganisé.
| Condition publiée | Seuil |
|---|---|
| Coût maximum du logement | 23 000 000 FCFA HT, soit 27 140 000 FCFA TTC |
| Revenu mensuel net du ménage | 800 000 FCFA maximum |
| Durée du crédit | 11 à 20 ans |
| Taux d’intérêt annuel | 5,5 % HT maximum, assurances comprises |
S’y ajoutent une condition de statut, salarié du privé, du public, du parapublic ou des corps habillés, titulaire d’un compte chèques, et une condition d’usage : il s’agit d’une première résidence principale, achetée dans un programme agréé, construite pour soi-même ou rachetée.
Deux points méritent d’être soulignés, parce qu’ils surprennent souvent.
Le plafond de revenu joue dans les deux sens. Trop de revenu vous exclut, mais pas assez de revenu vous empêche de porter la mensualité. Votre revenu doit en effet respecter la quotité cessible, fixée par le décret n° 2014-370. Il existe donc une fenêtre de revenus : voyez capacité d’emprunt : combien pouvez-vous emprunter.
La durée minimale de 11 ans n’est pas une faute de frappe. Seuls les crédits de 11 à 20 ans étaient refinançables. Vouloir rembourser vite pouvait donc vous faire sortir du dispositif.
Quelles pièces prépare-t-on ?
Le dossier comporte deux volets : l’un sur vous, l’autre sur l’opération immobilière. Côté acquéreur, la fiche officielle demande une pièce d’identité et trois bulletins de salaire par conjoint ; pour un achat en programme, s’y ajoute l’attestation de réservation et d’apport personnel. Côté opération, ce sont les agréments et titres du promoteur qui comptent, et ce sont eux qui bloquent le plus souvent.
Pour l’acquéreur : la pièce d’identité ou le passeport et trois bulletins de salaire pour chacun des conjoints. Pour un achat dans un programme agréé, s’y ajoute l’attestation de réservation et d’apport personnel.
Pour l’opération : l’arrêté d’agrément du promoteur, l’arrêté d’exonération fiscale, le titre de propriété inscrit au livre foncier (ACD ou certificat de propriété foncière), le morcellement du titre foncier mère pour chaque lot, le cahier des charges et la note de présentation du programme, et le permis de construire ou l’agrément du programme. Pour une construction individuelle, le permis de construire, un devis détaillé et le titre foncier. Pour le rachat d’un logement existant, une promesse de vente notariée et le titre foncier du vendeur.
La liste complète et les vérifications à mener sont détaillées dans les pièces du dossier immobilier.
Les points de vigilance
Avant de réserver un logement social, vérifiez quatre choses : l’agrément du programme, le budget réel au-delà du prix HT, le taux confirmé par écrit avec son TEG, et les offres d’au moins deux banques. Ces vérifications prennent quelques jours et évitent de découvrir trop tard qu’un programme n’ouvre pas droit au taux plafonné.
Vérifiez l’agrément du programme avant de réserver. L’accès au taux plafonné tient autant au logement qu’à vous. Un programme non agréé, ou dont l’exonération fiscale n’est pas obtenue, ferme la porte, quelle que soit la qualité de votre dossier personnel.
Ne confondez pas plafond de prix HT et budget réel. Le seuil publié est de 23 millions FCFA HT, soit 27,14 millions FCFA TTC. S’y ajoutent l’apport et les frais annexes qui ne sont pas financés.
Faites confirmer le taux et le dispositif par écrit. Demandez l’offre chiffrée, avec le TEG, et le nom du mécanisme de refinancement ou de garantie qui s’applique.
Ne renoncez pas à comparer. Toutes les banques n’appliquent pas les mêmes frais de dossier ni la même assurance emprunteur, et ces postes entrent dans le TEG. Voyez TEG ou TAEG : le vrai coût d’un crédit.
Pour situer le logement social dans l’ensemble du parcours, revenez au guide crédit immobilier en Côte d’Ivoire.
Questions fréquentes
C'est quoi le CDMH ?
Le Compte de Mobilisation pour l'Habitat est un dispositif public ivoirien créé par le décret n° 87-367 du 1er avril 1987 et logé à la Banque Nationale d'Investissement. Il refinançait les crédits immobiliers accordés par les banques agréées aux acquéreurs de logements sociaux et économiques.
Le CDMH existe-t-il encore ?
Le Conseil des ministres du 15 décembre 2021 a adopté un décret portant dissolution du CDMH et créé le Fonds de Garantie du Logement Social, qui reprend les missions des anciens mécanismes de financement de l'habitat. La fiche CDMH reste en ligne sur le portail du service public, mais le cadre a changé : faites confirmer par la banque le dispositif applicable.
Le taux de 5,5 % est-il toujours appliqué ?
Le portail officiel de l'économie ivoirienne cite toujours, fin 2025, un plafonnement du taux du crédit acquéreur à 5,5 % parmi les facilités du programme présidentiel de logements sociaux et économiques. Ce taux concerne les programmes concernés, pas le marché en général.
Quel était le plafond de prix du logement ?
Selon la fiche officielle du CDMH, le coût d'acquisition ne devait pas dépasser 23 000 000 FCFA hors taxes, soit 27 140 000 FCFA toutes taxes comprises, pour une première résidence principale.
Quel revenu fallait-il pour être éligible ?
Le revenu mensuel net du ménage ne devait pas dépasser 800 000 FCFA, tout en permettant de respecter la quotité cessible. Ce seuil est à faire confirmer, le dispositif ayant été réorganisé.
Le CDMH prêtait-il directement aux particuliers ?
Non. Le CDMH refinançait les banques agréées, qui restaient l'interlocuteur de l'acquéreur, montaient le dossier et portaient le crédit. C'est toujours votre banque qui vous consent le prêt.
Sources
- Service Public de Côte d'Ivoire : fiche Compte de Mobilisation pour l'Habitat (CDMH), bénéficiaires, conditions et pièces.
- Ministère de l'Économie et des Finances de Côte d'Ivoire : taux de sortie du crédit acquéreur ramené à 5,5 % l'an, refinancement à 2 %.
- Gouvernement de Côte d'Ivoire : communiqué du Conseil des ministres du 15 décembre 2021 (dissolution du CDMH, création du Fonds de Garantie du Logement Social).
- CICG, magazine gouvernemental n° 4 (juin 2022) : politique d'accès au logement, plafonnement du taux du crédit acquéreur à 5,5 %.
- Économie ivoirienne (portail officiel) : logement et cadre de vie, facilités du PPLSE.
- Décret ivoirien n° 2014-370 du 18 juin 2014 : quotité cessible.