
En bref : Financer un bien en Côte d’Ivoire depuis l’étranger est possible, sous réserve d’une autorisation au titre des changes, et trois choses changent : l’apport monte généralement à 25 ou 30 %, vos revenus en devises doivent être reconstitués par la banque, et votre absence impose une procuration notariée précise. Le taux réduit du logement social, plafonné en revenu, échappe à la plupart des dossiers.
Les Ivoiriens de l’étranger sont nombreux à investir dans la pierre au pays, et plusieurs banques ont développé des offres qui leur sont destinées. Mais le dossier d’un non-résident n’est pas un dossier ordinaire traité à distance : il a ses propres exigences, et les ignorer coûte des mois.
Une exigence passe avant toutes les autres : la réglementation des changes. Au sens du règlement n° 06/2024/CM/UEMOA, un Ivoirien dont le centre d’intérêt économique est hors de l’Union est un non-résident. Tout prêt qu’une banque lui consent est alors soumis à l’autorisation préalable du ministre des Finances, après avis conforme de la BCEAO (article 14). Demandez à votre banque si elle prend en charge cette démarche, et dans quel délai.
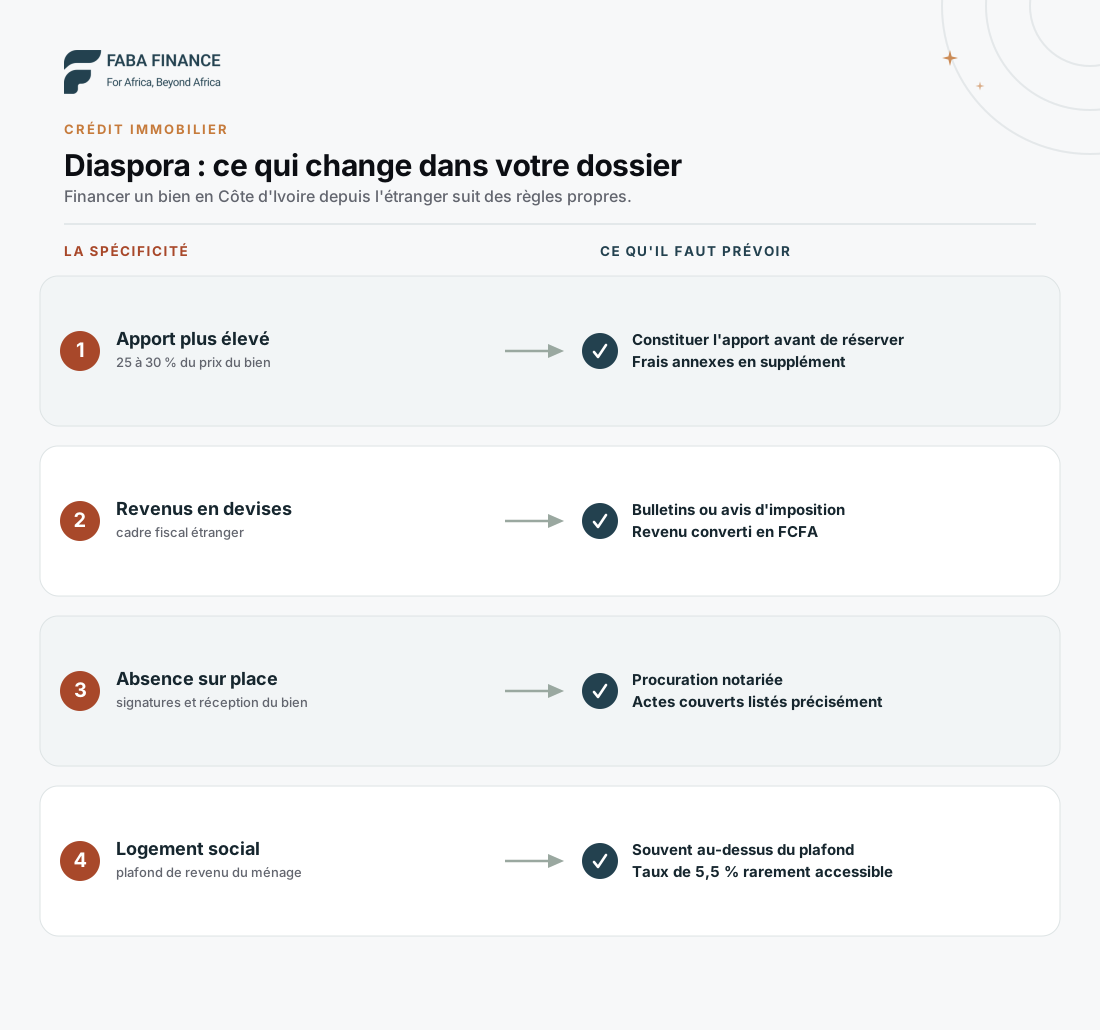 Apport renforcé, revenus en devises, représentation sur place et logement social : ce qui change dans un financement depuis l’étranger, en plus de l’autorisation de change.
Un apport plus élevé
C’est la première différence, et la plus concrète. Là où un résident salarié se voit le plus souvent demander 20 % du prix du bien, un emprunteur non-résident se situe généralement dans le haut de la fourchette, entre 25 et 30 %. La banque compense ainsi un risque qu’elle maîtrise moins bien, et les frais annexes s’ajoutent à cet apport.
La raison n’est pas discriminatoire, elle est prudentielle. Les revenus sont perçus dans un cadre fiscal étranger, la banque peut difficilement agir vite en cas d’incident, et la domiciliation du salaire, mécanisme de sécurisation habituel pour un salarié local, est le plus souvent impossible.
Cet apport porte, comme toujours, sur le prix du bien et non sur le montant emprunté. Le détail figure dans apport personnel : combien faut-il vraiment.
Des revenus à reconstituer
Un bulletin de salaire français, canadien ou américain n’a pas la lisibilité immédiate d’un bulletin ivoirien pour un analyste crédit local. La banque doit donc reconstituer votre revenu à partir de vos bulletins ou avis d’imposition, de votre contrat et de plusieurs mois de relevés bancaires, puis le convertir en FCFA pour appliquer ses ratios.
Préparez les bulletins de salaire ou l’avis d’imposition du pays de résidence, le contrat de travail, ainsi que les relevés bancaires couvrant plusieurs mois. La stabilité du contrat compte davantage encore que pour un résident : un contrat à durée indéterminée et une ancienneté significative pèsent lourd dans la décision.
Reste la question du change. Si vous êtes payé en euros, la parité fixe entre l’euro et le franc CFA (1 euro = 655,957 FCFA) supprime ce risque tant qu’elle est maintenue. Si vous êtes payé en dollars, en livres ou en dollars canadiens, vous gagnez dans une devise flottante et remboursez en FCFA pendant quinze ou vingt ans : c’est vous qui portez l’écart.
Votre capacité d’emprunt suit la même logique de ratio, appliquée à votre revenu converti en FCFA. Mais la quotité cessible ne s’applique pas telle quelle à un salaire versé à l’étranger, que la banque ne peut ni domicilier ni céder : chaque banque fixe donc son propre plafond d’endettement. Le mécanisme est détaillé dans capacité d’emprunt : combien pouvez-vous emprunter.
La question de la représentation
Vous ne serez pas sur place à chaque étape. La procuration notariée est donc l’outil central du montage. Elle doit désigner une personne de confiance et énumérer précisément les actes couverts. Trop générale, elle inquiète ; trop étroite, elle oblige à en refaire une à chaque étape, avec les délais d’authentification que cela suppose.
Les actes à lister sont typiquement la signature de la promesse de vente, la réception du bien, la signature de l’acte définitif et les démarches auprès de la banque.
Anticipez également la réception du bien. C’est le moment où les malfaçons se constatent et se font reprendre. Confier cette étape à quelqu’un qui saura réellement l’exercer, voire à un professionnel, évite bien des litiges ultérieurs.
Le foncier, à sécuriser en priorité
Le conseil vaut pour tout acheteur, mais il est vital à distance : vérifiez la situation juridique du bien avant tout engagement. La banque n’acceptera pas en garantie un bien dont le titre n’est pas net, et vous n’aurez pas la possibilité de vous rendre sur place à chaque doute. Ce volet dépend du vendeur ou du promoteur.
Titre de propriété, permis de construire lorsque le montage l’exige, agrément du programme pour une opération encadrée : ces pièces conditionnent tout le reste.
La liste complète et les vérifications à mener figurent dans les pièces du dossier immobilier.
Et le taux réduit du logement social ?
La question revient systématiquement, et la réponse est le plus souvent négative, pour une raison arithmétique. Les conditions publiées pour le CDMH plafonnaient le revenu mensuel net du ménage à 800 000 FCFA, soit environ 1 220 euros, pour un logement de 23 millions FCFA HT au plus. Un revenu perçu en Europe ou en Amérique du Nord dépasse fréquemment ce seuil.
Ce n’est pas une exclusion de principe, c’est un effet de plafond. Le CDMH a par ailleurs été dissous en décembre 2021, et le cadre du taux plafonné à 5,5 % est désormais à faire confirmer programme par programme. Le détail est dans CDMH et crédit acquéreur à 5,5 %.
Les points de vigilance
Cinq réflexes protègent un achat à distance : comparer les offres sur le TEG, intégrer le risque de change si vous n’êtes pas payé en euros, se méfier des ventes sur plan sans garanties, faire rédiger la procuration par un notaire, et utiliser le délai de réflexion légal avant de signer.
Comparez sur le TEG, jamais sur le taux nominal. Les offres dédiées à la diaspora s’accompagnent parfois de frais spécifiques. Voyez TEG ou TAEG : le vrai coût d’un crédit.
Intégrez le risque de change dans votre plan de remboursement si vos revenus ne sont pas en euros, plutôt que de raisonner sur le cours du jour.
Méfiez-vous des ventes sur plan sans garanties. À distance, la vérification est plus difficile et le recours plus lent.
Faites rédiger la procuration par un notaire, en listant précisément les actes couverts.
Utilisez votre délai de réflexion. La loi ivoirienne relative à la consommation accorde dix jours de réflexion avant l’acceptation d’une offre de crédit immobilier.
Pour replacer ce cas dans l’ensemble du parcours, revenez au guide crédit immobilier en Côte d’Ivoire.
Questions fréquentes
Un Ivoirien de l'étranger peut-il emprunter en Côte d'Ivoire ?
Oui, plusieurs banques ivoiriennes financent des acquéreurs résidant à l'étranger et certaines proposent une offre dédiée à la diaspora. Mais un Ivoirien dont le centre d'intérêt économique est hors de l'UEMOA est un non-résident au sens des changes : le prêt est soumis à l'autorisation préalable du ministre des Finances, après avis conforme de la BCEAO. Les conditions sont aussi plus strictes, notamment sur l'apport et la justification des revenus.
Quel apport pour un non-résident ?
L'apport demandé se situe généralement dans le haut de la fourchette du marché, autour de 25 à 30 % du prix du bien, contre un repère de 20 % pour un résident salarié. Les frais annexes s'ajoutent.
Comment justifier des revenus perçus à l'étranger ?
Par les bulletins de salaire ou avis d'imposition du pays de résidence, le contrat de travail et les relevés bancaires de plusieurs mois. La banque reconstitue un revenu régulier, converti en FCFA, pour appliquer ses ratios.
Faut-il être présent en Côte d'Ivoire pour signer ?
Pas nécessairement. Une procuration notariée permet de se faire représenter pour les actes, mais elle doit être établie avec soin et lister précisément les opérations couvertes.
Le taux réduit du logement social est-il accessible depuis l'étranger ?
Rarement. Les conditions publiées pour le CDMH visaient des salariés titulaires d'un compte chèques, avec un revenu net du ménage plafonné à 800 000 FCFA par mois, soit environ 1 220 euros. Un revenu perçu à l'étranger dépasse souvent ce seuil.
Sources
- Abidjan.net : la SIB renforce son offre auprès des Ivoiriens de l'extérieur.
- Service Public de Côte d'Ivoire : fiche CDMH, conditions d'éligibilité.
- BCEAO : histoire du franc CFA, parité fixe avec l'euro (1 euro = 655,957 FCFA).
- BCEAO : décision n° 19/29-12-2025/CM/UMOA fixant le taux de l'usure, en vigueur le 1er juin 2026.
- Loi n° 2016-412 du 15 juin 2016 relative à la consommation (Côte d'Ivoire) : délai de réflexion du crédit immobilier (art. 191).
- Règlement n° 06/2024/CM/UEMOA du 20 décembre 2024 (réglementation des changes de l'UEMOA) : définition du non-résident (art. 2) et prêts aux non-résidents (art. 14).