
En bref : En acquisition, la banque verse les fonds en une fois et le remboursement démarre aussitôt. En construction, elle débloque par tranches au rythme du chantier, et vous ne payez en général d’abord que les intérêts sur les sommes versées. Les pièces diffèrent : titre du terrain, permis et devis d’un côté, promesse de vente authentifiée de l’autre.
Beaucoup d’acheteurs comparent construction et acquisition sur le seul prix au mètre carré. C’est le mauvais angle : la vraie différence tient au mécanisme de financement, et c’est lui qui détermine votre trésorerie pendant toute la durée du chantier.
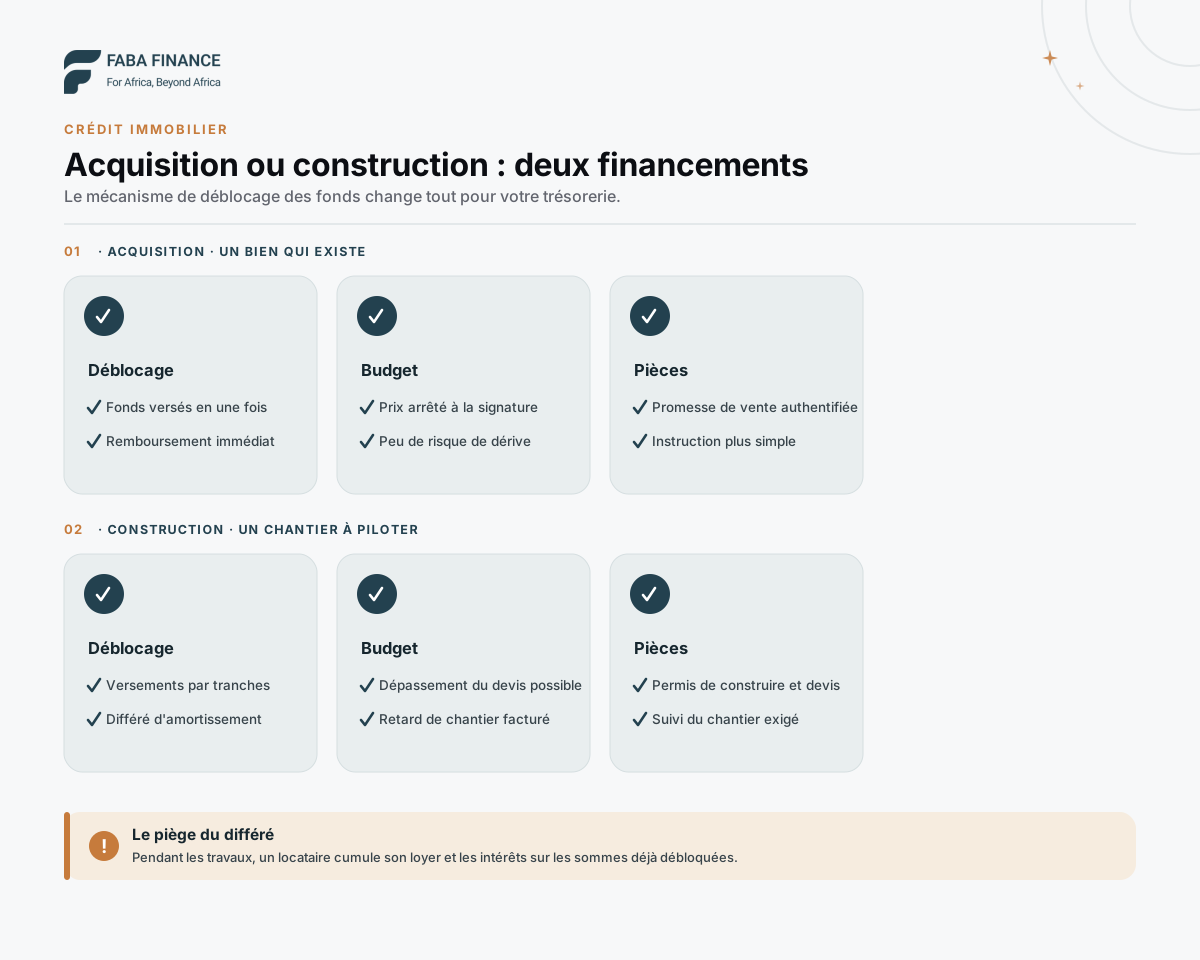 Acquisition et construction ne mobilisent pas les fonds de la même manière ni au même rythme.
Le crédit acquisition : simple et immédiat
Vous achetez un bien qui existe déjà, achevé et identifié. La banque débloque la totalité des fonds en une fois, généralement entre les mains du notaire, et le remboursement commence dans la foulée. Le prix est arrêté à la signature, la mensualité est connue dès le premier jour, et l’instruction est la plus rapide.
La conséquence est appréciable : vous savez exactement quelle sera votre mensualité et pendant combien de temps. Le plan de financement est lisible, et le risque de dérive budgétaire est faible.
C’est le montage le plus courant et le plus rapide à instruire, parce que la banque n’a à évaluer que deux choses : votre solvabilité et la sécurité juridique du bien.
Le crédit construction : progressif et plus exigeant
Ici, le bien n’existe pas encore. La banque ne verse donc pas l’ensemble des fonds : elle débloque par tranches, au fur et à mesure de l’avancement du chantier, sur présentation des justificatifs correspondants. Pendant les travaux, vous payez en général les intérêts sur les sommes débloquées, puis la mensualité pleine une fois le chantier terminé.
Cette phase s’appelle le différé d’amortissement : vous ne remboursez que les intérêts calculés sur les sommes déjà débloquées, sans rembourser de capital. La charge augmente donc progressivement, à mesure que les tranches se libèrent, puis bascule en mensualité pleine une fois le crédit intégralement décaissé. Les modalités exactes dépendent de l’offre de chaque banque.
Deux implications pratiques en découlent, et elles sont souvent découvertes trop tard.
D’abord, si vous êtes locataire pendant les travaux, vous cumulez un loyer et des intérêts intercalaires. Cette double charge dure toute la durée du chantier et doit être budgétée dès le départ.
Ensuite, un retard de chantier coûte de l’argent. Chaque mois supplémentaire allonge la phase de différé, donc les intérêts payés sans amortir le capital.
Le comparatif
Le tableau ci-dessous résume les différences qui comptent pour votre budget : rythme de déblocage, début du remboursement, visibilité du coût, pièces exigées et profil auquel chaque montage convient. Il se lit en une minute et suffit, dans la plupart des cas, à orienter le choix avant d’en parler à la banque.
| Acquisition | Construction | |
|---|---|---|
| Déblocage des fonds | en une fois | par tranches, selon l’avancement |
| Début du remboursement | immédiat | après une phase de différé, en général |
| Pendant les travaux | sans objet | intérêts sur les sommes débloquées |
| Visibilité du coût | prix arrêté à la signature | risque de dépassement du devis |
| Pièces spécifiques | promesse de vente authentifiée, titre du vendeur | titre du terrain, permis de construire, devis détaillé |
| Complexité d’instruction | plus simple | plus longue, suivi du chantier |
| Convient à | qui veut un budget ferme et une entrée rapide | qui possède un terrain et accepte de piloter un chantier |
Ce que la banque exige en plus pour une construction
Le dossier personnel ne change pas : identité, bulletins de salaire, relevés, justificatif d’apport. C’est le volet technique qui s’alourdit : la banque demande le titre de propriété du terrain, le permis de construire et un devis détaillé des travaux. Pour l’achat d’un logement existant, c’est une promesse de vente authentifiée qui est attendue à la place.
Ce devis n’est pas une formalité : il sert de référence à l’ensemble du plan de financement et au calendrier des déblocages. Un devis approximatif, ou établi par une entreprise sans références, fragilise le dossier. La liste complète des pièces figure dans les pièces du dossier immobilier.
Comment choisir
Construire a du sens si vous détenez déjà un terrain correctement titré, si vous pouvez suivre le chantier et si votre trésorerie absorbe la double charge pendant les travaux. Acheter a du sens si vous voulez un budget ferme, une entrée rapide dans les lieux et un dossier plus simple à faire passer en banque.
L’achat dans un programme de logements sociaux et économiques agréé est aussi la voie la plus directe vers le taux du crédit acquéreur plafonné à 5,5 % l’an. Le cadre de ce taux, longtemps porté par le CDMH, est détaillé dans CDMH et crédit acquéreur à 5,5 %.
Dans les deux cas, la logique de comparaison reste la même : ne jugez pas une offre sur son taux nominal mais sur son TEG, seul indicateur qui intègre les frais obligatoires, et qui ne peut dépasser 14 % l’an pour une banque. Voyez TEG ou TAEG : le vrai coût d’un crédit.
Les points de vigilance
Quatre réflexes sécurisent un projet de construction : garder une marge sur le devis, vérifier le titre du terrain avant tout, chiffrer la double charge loyer plus intérêts, et tester votre capacité sur la mensualité pleine. Les mêmes principes valent, allégés, pour une acquisition.
Prévoyez une marge sur le devis. Un dépassement de chantier ne se refinance pas automatiquement : la banque a calibré son concours sur le devis initial.
Vérifiez le titre du terrain avant tout. Un terrain mal titré rend le financement impossible, quelle que soit la solidité de votre revenu.
Chiffrez la double charge. Loyer et intérêts intercalaires pendant la durée des travaux, avec une hypothèse de retard.
Vérifiez votre capacité sur la mensualité pleine, pas sur celle du différé. C’est la charge finale qui doit tenir dans votre quotité cessible : voyez capacité d’emprunt.
Pour replacer ce choix dans l’ensemble du parcours, revenez au guide crédit immobilier en Côte d’Ivoire.
Questions fréquentes
Quelle différence entre un crédit construction et un crédit acquisition ?
Le crédit acquisition finance un bien existant : les fonds sont versés en une fois et le remboursement démarre aussitôt. Le crédit construction suit le chantier, avec des déblocages successifs au fur et à mesure de l'avancement des travaux.
Qu'est-ce que le différé d'amortissement ?
C'est la phase pendant laquelle vous ne remboursez que les intérêts sur les sommes déjà débloquées, sans rembourser de capital. Elle couvre en général la durée du chantier, selon les conditions prévues par l'offre de la banque.
Construire coûte-t-il moins cher que d'acheter ?
Le prix au mètre carré peut être inférieur, mais le financement est plus complexe et le risque de dépassement du budget est réel. Le coût total dépend surtout de la maîtrise du chantier et de sa durée.
Quelles pièces supplémentaires pour une construction ?
Le titre de propriété du terrain, le permis de construire et un devis détaillé des travaux sont exigés, en plus des pièces personnelles habituelles. Le devis sert de base au calendrier de déblocage.
Le taux réduit du logement social couvre-t-il la construction ?
La fiche officielle du CDMH prévoyait la construction d'un logement pour soi-même, avec permis de construire, devis détaillé et titre foncier. Le CDMH ayant été dissous en 2021, faites confirmer par la banque si votre projet peut bénéficier du taux plafonné.
Sources
- Service Public de Côte d'Ivoire : fiche CDMH, pièces exigées selon le montage (programme, construction individuelle, rachat).
- Gouvernement de Côte d'Ivoire : communiqué du Conseil des ministres du 15 décembre 2021 (dissolution du CDMH).
- BCEAO : décision n° 19/29-12-2025/CM/UMOA fixant le taux de l'usure, en vigueur le 1er juin 2026.