
En bref : Un crédit immobilier en Côte d’Ivoire suppose le plus souvent un apport autour de 20 % du prix, une durée jusqu’à 20 ans et un taux indicatif de 7 à 9,5 % HT. Dans les programmes de logements sociaux, le taux est plafonné à 5,5 % l’an. Votre quotité cessible fixe le montant empruntable, et la loi accorde dix jours de réflexion.
Acheter en Côte d’Ivoire se joue rarement sur le prix affiché du bien : ce sont l’apport exigé, la durée accordée et le coût réel du crédit qui décident du projet. Ce guide couvre les conditions d’accès, ce que coûte vraiment un prêt, le cas du logement social, les étapes du dossier et vos droits d’emprunteur. Chaque section renvoie vers un article détaillé.
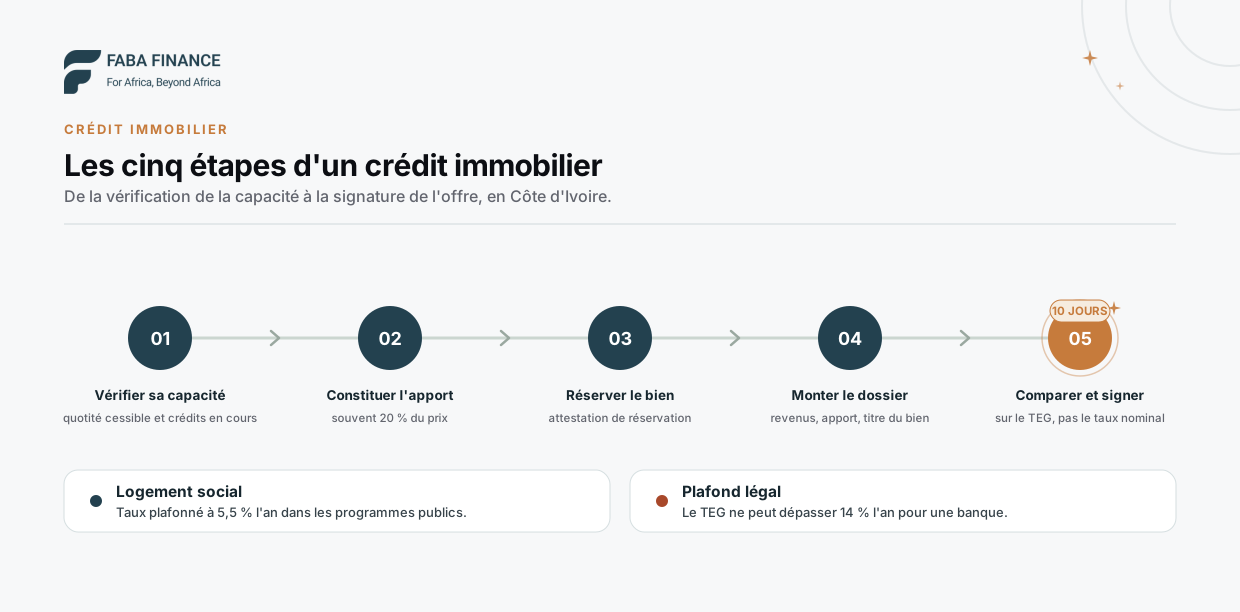 De la vérification de la capacité d’emprunt à la signature de l’offre : le parcours type d’un dossier immobilier.
Qui peut obtenir un crédit immobilier ?
Les banques ivoiriennes recherchent d’abord un salarié en poste stable, du public comme du privé, dont le revenu est vérifiable et régulier. Elles demandent très souvent la domiciliation du salaire dans l’établissement prêteur. Les indépendants ne sont pas exclus, mais l’instruction est plus longue, et tout se joue ensuite sur votre quotité cessible.
Les indépendants et entrepreneurs justifient leurs revenus par leurs relevés bancaires et leurs états financiers plutôt que par des bulletins de salaire. La banque doit alors reconstituer un revenu régulier à partir de flux qui ne le sont pas.
Le point déterminant reste votre capacité d’emprunt. En Côte d’Ivoire, elle découle de la quotité cessible, encadrée par le décret n° 2014-370 et progressive selon le revenu : de 35 % pour les revenus les plus modestes jusqu’à 57 % au-delà de 2 000 000 FCFA. La banque applique ce taux à vos revenus, puis en déduit vos crédits en cours. Le barème complet figure dans comment obtenir un crédit en Côte d’Ivoire, et le calcul pas à pas dans capacité d’emprunt : combien pouvez-vous emprunter.
Quel apport personnel faut-il prévoir ?
Comptez le plus souvent 20 % du prix du bien. Selon la banque, le profil et le montage, l’exigence varie d’environ 10 % à 30 %. Quelques campagnes annoncent des financements quasi intégraux pour des fonctionnaires dont la quotité le permet, mais ce sont des exceptions. Un apport solide reste le levier le plus direct pour faire accepter un dossier.
Cet apport n’est pas qu’une garantie pour la banque : il réduit le montant financé, donc la mensualité, donc la pression sur votre quotité cessible. Il faut aussi prévoir, en plus de l’apport, les frais de dossier, de garantie et de notaire, souvent sous-estimés au moment de fixer le budget.
Le détail du calcul et les moyens de constituer cet apport sont traités dans apport personnel : combien faut-il vraiment.
Quel taux, quelle durée, et quel coût réel ?
Les banques ivoiriennes financent généralement les acquéreurs salariés jusqu’à 20 ans, parfois davantage dans certaines campagnes réservées aux fonctionnaires. À titre indicatif, les taux relevés en 2025 et 2026 se situent le plus souvent entre 7 % et 9,5 % HT, quelques offres promotionnelles descendant légèrement sous 7 %. Ces niveaux varient selon la banque, la durée et le profil.
Ne comparez jamais deux offres sur ce seul taux nominal. Le chiffre qui engage est le TEG (taux effectif global), qui additionne aux intérêts les frais obligatoires : frais de dossier, assurance emprunteur exigée, commissions, frais de garantie ou d’hypothèque. Les impôts et taxes, dont la TOB, n’en font pas partie. Certaines banques affichent aussi un taux « taxes comprises » : vérifiez que les offres comparées sont calculées de la même façon. Deux offres au même taux nominal peuvent avoir des TEG très différents. Le mécanisme est détaillé dans TEG ou TAEG : le vrai coût d’un crédit.
Ce TEG a une limite légale. Le taux d’usure, fixé par le Conseil des ministres de l’UMOA (décision n° 19 du 29 décembre 2025), plafonne ce TEG hors taxes à 14 % l’an depuis le 1er juin 2026 pour un crédit bancaire. Au-delà, le crédit est usuraire.
| Repère | Valeur indicative |
|---|---|
| Durée de financement | jusqu’à 20 ans en général |
| Taux affichés par les banques (2025-2026) | le plus souvent 7 % à 9,5 % HT |
| Taux plafonné du logement social (programmes publics) | 5,5 % l’an |
| Plafond légal du TEG (banques) | 14 % l’an |
| Apport demandé | souvent 20 %, de 10 % à 30 % selon les cas |
Le logement social : un taux plafonné à 5,5 %
Pour les logements des programmes sociaux et économiques, l’État a obtenu des banques un taux du crédit acquéreur plafonné à 5,5 % l’an, contre 9,5 % à l’origine. Ce taux était porté par le Compte de Mobilisation pour l’Habitat (CDMH), qui refinançait les banques. Le CDMH a été dissous par décret en décembre 2021 : vérifiez donc le cadre en vigueur pour votre programme.
Créé par le décret n° 87-367 du 1er avril 1987 et logé à la Banque Nationale d’Investissement, le CDMH ne prêtait pas directement : il refinançait les crédits accordés par les banques agréées, à 2 %, ce qui leur permettait de sortir à 5,5 % l’an. Le Conseil des ministres du 15 décembre 2021 a adopté sa dissolution et créé le Fonds de Garantie du Logement Social, appelé à reprendre ses missions. Le portail officiel de l’économie ivoirienne cite toujours, dans son bilan à fin juin 2025, le plafonnement du taux du crédit acquéreur à 5,5 % parmi les facilités du programme présidentiel de logements sociaux et économiques.
Les conditions publiées pour le CDMH, encore affichées sur le portail du service public, donnent l’ordre de grandeur des seuils :
| Condition publiée (CDMH) | Seuil |
|---|---|
| Coût maximum du logement | 23 000 000 FCFA HT, soit 27 140 000 FCFA TTC |
| Revenu mensuel net du ménage | 800 000 FCFA maximum |
| Durée du crédit | 11 à 20 ans |
| Taux d’intérêt annuel | 5,5 % HT maximum, assurances comprises |
| Bénéficiaires | salariés du privé, du public, du parapublic et corps habillés, titulaires d’un compte chèque |
Ces seuils sont à faire confirmer par la banque, le dispositif ayant été réorganisé. Le détail est dans CDMH et crédit acquéreur à 5,5 %.
Acheter ou construire : deux financements différents
Un crédit d’acquisition finance un bien qui existe déjà : les fonds sont débloqués en une fois et le remboursement démarre aussitôt. Un crédit de construction suit l’avancement du chantier, avec des déblocages successifs et, en général, une phase pendant laquelle vous ne payez que les intérêts sur les sommes déjà versées.
Les garanties diffèrent aussi, tout comme les pièces exigées : titre du terrain, permis de construire et devis détaillé d’un côté, promesse de vente authentifiée de l’autre. La comparaison est développée dans crédit construction ou acquisition.
Quelles pièces prépare-t-on ?
Un dossier immobilier va au-delà du dossier de crédit classique, parce que la banque instruit deux choses à la fois : votre solvabilité et la sécurité juridique du bien. Côté emprunteur, pièce d’identité, bulletins de salaire, relevés bancaires et justificatif d’apport. Côté bien, titre de propriété, permis de construire ou agrément du programme, réservation ou promesse de vente.
C’est sur le volet foncier que les dossiers se bloquent le plus souvent, parce qu’il dépend du vendeur ou du promoteur. Votre consentement à la consultation du BIC complète le dossier. La liste complète et les points de vigilance sont dans les pièces du dossier immobilier.
Vous vivez à l’étranger ?
Un Ivoirien de la diaspora peut emprunter en Côte d’Ivoire, mais son dossier obéit à des règles particulières. L’apport demandé se situe généralement dans le haut de la fourchette, autour de 25 à 30 %. Les revenus doivent être justifiés dans une devise et un cadre fiscal étrangers, et la représentation sur place, par procuration notariée, devient un sujet à part entière.
Le détail est traité dans crédit immobilier pour la diaspora ivoirienne.
Quels sont vos droits d’emprunteur ?
Deux protections comptent particulièrement sur un dossier immobilier. La loi ivoirienne relative à la consommation vous accorde un délai de réflexion de dix jours avant d’accepter l’offre de crédit immobilier. Et toute publicité pour un crédit doit afficher son taux effectif global : une offre qui met en avant une mensualité sans mentionner le TEG doit vous alerter.
En pratique, la banque analyse votre capacité d’endettement avant d’accorder le prêt. Un établissement qui vous pousse au-delà de votre quotité cessible ne vous rend pas service.
Les pièges à éviter
Les erreurs qui coûtent le plus cher sont presque toujours les mêmes : raisonner en mensualité plutôt qu’en coût total, oublier les frais annexes, comparer des taux nominaux, ignorer le taux plafonné du logement social et signer trop vite. Chacune se corrige facilement si elle est repérée avant la signature.
- Raisonner en mensualité plutôt qu’en coût total. Allonger la durée fait baisser la mensualité et grimper la facture finale.
- Oublier les frais annexes. Garantie, hypothèque et notaire s’ajoutent à l’apport ; la TOB, taxe sur les intérêts, alourdit en plus chaque échéance. Intégrer ces frais trop tard fait dérailler le plan de financement.
- Comparer des taux nominaux. Seul le TEG permet de comparer deux offres.
- Négliger le logement social. Sur un programme éligible, l’écart entre 5,5 % et 9 % sur vingt ans se chiffre en millions de FCFA.
- Signer sans utiliser le délai de réflexion. Ces dix jours vous appartiennent.
Vous avez déjà un prêt immobilier en cours ? Les options pour l’alléger sont décrites dans rachat de crédit immobilier.
Questions fréquentes
Quel apport faut-il pour un crédit immobilier en Côte d'Ivoire ?
Le repère le plus courant est 20 % du prix du bien. Selon la banque, le profil et le montage, l'exigence varie d'environ 10 % à 30 %, et elle se situe dans le haut de cette fourchette pour un emprunteur résidant à l'étranger. Les frais annexes s'ajoutent à l'apport.
Quel taux pour un crédit immobilier en Côte d'Ivoire ?
À titre indicatif, les offres relevées en 2025 et 2026 se situent le plus souvent entre 7 % et 9,5 % HT, certaines campagnes promotionnelles descendant légèrement sous 7 %. Le taux réel dépend de la banque, de la durée et du profil. Comparez toujours le TEG, qui ne peut dépasser 14 % l'an pour une banque.
Sur combien d'années peut-on emprunter ?
Les banques ivoiriennes financent généralement les acquéreurs salariés jusqu'à 20 ans. Certaines campagnes, notamment pour les fonctionnaires, vont au-delà. La durée retenue dépend surtout de votre âge, de votre statut et de votre quotité cessible.
Le taux réduit du logement social existe-t-il toujours ?
Le CDMH, qui permettait un crédit acquéreur à 5,5 % l'an, a été dissous par décret en décembre 2021 au profit du Fonds de Garantie du Logement Social. Les pouvoirs publics citent toujours un plafonnement du taux du crédit acquéreur à 5,5 % dans les programmes de logements sociaux et économiques : faites confirmer par la banque si votre programme en bénéficie.
Ai-je un délai de réflexion avant de signer ?
Oui. La loi ivoirienne relative à la consommation prévoit un délai de réflexion de dix jours pour un crédit immobilier. Utilisez-le pour relire l'offre, vérifier le TEG et comparer avec d'autres banques.
La banque peut-elle exiger la domiciliation de mon salaire ?
Elle la demande très souvent à un salarié : la domiciliation du salaire sécurise le prélèvement de la mensualité et conditionne l'accord dans la plupart des établissements. C'est un point de négociation à aborder dès le premier rendez-vous.
Sources
- Service Public de Côte d'Ivoire : fiche Compte de Mobilisation pour l'Habitat (CDMH), conditions d'éligibilité et pièces.
- Gouvernement de Côte d'Ivoire : communiqué du Conseil des ministres du 15 décembre 2021 (dissolution du CDMH, création du Fonds de Garantie du Logement Social).
- Économie ivoirienne (portail officiel) : logement et cadre de vie, plafonnement du taux du crédit acquéreur à 5,5 % dans le PPLSE.
- BCEAO : décision n° 19/29-12-2025/CM/UMOA fixant le taux de l'usure, en vigueur le 1er juin 2026.
- Décret ivoirien n° 2014-370 du 18 juin 2014 : quotité cessible et quotité saisissable.
- Loi n° 2016-412 du 15 juin 2016 relative à la consommation : délai de réflexion du crédit immobilier (analyse Financial Afrik).