
En bref : En Côte d’Ivoire, comptez le plus souvent 20 % du prix du bien, avec une fourchette d’environ 10 à 30 % selon la banque et votre profil. L’apport porte sur le prix seul : frais de dossier, de garantie et de notaire s’ajoutent ; la TOB et l’assurance emprunteur pèsent ensuite sur chaque échéance. Un dossier sans apport reste l’exception, quel que soit le revenu.
C’est le point sur lequel le plus de projets immobiliers s’arrêtent, souvent tardivement. On calcule sa capacité d’emprunt, on trouve le bien, et l’on découvre à l’entretien bancaire que la somme à sortir immédiatement est bien supérieure à ce qui avait été anticipé. Autant l’établir dès le départ.
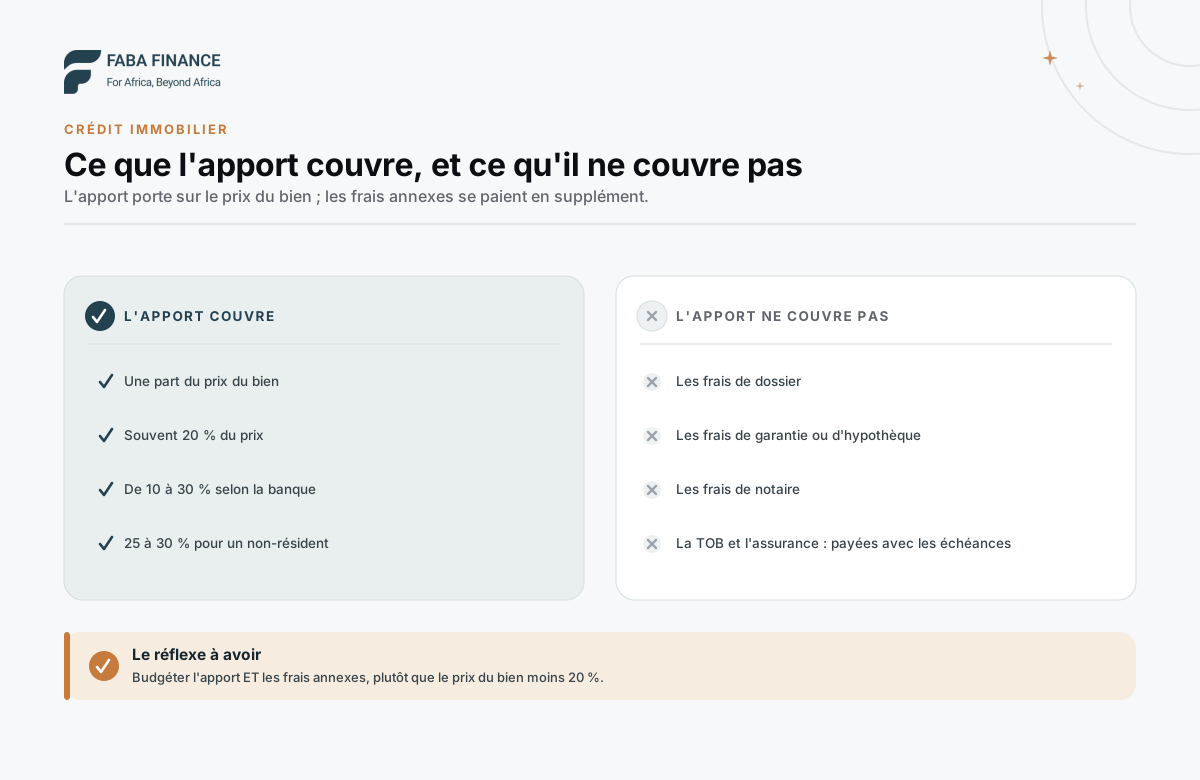 L’apport porte sur le prix du bien ; les frais annexes viennent en supplément.
Combien exigent réellement les banques ?
Le repère pratique en Côte d’Ivoire est un apport de 20 % du prix du bien. Les exigences publiées par les banques vont d’environ 10 % pour certains programmes immobiliers jusqu’à 30 %, selon le profil de l’emprunteur, la nature du bien et la durée souhaitée. Plus le risque perçu est élevé, plus la banque demande d’apport.
Un emprunteur résidant à l’étranger se voit généralement appliquer le haut de cette fourchette, 25 à 30 % : le risque est jugé supérieur et les revenus sont plus difficiles à vérifier. Ce cas particulier est traité dans crédit immobilier pour la diaspora ivoirienne.
Emprunter sans apport n’est pas impossible : quelques campagnes annoncent des financements quasi intégraux, surtout pour des fonctionnaires dont la quotité cessible le permet. Mais c’est l’exception, et ces offres sont limitées dans le temps.
Pourquoi les banques y tiennent autant
L’apport remplit trois fonctions à la fois : il réduit le risque de la banque, il prouve votre capacité d’épargne et il allège votre mensualité. C’est ce cumul qui explique qu’il soit si difficile à négocier, et qu’un point d’apport supplémentaire pèse souvent plus lourd dans la décision qu’un point de salaire.
Il réduit le risque de la banque. Si elle finance 80 % d’un bien et que celui-ci doit être revendu, elle conserve une marge entre le capital restant dû et le prix de revente.
Il démontre une capacité d’épargne. Avoir réuni plusieurs millions de FCFA prouve, mieux qu’un bulletin de salaire, que vous savez dégager un excédent chaque mois. C’est exactement l’aptitude que la banque cherche à mesurer.
Il allège votre mensualité. Moins de capital emprunté signifie une mensualité plus faible, donc une pression moindre sur votre quotité cessible, cette part progressive du salaire que vous pouvez engager, encadrée par le décret n° 2014-370. Le calcul est détaillé dans capacité d’emprunt : combien pouvez-vous emprunter.
C’est ce troisième effet qui est le plus sous-estimé : augmenter son apport est souvent le levier le plus direct pour rendre un projet finançable, davantage que d’allonger la durée.
Le piège des frais annexes
L’erreur la plus fréquente consiste à croire que l’apport couvre l’ensemble des sommes à sortir. Il porte sur le prix du bien. Les frais de dossier, de garantie ou d’hypothèque et de notaire se règlent en plus de l’apport ; la TOB et l’assurance emprunteur s’ajoutent ensuite à chaque échéance. Construire son budget sur « prix du bien moins 20 % » conduit donc presque toujours à une mauvaise surprise.
À côté de l’apport, plusieurs postes se règlent en propre :
- les frais de dossier de la banque,
- les frais de garantie ou d’hypothèque, qui sécurisent le prêt,
- les frais de notaire liés à la transaction.
Deux autres postes ne se règlent pas avec l’apport mais avec chaque échéance : la TOB, taxe sur les opérations bancaires assise sur les intérêts, et l’assurance emprunteur, généralement exigée.
Les frais de dossier et de garantie, ainsi que l’assurance exigée, entrent dans le TEG, le taux effectif global que vous devez utiliser pour comparer deux offres ; les taxes comme la TOB en sont exclues. Le détail figure dans TEG ou TAEG : le vrai coût d’un crédit. Prévoyez donc une réserve au-delà de l’apport lui-même.
Comment le constituer
Trois sources d’apport sont acceptées par les banques : l’épargne accumulée, le produit de la vente d’un bien et l’aide familiale. Dans les trois cas, ce qui compte est la traçabilité. La banque vérifie l’origine des fonds, et un apport qui ne peut pas être documenté bloque le dossier, quelle que soit sa taille.
L’épargne programmée reste la voie la plus lisible pour la banque, parce qu’elle laisse une trace régulière sur vos relevés. Un versement mensuel constant pendant deux ans raconte une histoire bien plus convaincante qu’un dépôt unique la veille du dossier.
La vente d’un bien ou d’un terrain constitue un apport parfaitement recevable, à condition de disposer de l’acte de cession.
La donation ou l’aide familiale est courante et acceptée, mais elle doit pouvoir être documentée. Les vérifications d’origine des fonds relèvent de la lutte contre le blanchiment et ne se négocient pas.
Anticipez donc ce point : rassemblez les justificatifs au fur et à mesure plutôt qu’au moment du dépôt.
Les points de vigilance
Quatre réflexes évitent l’essentiel des mauvaises surprises : garder une réserve d’épargne après l’apport, calculer l’apport sur le prix du bien, vérifier si le logement relève d’un programme social à taux plafonné, et faire préciser par la banque comment l’acompte versé au promoteur est pris en compte.
Ne videz pas votre épargne à zéro. Une banque qui voit un compte à sec après l’apport s’inquiète de votre capacité à absorber un imprévu. Conservez une réserve.
Ne comptez pas l’apport en pourcentage du montant emprunté. Il se calcule sur le prix du bien, pas sur le crédit.
Regardez du côté du logement social. Dans les programmes de logements sociaux et économiques, le taux du crédit acquéreur est plafonné à 5,5 % l’an, ce qui change davantage l’équation qu’un point d’apport supplémentaire. Voyez CDMH et crédit acquéreur à 5,5 %.
Faites préciser le rôle de l’acompte de réservation. Selon le montage, la somme versée au promoteur peut constituer tout ou partie de l’apport, ou s’y ajouter : demandez à la banque comment elle la compte.
Pour replacer ce point dans l’ensemble du parcours, revenez au guide crédit immobilier en Côte d’Ivoire.
Questions fréquentes
Quel apport minimum pour un crédit immobilier en Côte d'Ivoire ?
Le repère le plus courant est 20 % du prix du bien. Selon la banque, le profil et le montage, l'exigence varie d'environ 10 % à 30 %, et elle se situe dans le haut de cette fourchette pour un emprunteur résidant à l'étranger.
Peut-on emprunter sans apport ?
C'est rare. Quelques campagnes bancaires annoncent des financements quasi intégraux, surtout pour des fonctionnaires dont la quotité cessible le permet, mais la plupart des dossiers sans apport sont refusés ou renégociés à la baisse.
L'apport couvre-t-il les frais de notaire et de garantie ?
Non. L'apport porte sur le prix du bien. Les frais de dossier, de garantie ou d'hypothèque et de notaire s'ajoutent et doivent être budgétés séparément. La TOB et l'assurance emprunteur se paient ensuite avec chaque échéance.
La banque vérifie-t-elle l'origine de l'apport ?
Oui. Vous devez pouvoir justifier d'où viennent les fonds : épargne, vente d'un bien, donation familiale. Un apport dont l'origine ne peut pas être documentée bloque le dossier pour des raisons de conformité.
Un apport plus élevé fait-il baisser le taux ?
Il améliore surtout votre position de négociation et réduit le montant financé, donc la mensualité et le coût total. L'effet sur le taux lui-même dépend de chaque banque.
Sources
- Service Public de Côte d'Ivoire : pièces du crédit acquéreur, dont le justificatif d'apport personnel.
- Décret ivoirien n° 2014-370 du 18 juin 2014 : quotité cessible.
- BCEAO : décision n° 19/29-12-2025/CM/UMOA fixant le taux de l'usure, en vigueur le 1er juin 2026.
- Pratiques et campagnes publiées par les banques ivoiriennes en 2025 et 2026 (fourchettes indicatives, variables selon l'établissement).