
En bref : Un rachat de crédit baisse la mensualité mais rallonge la durée, ce qui augmente le plus souvent le coût total. Pour juger sa rentabilité, ne regardez pas la mensualité seule : comparez le TEG et le coût total avant et après, frais compris. Un rachat fait vraiment gagner de l’argent quand le nouveau TEG est plus bas, ou quand vous ne rallongez pas trop la durée. Sinon, le gain est un confort de trésorerie, pas une économie.
« Ma mensualité passe de 150 000 à 95 000 FCFA » : voilà l’argument qui fait signer. Mais une mensualité plus basse ne veut pas dire un crédit moins cher. Voici comment juger un rachat sur les bons critères, un exemple chiffré à l’appui, pour éviter la mauvaise surprise.
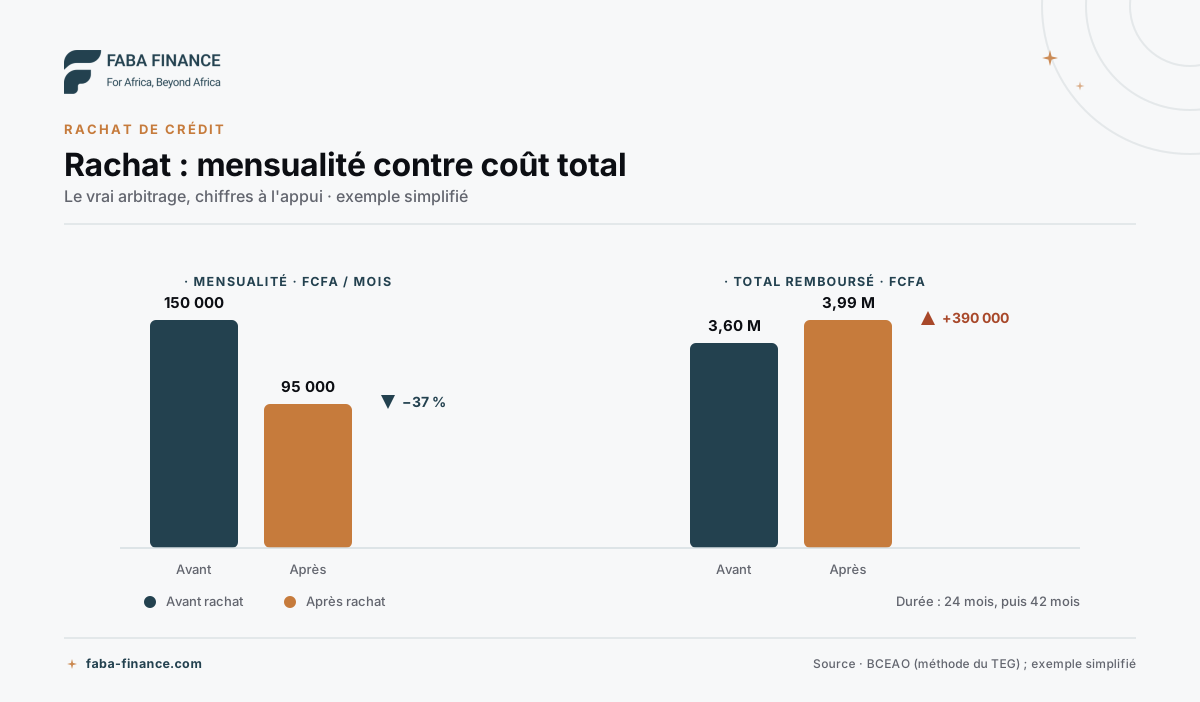 Le vrai arbitrage d’un rachat : la mensualité baisse, mais le total remboursé monte si la durée s’allonge.
Le vrai arbitrage : mensualité contre coût total
Le rachat repose sur un compromis. En étalant la dette sur une durée plus longue, il réduit la mensualité, ce qui soulage le budget mois après mois. Mais rembourser plus longtemps signifie, mécaniquement, payer plus d’intérêts au total. La mensualité baisse ; le coût total, lui, monte le plus souvent.
Se focaliser sur la mensualité est donc l’erreur classique. La bonne question n’est pas « combien je paie chaque mois ? » mais « combien me coûte ce crédit au total, une fois tous les frais comptés ? ».
Un exemple chiffré
Prenons un cas volontairement simplifié, à titre d’illustration : les montants montrent le mécanisme, qui reste le même pour un encours plus élevé. Un emprunteur cumule des crédits qu’il rembourse à hauteur de 150 000 FCFA par mois, avec 24 mois restants. Un rachat lui propose de ramener la mensualité à 95 000 FCFA, mais sur 42 mois.
| Situation actuelle | Après rachat | |
|---|---|---|
| Mensualité | 150 000 FCFA | 95 000 FCFA |
| Durée restante | 24 mois | 42 mois |
| Total remboursé | 3 600 000 FCFA | 3 990 000 FCFA |
| Effet | charge lourde | mensualité −37 %, mais +390 000 FCFA au total |
La mensualité baisse de plus d’un tiers, ce qui redonne de l’air chaque mois. Mais au bout du compte, l’emprunteur rembourse près de 400 000 FCFA de plus, surtout parce qu’il paie plus longtemps. Le gain est réel côté trésorerie, inexistant côté coût. Tout l’enjeu est de savoir lequel des deux compte le plus pour vous.
Regarder le TEG, pas seulement la mensualité
Pour comparer proprement, le bon repère n’est pas la mensualité mais le TEG (taux effectif global), terme employé par les textes officiels de l’UEMOA ; on rencontre aussi le sigle TAEG, venu de la réglementation européenne. Il intègre les intérêts et tous les frais obligatoires, et permet une comparaison juste entre l’ancien et le nouveau crédit.
Un rachat est financièrement gagnant quand le TEG du nouveau prêt est plus bas que celui des crédits rachetés. Pour bien lire un TEG, voyez TEG ou TAEG : comprendre le vrai coût d’un crédit.
Quand un rachat est-il réellement rentable ?
Tout dépend du couple TEG / durée. Un rachat fait gagner de l’argent quand le nouveau TEG est plus bas et que la durée reste proche de la durée restante. Il coûte plus cher quand on allonge fortement la durée à taux égal. Entre les deux, il peut rester utile si l’objectif assumé est de souffler. Trois cas résument la logique.
| Situation | Le rachat fait… |
|---|---|
| Nouveau TEG plus bas qu’avant | …gagner de l’argent, surtout si la durée reste proche |
| Durée fortement allongée, TEG identique | …baisser la mensualité, mais coûter plus au total |
| Objectif assumé : souffler | …retrouver du reste-à-vivre, au prix d’un léger surcoût |
À l’inverse, allonger fortement la durée juste pour afficher une petite mensualité, sans gain de taux, est rarement une bonne affaire : c’est le scénario de l’exemple ci-dessus.
Les frais qui faussent le calcul
Un rachat s’accompagne de frais : frais de dossier et frais de garantie sur le nouveau prêt. Ces frais s’ajoutent au coût et peuvent effacer le gain attendu ; ils entrent dans le TEG du nouveau prêt. Une pénalité de remboursement anticipé réclamée sur les anciens crédits, elle, n’y figurerait pas.
La loi n° 2016-412 relative à la consommation permet de rembourser par anticipation sans indemnité (articles 173 et 202 à 204), et ces règles sont d’ordre public. Si un contrat prévoit pourtant une pénalité, cette clause est contraire à la loi : demandez le décompte exact avant de vous engager ; vous pouvez refuser de la payer. Enfin, comme tout crédit, le nouveau prêt reste plafonné par le taux d’usure, à 14 % l’an pour les banques depuis le 1er juin 2026.
Comment estimer votre gain
Le calcul complet, qui combine solde des crédits, nouveau TEG, durée et frais, est fastidieux à la main. Procédez en trois temps : additionnez ce qu’il vous reste à payer sur vos crédits actuels, calculez le total remboursé avec la nouvelle offre (mensualité × durée, plus les frais et l’éventuelle pénalité), puis comparez.
Un simulateur donne en quelques secondes la nouvelle mensualité et le coût total ; le principe général du rachat est détaillé dans rachat de crédit en Côte d’Ivoire : principe, intérêt et démarches. Si vous cumulez plusieurs prêts, voyez aussi regroupement de crédits.
Questions fréquentes
Un rachat qui baisse la mensualité est-il toujours rentable ?
Non. Une mensualité plus basse obtenue en allongeant la durée augmente souvent le coût total. La rentabilité se juge sur le TEG et le coût total, pas sur la seule mensualité.
Quand un rachat fait-il vraiment gagner de l'argent ?
Surtout quand le nouveau TEG est plus bas que celui des crédits rachetés, ou quand on ne rallonge pas trop la durée. Sinon, le gain est un confort budgétaire, pas une économie.
Quels frais faussent le calcul ?
Les frais de dossier et de garantie du nouveau prêt, qui entrent dans son TEG. Si une pénalité de remboursement anticipé est réclamée sur les crédits soldés, elle n'entre pas dans ce TEG, mais la loi ivoirienne sur la consommation l'interdit (articles 173 et 204) : vous pouvez refuser de la payer.
Sur quoi comparer deux offres de rachat ?
Sur le TEG et le coût total du crédit, à durée comparable. Le TEG intègre les intérêts et les frais obligatoires du nouveau prêt, ce qui permet une comparaison juste entre établissements, dans la limite du taux d'usure de 14 % l'an pour les banques.