
En bref : Le regroupement de crédits réunit plusieurs prêts en cours (consommation, auto, personnel, parfois découvert) en un seul crédit à mensualité unique, plus basse. Il simplifie la gestion et allège le taux d’endettement, au prix d’un coût total généralement plus élevé puisque la dette est étalée plus longtemps. C’est une forme de rachat de crédit, adaptée à qui cumule plusieurs engagements.
Jongler avec un crédit auto, un prêt personnel et un découvert, chacun avec sa date et son taux, complique le budget et gonfle la charge mensuelle. Le regroupement de crédits répond précisément à cette situation. Voici ce qu’il change, ce qu’il coûte, et pour qui il est pertinent.
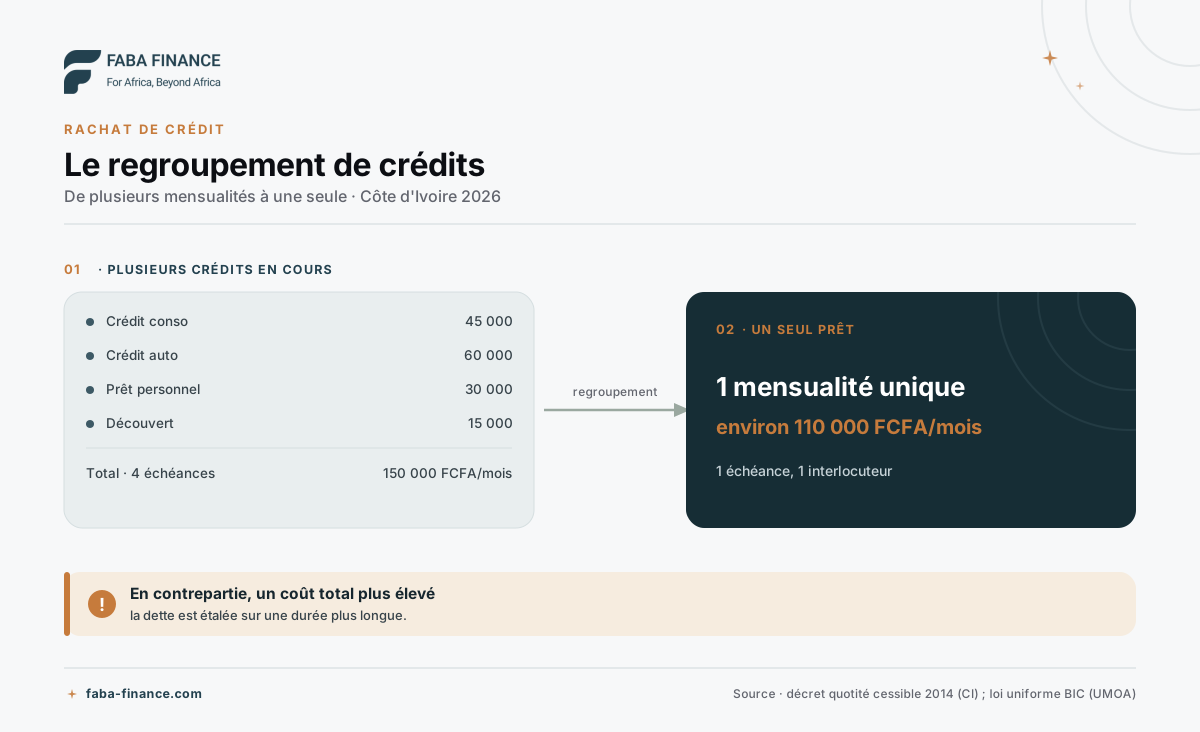 Plusieurs crédits, plusieurs échéances, une charge lourde : le regroupement les réunit en une mensualité unique.
Qu’est-ce que le regroupement de crédits ?
Le regroupement de crédits est un rachat portant sur plusieurs prêts à la fois. Un établissement rachète et solde vos crédits en cours, puis les remplace par un unique nouveau prêt. Résultat : une seule mensualité, une seule échéance, un seul interlocuteur. Pour le principe général, voyez rachat de crédit en Côte d’Ivoire : principe, intérêt et démarches.
Concrètement, plusieurs prélèvements dispersés se transforment en un seul, comme dans cet exemple simplifié (les montants illustrent le mécanisme, qui reste le même pour des encours plus élevés).
| Avant regroupement | Après regroupement | |
|---|---|---|
| Crédit conso | 45 000 FCFA/mois | |
| Crédit auto | 60 000 FCFA/mois | |
| Prêt personnel | 30 000 FCFA/mois | |
| Découvert | 15 000 FCFA/mois | |
| Total mensuel | 150 000 FCFA | ≈ 110 000 FCFA |
| Nombre d’échéances | 4 | 1 |
La mensualité unique est plus basse que la somme des anciennes, car la dette est réétalée. Le nombre d’interlocuteurs et de dates à suivre, lui, tombe à un.
Quels crédits peut-on regrouper ?
Le regroupement concerne surtout les crédits à la consommation : prêt personnel, crédit auto, crédit d’équipement, et souvent le découvert. Le crédit immobilier peut s’y ajouter, mais il entraîne une garantie hypothécaire et des frais propres. Plus vous cumulez d’engagements de ce type, plus l’opération a du sens.
| Type de crédit | Regroupable |
|---|---|
| Prêt personnel | Oui |
| Crédit auto | Oui |
| Crédit affecté (équipement) | Oui |
| Découvert bancaire | Souvent |
| Crédit immobilier | Cas particulier (voir plus bas) |
C’est là que la simplification et l’allègement de la mensualité pèsent le plus. Le cas de l’immobilier, plus lourd en garanties, obéit à des règles propres : voyez rachat de crédit immobilier.
Les avantages du regroupement
Le regroupement apporte trois bénéfices concrets : une mensualité unique plus basse, un taux d’endettement allégé qui peut rouvrir l’accès à un nouveau crédit, et une gestion simplifiée. Ces avantages sont surtout budgétaires : ils améliorent votre trésorerie mensuelle, pas forcément le coût total de vos dettes.
- Une seule mensualité, plus basse, plus facile à suivre.
- Un taux d’endettement allégé : en réduisant la charge mensuelle, le regroupement libère de la quotité cessible (encadrée en Côte d’Ivoire par le décret n° 2014-370), ce qui peut redonner de la capacité d’emprunt.
- Une gestion simplifiée : fini le suivi de plusieurs prélèvements à des dates différentes.
Les limites à connaître
Le principal inconvénient est le coût total. Étaler la dette sur une durée plus longue fait, le plus souvent, payer davantage au bout du compte. À cela s’ajoutent les frais du regroupement : frais de dossier, frais de garantie, et parfois une pénalité réclamée sur les crédits soldés, alors que la loi n° 2016-412 relative à la consommation prévoit un remboursement anticipé sans indemnité (article 173). Comme pour tout crédit, le TEG du nouveau prêt reste plafonné par le taux d’usure : 14 % l’an pour les banques depuis le 1er juin 2026.
Pour juger si l’opération vaut le coup, comparez le TEG et le coût total, pas seulement la mensualité : la méthode est détaillée dans rachat de crédit : comment savoir si c’est rentable, et la lecture d’un TEG dans TEG ou TAEG : comprendre le vrai coût d’un crédit.
Pour qui le regroupement est-il adapté ?
Le regroupement s’adresse surtout à ceux qui cumulent plusieurs crédits et dont la charge de remboursement devient difficile à porter, avec des revenus réguliers pour assumer la nouvelle mensualité. C’est un outil de respiration budgétaire, à utiliser avant que la situation ne se dégrade et qu’un impayé n’apparaisse dans votre historique. Si les mensualités dépassent déjà votre capacité, agissez tôt : voyez trop de crédits ? Alléger une charge de remboursement trop lourde.
Questions fréquentes
Quels crédits peut-on regrouper ?
En général, des crédits à la consommation, auto et personnels, et parfois un découvert. Le crédit immobilier peut aussi être inclus, mais avec une garantie hypothécaire et des frais propres. Le regroupement réunit ces engagements en un seul prêt à mensualité unique.
Le regroupement baisse-t-il la mensualité ?
Oui, le plus souvent, car la dette est étalée sur une durée plus longue. En contrepartie, le coût total augmente généralement, sauf si le nouveau TEG est nettement plus bas que celui des crédits regroupés.
Combien de crédits faut-il pour regrouper ?
Il n'y a pas de seuil universel, mais le regroupement prend tout son sens dès que l'on jongle avec deux crédits ou plus et que la charge devient difficile à suivre.
Le regroupement apparaît-il au BIC ?
Oui. Les anciens crédits apparaissent normalement comme soldés, et le nouveau prêt unique figure dans votre historique auprès du Bureau d'Information sur le Crédit. Vérifiez votre rapport quelques semaines après l'opération et contestez toute erreur.
Sources
- Décret n° 2014-370 du 18 juin 2014 (Côte d'Ivoire) relatif au régime de la quotité cessible et de la quotité saisissable (texte reproduit par Loi d'ici).
- Décision n° 19 du 29 décembre 2025 du Conseil des ministres de l'UMOA fixant le taux de l'usure, en vigueur le 1er juin 2026 (BCEAO).
- Loi n° 2016-412 du 15 juin 2016 relative à la consommation (Côte d'Ivoire) : remboursement anticipé (art. 173).
- BCEAO : cadre légal des bureaux d'information sur le crédit dans l'UMOA (loi uniforme).