
En bref : Le choix entre neuf et occasion ne joue pas seulement sur le prix : il détermine l’apport exigé, la durée accordée et l’acceptation même du dossier. Le neuf obtient des durées plus longues et parfois moins d’apport. L’occasion se finance avec un apport plus élevé, une durée plus courte, et une limite d’âge appliquée par la banque, à laquelle s’ajoute la limite douanière si le véhicule est importé.
Beaucoup d’acheteurs arbitrent entre neuf et occasion sur le seul prix affiché, puis découvrent que la banque ne finance pas les deux dans les mêmes conditions. Or c’est souvent le financement, pas le prix, qui décide de ce qui est réellement accessible.
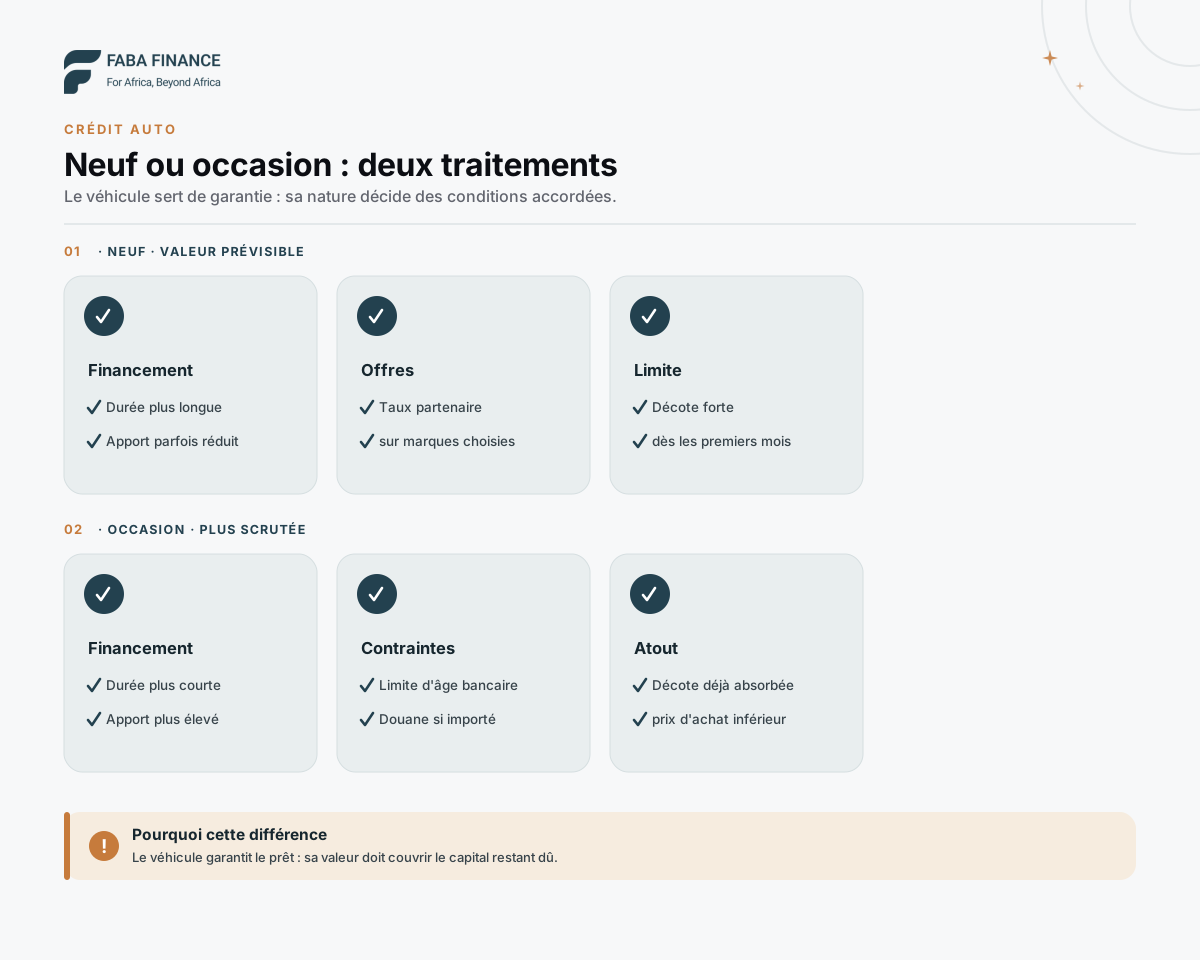 Le choix du véhicule conditionne l’apport, la durée et les contraintes appliquées au dossier.
Pourquoi la banque ne traite pas les deux pareil
Pour la banque, le véhicule est la garantie du prêt : en cas d’impayé, elle doit pouvoir le récupérer et le revendre pour couvrir le capital restant dû. Un véhicule à la valeur connue et lentement décroissante est une bonne garantie. Un véhicule ancien, dont la valeur peut s’effondrer avant la fin du crédit, en est une mauvaise.
De là découle tout le reste : l’apport demandé, la durée accordée et la décision même de financer.
C’est aussi pourquoi la banque applique sa propre limite d’âge, distincte de la réglementation douanière : elle refuse de financer un bien qui vaudra moins que sa créance à mi-parcours.
Le véhicule neuf
Un véhicule neuf se finance dans les meilleures conditions : valeur certaine, revente prévisible, durée de vie longue. Les banques accordent donc des durées plus longues, souvent jusqu’à 60 mois, ce qui allège la mensualité. Le revers est la décote : un véhicule neuf perd une part importante de sa valeur dès les premiers mois.
Ce qui joue en votre faveur. Les conditions négociées entre une banque et un concessionnaire peuvent réduire l’apport, parfois jusqu’à zéro, ou le taux sur certaines marques.
Ce qui joue contre. Le prix, évidemment, et surtout la décote initiale. Si vous devez revendre tôt, le capital restant dû peut dépasser la valeur du bien.
À vérifier sur les offres promotionnelles. Un taux d’appel sans apport s’accompagne souvent d’une durée courte, de frais de dossier plus élevés ou d’une assurance imposée. Comparez sur le TEG, jamais sur l’accroche : voyez TEG ou TAEG : le vrai coût d’un crédit.
Le véhicule d’occasion
Une occasion coûte moins cher à l’achat et sa plus forte décote a déjà été absorbée par le premier propriétaire. En contrepartie, la banque demande un apport plus élevé, accorde une durée plus courte et peut refuser un véhicule trop ancien ou trop kilométré. Une occasion importée doit en plus respecter la limite d’âge douanière.
Ce qui joue contre. L’incertitude sur l’état mécanique pèse aussi : un entretien lourd survenant en cours de crédit s’ajoute à la mensualité. Et une durée plus courte signifie une mensualité plus élevée, même si les barèmes bancaires appliquent souvent un taux plus bas sur les durées courtes.
Si le véhicule est importé, une contrainte supplémentaire s’ajoute, et elle est éliminatoire : le décret n° 2017-792 limite à 5 ans l’âge d’une voiture de tourisme d’occasion importée, comptés depuis sa première mise en circulation. Un véhicule non conforme ne peut pas être dédouané. Voyez importer une voiture d’occasion en Côte d’Ivoire.
Le comparatif
Le neuf l’emporte sur la durée accordée, la simplicité du dossier et l’entretien à court terme. L’occasion l’emporte sur le prix d’achat et la décote déjà absorbée. Les contraintes d’âge, bancaires et douanières, ne pèsent que sur l’occasion. Le tableau résume ce que chaque choix implique pour votre financement.
| Neuf | Occasion | |
|---|---|---|
| Prix d’achat | élevé | inférieur |
| Décote initiale | forte, dès les premiers mois | déjà absorbée |
| Apport exigé | parfois réduit sur offre concessionnaire | plus élevé |
| Durée accordée | plus longue | plus courte |
| Limite d’âge bancaire | sans objet | appliquée |
| Contrainte douanière | sans objet si acheté localement | déterminante si importé |
| Entretien à court terme | faible, sous garantie | à budgéter dès l’achat |
| Dossier | plus simple | plus scruté |
Comment trancher
Le neuf se justifie si vous gardez vos véhicules longtemps et qu’une offre réduit vraiment le coût total. L’occasion se justifie si vous avez un apport confortable, pouvez faire expertiser le véhicule et acceptez une mensualité plus élevée. Dans les deux cas, la question préalable est votre capacité d’emprunt.
Le neuf a du sens si vous gardez vos véhicules longtemps, si une offre concessionnaire vous donne un TEG réellement inférieur, et si votre quotité cessible absorbe une mensualité sur longue durée sans compromettre un autre projet.
L’occasion a du sens si vous disposez d’un apport confortable, si vous savez faire expertiser le véhicule, et si vous acceptez une durée plus courte donc une mensualité plus élevée.
Un crédit auto s’ajoute à vos engagements et peut fermer la porte à un projet immobilier ultérieur : vérifiez d’abord votre capacité d’emprunt. Le chiffrage complet, frais et taxes compris, figure dans le coût réel d’un crédit auto.
Enfin, si l’objectif est d’utiliser un véhicule plutôt que de le posséder, la question du montage se pose autrement : voyez LOA, LLD ou crédit auto.
Pour replacer cet arbitrage dans l’ensemble du parcours, revenez au guide crédit auto en Côte d’Ivoire.
Questions fréquentes
Est-il plus facile de financer un véhicule neuf ?
En général, oui. Sa valeur est connue et sa revente prévisible, ce qui rassure la banque : durées plus longues, apport parfois plus faible, et parfois des conditions négociées avec un concessionnaire.
Les banques financent-elles l'occasion ?
Oui, mais avec plus de contraintes : apport plus élevé, durée plus courte, et une limite d'âge ou de kilométrage du véhicule fixée par chaque établissement selon sa propre politique de risque.
Pourquoi la banque limite-t-elle l'âge du véhicule financé ?
Parce que le véhicule sert de garantie. Un bien dont la valeur s'effondre avant la fin du crédit ne couvre plus le capital restant dû, et la banque refuse alors de le financer ou raccourcit la durée.
L'occasion revient-elle moins cher au total ?
Pas nécessairement. Le prix d'achat est inférieur, mais l'apport plus élevé, la durée plus courte et l'entretien immédiat rapprochent souvent les deux coûts totaux. Seul un chiffrage complet permet de trancher.
Une occasion importée change-t-elle quelque chose ?
Oui. Elle doit respecter la limite d'âge fixée par le décret n° 2017-792 du 6 décembre 2017, soit 5 ans pour une voiture de tourisme comptés depuis sa première mise en circulation. Au-delà, elle ne peut pas être dédouanée.
Sources
- BICICI : conditions de banque, juillet 2026 (taux des crédits aux particuliers croissants avec la durée).
- Fraternité Matin (6 décembre 2017) : limites d'âge des véhicules d'occasion importés par catégorie.
- Ministère des Transports : déclaration du comité de suivi du décret n° 2017-792 du 6 décembre 2017.
- BCEAO : décision n° 19 du 29 décembre 2025 du Conseil des ministres de l'UMOA fixant le taux de l'usure.