
En bref : En Côte d’Ivoire, les barèmes bancaires publiés en 2026 situent le crédit aux particuliers entre 8,5 % et 13 % l’an hors taxes selon la durée, avant négociation. Comptez un apport de 20 à 30 % et une durée de 12 à 60 mois. Le TEG est plafonné à 14 % l’an pour une banque. Une occasion importée doit respecter une limite d’âge fixée par décret, sinon elle n’est pas dédouanée.
Acheter un véhicule à crédit en Côte d’Ivoire ne se résume pas à comparer des mensualités. Le choix entre neuf et occasion change les conditions de financement, l’importation obéit à une limite d’âge qui peut bloquer un véhicule au port, et le budget réel dépasse le prix affiché. Ce guide couvre l’ensemble. Chaque section renvoie vers un article détaillé.
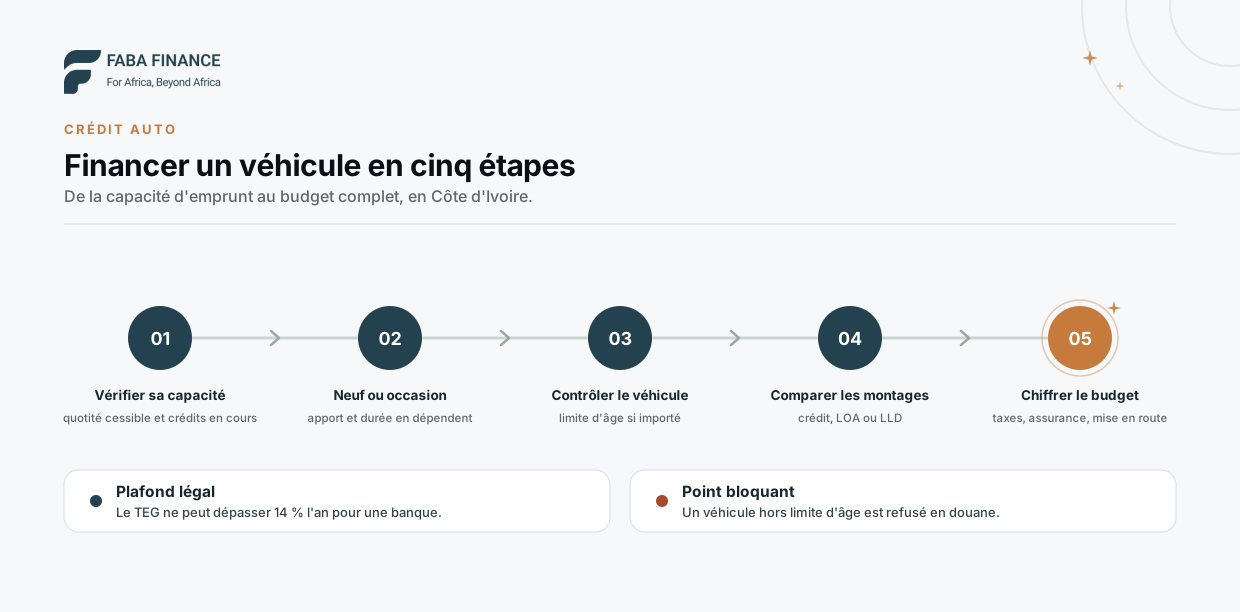 De la vérification de la capacité au budget complet : le parcours d’un financement automobile.
Combien pouvez-vous emprunter ?
Le point de départ n’est pas le prix du véhicule mais votre capacité d’emprunt. Elle découle de la quotité cessible, fixée par le décret n° 2014-370 et progressive selon le revenu : de 35 % du salaire pour les revenus les plus modestes à 57 % au-delà de 2 000 000 FCFA, crédits en cours déduits.
La banque applique ce taux à vos revenus pour obtenir une mensualité maximale, puis en retire vos remboursements déjà engagés. Un crédit auto vient donc s’ajouter à l’existant, et c’est souvent là que le dossier bloque. Le barème complet et la méthode figurent dans comment calculer sa capacité d’emprunt et dans comment obtenir un crédit en Côte d’Ivoire.
La domiciliation du salaire est demandée de façon quasi systématique pour un salarié, comme sur les autres crédits.
Quel taux, quel apport, quelle durée ?
Les barèmes publiés en 2026 par les banques ivoiriennes affichent, pour les crédits aux particuliers, des taux de l’ordre de 8,5 % à 13 % l’an hors taxes, qui montent avec la durée. L’apport tourne autour de 20 à 30 % du prix et la durée dépasse rarement 60 mois. Ce sont des repères, pas des offres.
| Repère | Ordre de grandeur (2026, indicatif) |
|---|---|
| Taux des barèmes publiés | 8,5 % (6 à 12 mois) à 13 % (37 à 60 mois) HT, avant négociation |
| Apport | 20 % à 30 % du prix, davantage pour une occasion |
| Durée | 12 à 60 mois en général |
| Frais de dossier | 1,5 % à 2 % du montant financé selon la banque |
| Plafond légal du TEG | 14 % l’an pour une banque |
Les taux et les frais de dossier proviennent des conditions de banque publiées par la BICICI (juillet 2026) et par Coris Bank International (mai 2026) ; l’apport et la durée sont des ordres de grandeur de marché. Un salarié dont l’employeur a signé une convention avec la banque, ou un acheteur passant par une offre concessionnaire, obtient souvent mieux que le barème. Des offres sans apport existent aussi, en général limitées à certaines marques : comparez-les sur le coût total plutôt que sur l’accroche.
Deux réflexes valent ici comme ailleurs. Comparez sur le TEG, qui intègre frais de dossier, assurance obligatoire et commissions, et non sur le taux nominal. Et retenez que le taux d’usure plafonne le TEG bancaire à 14 % l’an depuis le 1er juin 2026 : au-delà, le crédit est usuraire. Le mécanisme est détaillé dans TEG ou TAEG : le vrai coût d’un crédit.
Neuf ou occasion : ce que ça change
Pour la banque, le véhicule sert de garantie. Un véhicule neuf, dont la valeur est connue, obtient en général une durée plus longue et parfois un apport plus faible. Une occasion se finance aussi, mais avec un apport plus élevé, une durée plus courte et une limite d’âge propre à chaque établissement.
Le véhicule neuf rassure le prêteur : sa valeur est connue, sa revente prévisible, sa durée de vie longue. Les offres liées à un concessionnaire peuvent en outre alléger l’apport.
L’occasion se finance avec plus de contraintes, car la banque ne veut pas d’une garantie dont la valeur s’effondre avant la fin du crédit. Le détail de cet arbitrage est traité dans crédit auto : neuf ou occasion.
Importer une occasion : la contrainte à connaître avant de payer
Le décret n° 2017-792 du 6 décembre 2017 limite l’âge des véhicules d’occasion importés : 5 ans pour une voiture de tourisme, comptés depuis sa première mise en circulation. Appliqué depuis le 1er juillet 2018, il rend impossible le dédouanement d’un véhicule trop ancien. C’est la vérification à faire avant tout paiement.
La date du 1er juillet 2018 a été retenue par le Gouvernement comme date limite d’embarquement, après un délai supplémentaire de trois mois obtenu par le comité de suivi du décret. Les limites dépendent de la catégorie : 5 ans pour les véhicules de tourisme et les taxis, 7 ans pour les minicars et camionnettes, 10 ans pour les cars et camions.
S’y ajoute la fiscalité, calculée sur la valeur CAF (coût, assurance, fret) : droits de douane, TVA au taux de 18 % sur la valeur CAF augmentée des droits, et droits d’accise pour les véhicules de tourisme les plus puissants.
Des aménagements ciblés ont été accordés depuis 2018. Faites confirmer la limite applicable par les Douanes avant tout engagement, et n’achetez pas à l’étranger sur la seule foi d’une annonce. Le détail figure dans importer une voiture d’occasion en Côte d’Ivoire.
Crédit, LOA ou LLD ?
Trois montages coexistent. Le crédit auto vous rend propriétaire dès l’achat. La LOA, location avec option d’achat, vous laisse acheter le véhicule en fin de contrat. La LLD, location longue durée, ne vous en rend jamais propriétaire. Le bon choix dépend de ce que vous voulez : posséder le véhicule ou seulement l’utiliser.
Le crédit auto est de loin la formule la plus courante pour un particulier : le véhicule est à vous, vous remboursez un emprunt.
La LOA repose sur un principe proche du crédit-bail : l’organisme achète le véhicule, vous le loue, et vous pouvez l’acquérir en fin de contrat à un prix convenu. Pour une entreprise, le cadre est celui du crédit-bail, régi par la loi n° 2017-802 du 7 décembre 2017 et réservé à un usage professionnel. Pour un particulier, la LOA relève du droit de la consommation.
La LLD ne prévoit pas d’option d’achat : vous louez l’usage, sans jamais devenir propriétaire.
Ces formules restent peu répandues en Côte d’Ivoire et surtout tournées vers les entreprises. La comparaison chiffrée est développée dans LOA, LLD ou crédit auto.
Le budget réel, au-delà du prix
Un plan de financement construit sur le seul prix du véhicule est presque toujours faux. Il faut y ajouter les frais de dossier, l’assurance obligatoire, la carte grise, la vignette et la visite technique, la mise en route et, pour un véhicule importé, les droits et taxes de douane. Chiffrez tout avant de signer.
À prévoir en plus du prix :
- les droits et taxes de douane si le véhicule est importé,
- la carte grise et les frais d’immatriculation,
- l’assurance de responsabilité civile, obligatoire pour circuler selon le Code CIMA,
- la vignette et la visite technique, à renouveler,
- les frais de dossier de la banque,
- la mise en route : pneus, révision, pièces d’usure sur une occasion.
Le détail poste par poste, et la façon de comparer deux offres sur le coût total, sont dans le coût réel d’un crédit auto.
Les pièges à éviter
La plupart des mauvaises surprises viennent de cinq erreurs : raisonner en mensualité, acheter une occasion importée sans vérifier son âge, oublier l’assurance, comparer un crédit et une location sur le loyer, et négliger sa quotité cessible. Chacune se prévient avant la signature.
- Raisonner en mensualité. Allonger la durée réduit la mensualité et augmente la facture, sur un bien qui se déprécie vite.
- Acheter une occasion importée sans vérifier son âge. Un véhicule hors limite ne peut pas être dédouané.
- Oublier l’assurance dans le budget. Elle est obligatoire et pèse sur la charge mensuelle réelle.
- Comparer un crédit et une LOA sur le loyer. Il faut comparer les coûts totaux, option d’achat comprise.
- Négliger sa quotité cessible. Un crédit auto s’ajoute aux engagements existants et peut compromettre un projet immobilier ultérieur.
Questions fréquentes
Quel taux pour un crédit auto en Côte d'Ivoire ?
À titre indicatif, les barèmes publiés en 2026 par les banques ivoiriennes pour les crédits aux particuliers vont d'environ 8,5 % à 13 % l'an hors taxes selon la durée. Les conventions employeur et les offres concessionnaires peuvent faire mieux. Le TEG ne peut pas dépasser 14 % l'an pour une banque depuis le 1er juin 2026.
Quel apport faut-il prévoir ?
L'ordre de grandeur couramment pratiqué est de 20 à 30 % du prix du véhicule, davantage pour une occasion. Certaines offres liées à un concessionnaire financent une part plus élevée, parfois sans apport, mais elles se comparent sur le TEG et le coût total.
Sur combien de temps peut-on emprunter ?
Le plus souvent de 12 à 60 mois. Une durée plus longue reste rare et dépend de l'établissement, de votre profil et de l'âge du véhicule. Plus la durée est longue, plus le coût total augmente sur un bien qui se déprécie.
Peut-on financer une voiture d'occasion ?
Oui, mais les banques sont plus restrictives : apport plus élevé, durée plus courte et limite d'âge du véhicule fixée par chaque établissement. Une occasion importée doit en outre respecter la limite d'âge fixée par décret, sous peine de ne pas pouvoir être dédouanée.
Quelle est la limite d'âge pour importer une voiture d'occasion ?
Le décret n° 2017-792 du 6 décembre 2017, appliqué depuis le 1er juillet 2018, fixe 5 ans pour les véhicules de tourisme et les taxis, 7 ans pour les minicars et camionnettes, 10 ans pour les cars et camions, comptés depuis la première mise en circulation. Faites confirmer la limite par les Douanes avant d'acheter.
LOA ou crédit auto : quelle différence ?
Avec un crédit, vous êtes propriétaire dès l'achat et remboursez un emprunt. En LOA, l'organisme financier achète le véhicule et vous le loue, avec une option d'achat en fin de contrat. Les deux se comparent sur le coût total, jamais sur la seule mensualité.
Sources
- BCEAO : décision n° 19 du 29 décembre 2025 du Conseil des ministres de l'UMOA fixant le taux de l'usure (14 % pour les banques, 24 % pour les autres établissements), en vigueur le 1er juin 2026.
- BICICI : conditions de banque, juillet 2026 (taux des crédits aux particuliers selon la durée, frais de dossier).
- Coris Bank International Côte d'Ivoire : conditions de banque, mai 2026 (frais de dossier des crédits à la consommation).
- Ministère des Transports : déclaration du comité de suivi du décret n° 2017-792 du 6 décembre 2017, prise d'effet au 1er juillet 2018.
- Fraternité Matin (6 décembre 2017) : limites d'âge par catégorie de véhicule adoptées en Conseil des ministres.
- Décret ivoirien n° 2014-370 du 18 juin 2014 : quotité cessible et saisissable.
- Code CIMA, article 200 : obligation d'assurance de responsabilité civile automobile.