
En bref : Le prix affiché du véhicule n’est qu’une partie du budget. S’y ajoutent les frais de dossier, l’assurance, la carte grise, la vignette, la mise en route et, pour un véhicule importé, les droits de douane, la TVA de 18 % et parfois des droits d’accise. Côté crédit, le seul indicateur qui permet de comparer deux offres est le TEG, plafonné à 14 % l’an pour une banque.
C’est l’écart entre le budget prévu et la facture finale qui met les acheteurs en difficulté, pas le prix du véhicule lui-même. Le calcul honnête se fait avant l’achat, poste par poste, et il change souvent la décision : le véhicule qu’on pensait accessible ne l’est pas, celui d’à côté l’est.
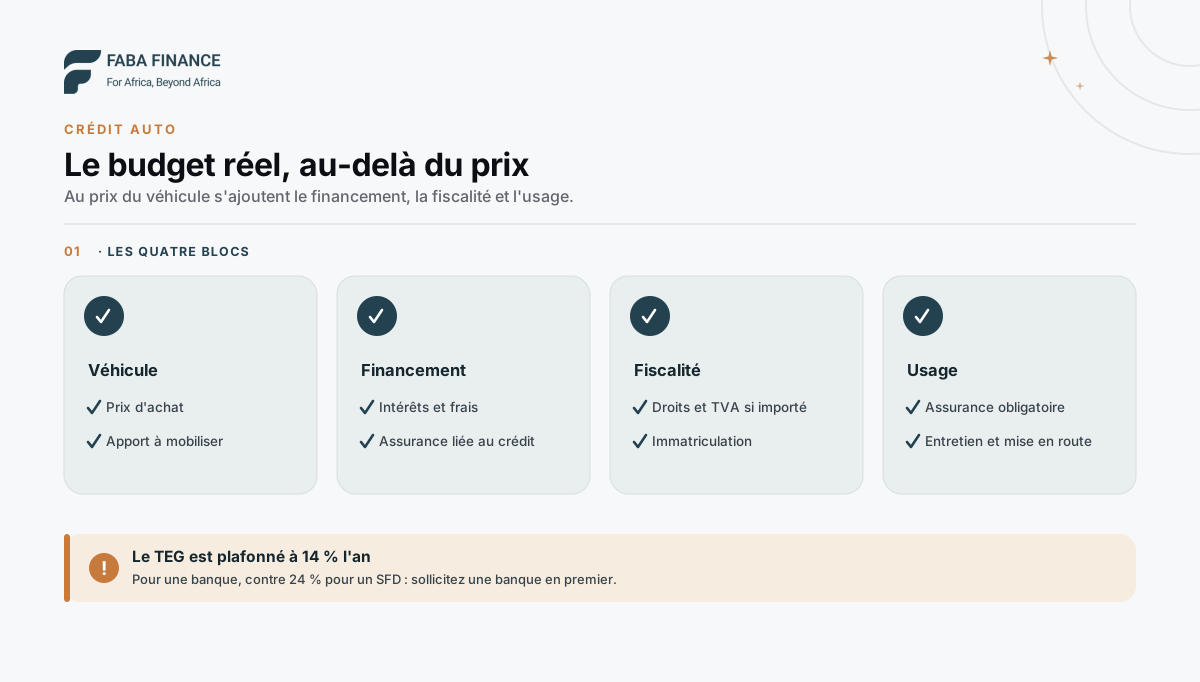 Prix du véhicule, financement, taxes et coûts d’usage : les quatre blocs du budget.
Le TEG, seul indicateur comparable
Le taux effectif global rassemble en un seul pourcentage annuel les intérêts, les frais de dossier, l’assurance emprunteur obligatoire et les commissions imposées. Les impôts et taxes, dont la taxe sur les opérations bancaires, n’en font pas partie : c’est ce TEG hors taxes que la loi compare au taux d’usure, et il ne peut pas dépasser 14 % l’an pour une banque. C’est le seul chiffre qui permet de comparer deux offres de crédit auto. Certaines banques affichent aussi un taux « taxes comprises » : vérifiez que les deux offres sont calculées de la même façon.
Sur un crédit auto, les frais de dossier ne sont pas négligeables : les barèmes publiés en 2026 les fixent à 1,5 % (Coris Bank International, mai 2026) ou 2 % (BICICI, juillet 2026) du montant d’un crédit à la consommation. Rapportés à une durée courte, ils pèsent proportionnellement plus lourd que sur un crédit long.
Le taux d’usure, fixé par le Conseil des ministres de l’UMOA, plafonne le TEG à 14 % l’an pour une banque et à 24 % l’an pour une institution de microfinance ou un établissement financier, depuis le 1er juin 2026. L’écart est considérable sur un financement automobile : sollicitez une banque en premier quand votre dossier le permet.
Le mécanisme complet est expliqué dans TEG ou TAEG : le vrai coût d’un crédit.
Les postes à budgéter
Le budget complet se répartit en quatre blocs : le véhicule et l’apport, le financement avec ses intérêts, frais et assurance, la fiscalité et l’administration, puis l’usage. La fiscalité d’importation ne concerne que les véhicules achetés à l’étranger, mais elle peut alors représenter une part importante de la facture finale.
| Bloc | Postes |
|---|---|
| Véhicule | prix d’achat, apport à mobiliser |
| Financement | intérêts, frais de dossier, assurance liée au crédit |
| Fiscalité et administration | droits de douane, TVA, droits d’accise, carte grise, vignette |
| Usage | assurance du véhicule, visite technique, entretien, carburant, mise en route |
La fiscalité ne concerne que les véhicules importés, mais elle est alors déterminante. Elle se calcule sur la valeur CAF, coût plus assurance plus fret, et non sur le prix payé au vendeur. Les droits de douane s’y appliquent, puis la TVA de 18 % porte sur la valeur CAF augmentée de ces droits, avec un effet de cascade qui surprend la plupart des acheteurs. Des droits d’accise s’ajoutent pour les véhicules de tourisme au-delà d’une certaine puissance fiscale. Le détail figure dans importer une voiture d’occasion en Côte d’Ivoire.
La mise en route est le poste le plus souvent oublié sur une occasion : pneus, révision, pièces d’usure. Prévoyez-la dès le budget initial plutôt que de la découvrir le premier mois, alors que la mensualité court déjà.
Le piège de la durée
Allonger la durée réduit la mensualité mais augmente le coût total. Sur un véhicule, la logique se retourne contre l’emprunteur : le bien se déprécie vite, et un crédit long vous fait devoir à la banque plus que sa valeur pendant une partie du contrat. Choisissez la durée la plus courte que votre budget supporte.
C’est l’argument commercial le plus employé, et il est arithmétiquement juste : une mensualité plus basse est plus facile à accepter. Mais un crédit long sur un actif qui perd rapidement de la valeur crée une situation défavorable. Une revente forcée, un sinistre ou un changement de situation vous laisse avec un solde à payer sur un bien que vous n’avez plus.
La règle pratique : si la mensualité ne passe qu’en allongeant fortement la durée, c’est le véhicule qu’il faut revoir, pas la durée.
Comment comparer deux offres
Comparez deux offres sur le coût total pour une même durée : apport, somme des mensualités, frais et assurance compris. Exigez le TEG par écrit, vérifiez ce que couvre l’assurance, intégrez la valeur de revente et assurez-vous que la mensualité tient dans votre quotité cessible. Une offre présentée uniquement en mensualité n’est pas comparable.
Ramenez tout au coût total sur la même durée. Apport plus somme des mensualités, assurance et frais compris.
Exigez le TEG par écrit. Une publicité ou une offre de crédit doit de toute façon afficher son taux effectif global.
Vérifiez ce que l’assurance couvre. Une assurance imposée par la banque et une assurance choisie par vous n’ont ni le même prix ni les mêmes garanties.
Lisez la clause de remboursement anticipé. Pour un crédit auto consenti à un particulier, la loi n° 2016-412 relative à la consommation (article 173) vous permet de rembourser par anticipation, en tout ou partie, sans indemnité et sans que la banque puisse s’y opposer. Elle peut seulement refuser un remboursement partiel de 10 % ou moins du montant emprunté, sauf s’il solde le crédit. Les intérêts à venir sont alors annulés : utile si vous comptez revendre avant terme.
Intégrez la revente. Sur un véhicule, la valeur résiduelle en fin de crédit fait partie du calcul. C’est aussi ce qui rend la comparaison avec une location instructive : voyez LOA, LLD ou crédit auto.
Vérifiez enfin votre quotité cessible. La mensualité doit tenir dans la part de revenu mobilisable, après déduction de vos crédits en cours. Le calcul figure dans comment calculer sa capacité d’emprunt.
Ce qu’il faut retenir
Le coût réel d’un crédit auto se lit sur le TEG, plafonné à 14 % pour une banque, et sur le budget complet : frais de dossier, assurance, carte grise, taxes à l’importation et mise en route. Une durée courte coûte moins cher au total, et une occasion importée se chiffre sur la valeur CAF.
- Le TEG est le seul chiffre qui permet de comparer, et il est plafonné à 14 % pour une banque.
- Les frais de dossier, de 1,5 % à 2 % dans les barèmes publiés, pèsent plus lourd sur une durée courte.
- Pour une importation, les taxes se calculent sur la valeur CAF, avec un effet de cascade.
- La durée longue allège la mensualité et alourdit le coût, sur un bien qui se déprécie.
- La mise en route d’une occasion se budgète à l’achat, pas après.
Pour replacer ce calcul dans l’ensemble du parcours, revenez au guide crédit auto en Côte d’Ivoire.
Questions fréquentes
Sur quel indicateur comparer deux offres de crédit auto ?
Sur le TEG, qui intègre les intérêts, les frais de dossier, l'assurance obligatoire et les commissions imposées. Le taux nominal seul ne permet aucune comparaison fiable entre deux banques.
Quel est le plafond légal du TEG ?
Depuis le 1er juin 2026, le taux d'usure limite le TEG à 14 % l'an pour une banque et à 24 % l'an pour une institution de microfinance ou un établissement financier, selon la décision du Conseil des ministres de l'UMOA du 29 décembre 2025.
Quels frais s'ajoutent au prix du véhicule ?
Les frais de dossier de la banque, de l'ordre de 1,5 % à 2 % du montant dans les barèmes publiés en 2026, l'assurance, la carte grise, la vignette et la visite technique, et pour un véhicule importé les droits de douane, la TVA de 18 % et éventuellement des droits d'accise.
Allonger la durée est-il une bonne idée ?
Cela réduit la mensualité mais augmente le coût total, sur un bien qui se déprécie. Le risque est de devoir à la banque plus que la valeur du véhicule en cas de revente anticipée ou de sinistre.
L'assurance est-elle obligatoire ?
L'assurance de responsabilité civile du véhicule est obligatoire pour circuler, en vertu de l'article 200 du Code CIMA. La banque peut en outre exiger une assurance liée au crédit, qui entre alors dans le TEG.
Sources
- BCEAO : décision n° 19 du 29 décembre 2025 du Conseil des ministres de l'UMOA fixant le taux de l'usure, en vigueur le 1er juin 2026.
- BICICI : conditions de banque, juillet 2026 (frais de dossier de 2 % sur les crédits à la consommation).
- Coris Bank International Côte d'Ivoire : conditions de banque, mai 2026 (frais de dossier de 1,5 % sur les crédits à la consommation).
- Loi ivoirienne n° 2016-412 du 15 juin 2016 relative à la consommation, article 173 : remboursement anticipé d'un crédit à la consommation sans indemnité (reproduction FAOLEX).
- Direction générale des Douanes de Côte d'Ivoire : dédouanement des véhicules, taxation sur la valeur CAF.
- Direction générale des Impôts : Code général des impôts, TVA au taux normal de 18 %.
- Code CIMA, article 200 : obligation d'assurance de responsabilité civile automobile.