
En bref : Le besoin en fonds de roulement (BFR) est l’argent immobilisé par votre cycle d’exploitation : stocks et créances clients, moins le délai que vous accordent vos fournisseurs. C’est pourquoi une PME rentable peut manquer de trésorerie. Avant de l’emprunter, réduisez-le : raccourcir les délais clients coûte moins cher qu’un découvert et améliore votre dossier bancaire.
C’est l’angle mort du financement des PME. On cherche un crédit pour investir, rarement pour tenir. Pourtant, la trésorerie est ce qui tue les entreprises, y compris celles dont le carnet de commandes est plein. Comprendre le mécanisme permet de le traiter à la racine, et de ne recourir au financement que pour la part irréductible.
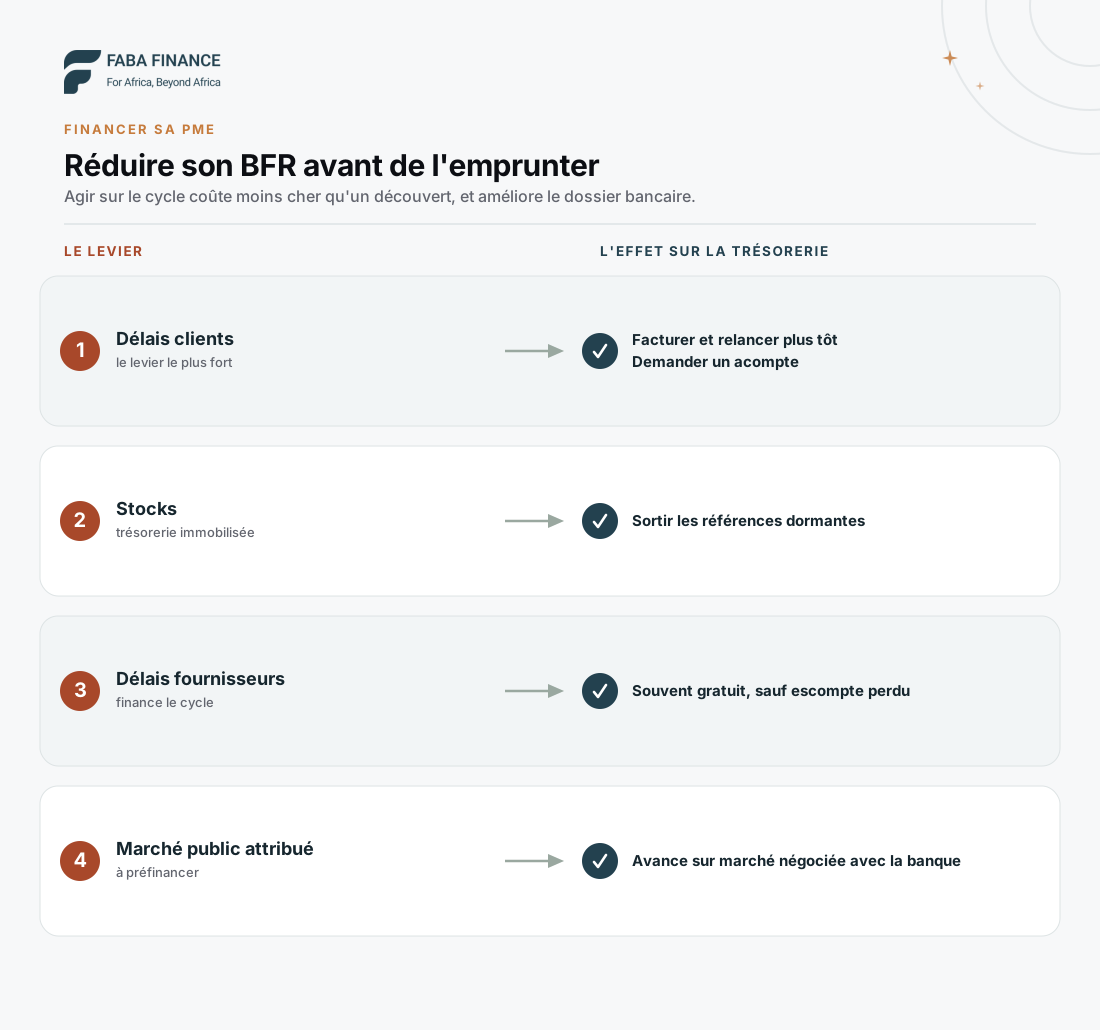 Délais clients, stocks, délais fournisseurs, marché public à préfinancer : agir sur le cycle avant de chercher un financement.
Ce qu’est le BFR, concrètement
Le BFR mesure l’argent bloqué entre le moment où vous payez vos achats et celui où vos clients vous paient. Il se calcule simplement : stocks plus créances clients, moins dettes fournisseurs. S’il est positif, il doit être financé, par votre trésorerie ou par un concours bancaire. Et plus l’activité croît, plus il grossit.
Prenez une entreprise qui achète de la matière, la transforme, vend, puis attend d’être payée. Entre le décaissement chez le fournisseur et l’encaissement chez le client, il s’écoule du temps. Pendant ce temps, l’argent est immobilisé dans le cycle, et il faut bien qu’il vienne de quelque part.
Trois postes déterminent ce besoin :
- les stocks, que vous avez payés et pas encore vendus,
- les créances clients, que vous avez facturées et pas encore encaissées,
- les dettes fournisseurs, qui jouent en sens inverse puisqu’elles vous laissent du délai.
D’où la règle qui surprend tant de dirigeants : une entreprise peut croître, être rentable, et faire faillite. La croissance augmente mécaniquement les stocks et les créances, donc le BFR, donc le besoin de trésorerie. Croître sans financer son BFR est un scénario de défaillance classique.
Pourquoi le tableau des flux le révèle immédiatement
Le tableau des flux de trésorerie sépare ce que l’activité encaisse réellement de ce que le compte de résultat constate. Un BFR qui dérape y apparaît aussitôt : bénéfice positif, mais flux de trésorerie opérationnels négatifs. Dans le SYSCOHADA révisé, ce tableau fait partie des quatre états financiers obligatoires du Système normal.
Il a remplacé l’ancien TAFIRE depuis le 1er janvier 2018, aux côtés du bilan, du compte de résultat et des notes annexes. Un compte de résultat peut afficher un bénéfice confortable pendant que la trésorerie d’exploitation est négative : les ventes sont constatées, mais l’argent n’est pas rentré. L’analyste crédit lit cet écart en quelques secondes, et il en tire une conclusion sur votre pilotage autant que sur votre solvabilité. La lecture complète de ces documents est détaillée dans des états financiers qui inspirent confiance.
Réduire avant d’emprunter
Chaque franc de BFR que vous supprimez est un franc que vous n’aurez ni à emprunter, ni à rémunérer. Les leviers sont connus : encaisser plus vite, stocker moins, obtenir des délais fournisseurs plus longs. Financer un BFR non maîtrisé revient à payer des intérêts sur un problème d’organisation.
Agissez sur les délais clients. C’est le levier le plus puissant. Facturer le jour même plutôt qu’en fin de mois, relancer avant l’échéance et non après, demander un acompte à la commande, appliquer les pénalités prévues au contrat. Réduire de trente jours le délai moyen d’encaissement libère environ un mois de ventes à crédit.
Réduisez les stocks dormants. Chaque unité en stock est de la trésorerie immobilisée. Un inventaire honnête révèle souvent des références qui ne tournent plus.
Négociez les délais fournisseurs. Symétriquement, chaque jour gagné côté fournisseur finance votre cycle, souvent sans frais : vérifiez qu’il ne vous fait pas perdre un escompte pour paiement comptant.
Facturez les acomptes sur les marchés longs. Sur un chantier ou une prestation étalée, l’échéancier de facturation est aussi important que le prix.
Ces actions ont un double effet : elles réduisent le besoin, et elles améliorent les ratios que la banque examinera. Un dirigeant qui a fait ce travail arrive en entretien avec un argument solide.
Les financements adaptés au besoin résiduel
La part du BFR qui reste après ce travail se finance en deux temps. Sa fraction permanente, celle qui ne disparaît jamais, relève de ressources stables : capitaux propres, bénéfices mis en réserve ou crédit à moyen terme. Les pointes et les décalages ponctuels se financent par des concours court terme, calés sur le cycle d’exploitation.
| Besoin | Instrument |
|---|---|
| Part permanente du BFR | Fonds propres, bénéfices mis en réserve, crédit de trésorerie à moyen terme |
| Décalages de quelques jours | Facilité de caisse |
| Pics saisonniers ou récurrents | Découvert autorisé, crédit de campagne |
| Effets de commerce à encaisser | Escompte commercial |
| Factures clients, notamment sur acheteurs publics | Affacturage ou mobilisation de créances |
| Marché attribué, à préfinancer | Avance sur marché, complétée par les cautions de marché |
Ce dernier cas mérite une mention particulière. Une PME qui remporte un marché public doit souvent avancer les dépenses, puis attendre un paiement qui peut tarder. La banque peut préfinancer le marché en s’appuyant sur le contrat signé, et délivrer les cautions demandées par l’acheteur (soumission, bonne exécution, restitution d’avance). Quand les sûretés manquent, les garanties publiques décrites dans FGPME et SGPME : les garanties publiques peuvent partager le risque avec la banque, qui reste votre point d’entrée.
L’erreur à ne pas commettre
L’erreur classique consiste à financer un besoin ponctuel de trésorerie par un crédit d’investissement, ou un équipement durable par un découvert. Dans les deux cas, la durée du financement ne correspond plus à celle du besoin : l’entreprise rembourse trop longtemps, ou doit renégocier chaque année un concours qui finance un actif durable.
Alignez toujours la durée du financement sur celle du besoin. Un crédit d’investissement s’amortit sur plusieurs années, alors qu’un décalage de trésorerie se résorbe à chaque encaissement. La seule exception apparente confirme la règle : la part permanente du BFR, qui ne se résorbe jamais, se finance légitimement par des ressources longues.
Pour un analyste, un financement mal apparié est un signal fort : il révèle que le besoin n’a pas été qualifié. C’est l’une des causes de refus détaillées dans pourquoi les banques refusent les PME.
Le coût, à surveiller de près
Un concours court terme se compare, comme tout crédit, sur son TEG et non sur le taux affiché. Sur une durée courte, les commissions de mouvement et les frais de dossier pèsent proportionnellement plus lourd ; la TOB, taxe sur les intérêts, s’y ajoute hors TEG. Un découvert peu cher en apparence peut ainsi coûter davantage qu’un crédit amortissable bien négocié.
Le calcul est détaillé dans TEG ou TAEG : le vrai coût d’un crédit.
Ce TEG reste plafonné par le taux d’usure. Depuis le 1er juin 2026, la décision n° 19 du Conseil des ministres de l’UMOA le fixe à 14 % l’an pour les banques et à 24 % l’an pour les établissements financiers de crédit et les institutions de microfinance. Sur un besoin récurrent, l’écart entre ces deux plafonds se chiffre vite.
Pour replacer ce besoin dans l’ensemble des solutions, revenez au guide financement des PME en Côte d’Ivoire.
Questions fréquentes
Qu'est-ce que le besoin en fonds de roulement (BFR) ?
C'est l'argent immobilisé par le cycle d'exploitation : ce que vous avancez en stocks et en créances clients, moins ce que vos fournisseurs vous laissent en délai de paiement. Un BFR positif doit être financé, par votre trésorerie ou par la banque.
Comment calculer le BFR de son entreprise ?
À partir du bilan : stocks plus créances clients, moins dettes fournisseurs. Pour le suivre, exprimez-le en jours de chiffre d'affaires : un BFR qui grossit plus vite que les ventes signale une dérive des délais clients ou des stocks.
Une entreprise rentable peut-elle manquer de trésorerie ?
Oui, et c'est fréquent. Un résultat positif n'est pas de la trésorerie : si vos clients paient à 120 jours et vos fournisseurs à 30, l'écart doit être financé même avec une bonne marge.
Quels financements pour un besoin de trésorerie ?
La facilité de caisse pour les décalages de quelques jours, le découvert autorisé ou le crédit de campagne pour les pics saisonniers, l'escompte ou l'affacturage pour les créances clients, et l'avance sur marché pour un marché attribué. La part permanente du BFR relève de ressources stables.
Faut-il emprunter pour financer son BFR ?
Pas en premier. Réduire le BFR en agissant sur les délais clients, les stocks et les délais fournisseurs coûte moins cher que de l'emprunter, et améliore le dossier présenté à la banque.
Peut-on financer un besoin de trésorerie par un crédit d'investissement ?
Pas un besoin ponctuel : rembourser sur plusieurs années un décalage de quelques semaines fait payer des intérêts inutiles et montre à l'analyste un besoin mal qualifié. La part permanente du BFR, en revanche, peut se financer par un crédit à moyen terme.