
En bref : L’entrepreneuriat féminin est une cible explicite des dispositifs ivoiriens : la SGPME l’inscrit parmi ses bénéficiaires et lui consacre un guichet, une proportion de 24,5 % de son activité de garantie lui était dédiée au 30 avril 2026, et l’AFD réserve au moins 30 % de son programme Choose Africa 2 aux femmes. En revanche, les exigences de fond ne changent pas : ces dispositifs agissent sur la garantie et l’accompagnement, pas sur le niveau d’exigence du dossier.
Le sujet est souvent traité par des annonces plutôt que par des mécanismes. Or ce qui compte, pour une dirigeante qui cherche un financement, est de savoir précisément quels dispositifs existent, ce qu’ils changent réellement, et par quelle porte on y entre. C’est ce que couvre cet article.
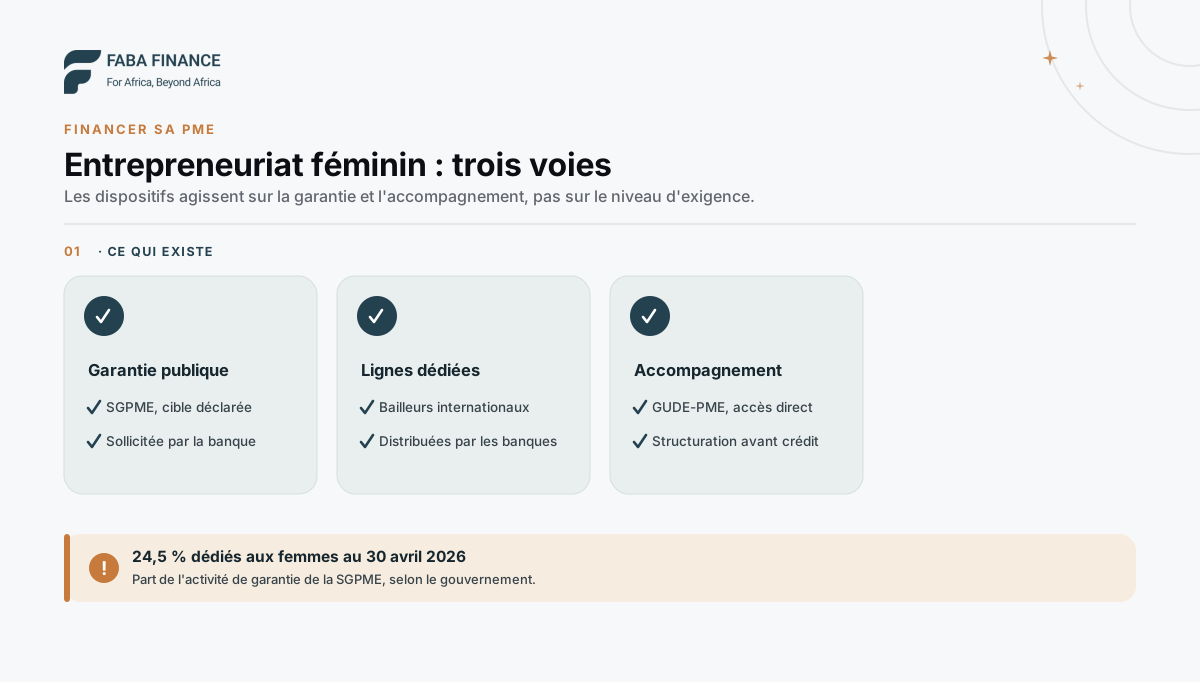 Garantie publique, ligne dédiée et accompagnement : trois leviers qui se combinent.
Ce que disent les chiffres
Le gouvernement suit et publie cette donnée, ce qui permet de sortir du discours. Selon son message pour la Journée des MPME de juin 2026, au 30 avril 2026, 3 860 PME avaient obtenu 114,7 milliards FCFA de crédits avec la garantie de la SGPME, pour 59 milliards FCFA garantis, avec une proportion de 24,5 % dédiée aux femmes.
Deux lectures s’imposent. La proportion est significative et traduit une orientation réelle, pas seulement affichée. Elle reste minoritaire, ce qui explique que les dispositifs continuent de cibler explicitement cette population.
Les dispositifs qui ciblent l’entrepreneuriat féminin
Trois voies s’ouvrent aux PME, et elles n’opèrent pas au même niveau : la garantie de la SGPME rassure la banque, les lignes de l’AFD refinancent les banques qui prêtent, et le GUDE-PME accompagne les entreprises en amont. S’y ajoute le FAFCI, qui vise les micro-activités et les finance directement par la microfinance. Une même dirigeante peut combiner plusieurs de ces dispositifs selon la taille de son projet.
La SGPME. La Société de Garantie des Crédits aux PME, société anonyme au capital de 10 milliards FCFA entièrement détenu par l’État et créée par décret en avril 2022, désigne parmi ses cibles déclarées les femmes entrepreneures, aux côtés des jeunes, des startups et des PME. Elle dispose d’un guichet dédié aux femmes et propose, comme produit principal, une garantie partielle de portefeuille négociée avec les établissements partenaires, ainsi qu’une garantie individuelle, adaptée au dossier, encore en cours de déploiement en 2026. Son fonctionnement est détaillé dans SGPME, FGPME et GUDE-PME : les garanties publiques.
Les lignes de bailleurs internationaux. L’Agence française de développement a engagé en Côte d’Ivoire un prêt de 52 milliards FCFA au titre du programme Choose Africa 2, lancé à Abidjan en octobre 2024. Il combine des lignes de crédit à des banques locales et une dotation au fonds de garantie de la SGPME, et au moins 30 % des financements octroyés doivent bénéficier aux femmes entrepreneures. Ces lignes ne se sollicitent pas directement : ce sont les banques partenaires qui les distribuent.
Le FAFCI. Pour les activités génératrices de revenus de petite taille, le Fonds d’Appui aux Femmes de Côte d’Ivoire, créé par décret en 2012, propose des microcrédits à taux réduit, distribués par des institutions de microfinance partenaires et accompagnés de formations. Il vise les micro-activités plutôt que les PME structurées, mais peut constituer une première expérience de crédit.
Le GUDE-PME. Le Guichet Unique de Développement des PME, lancé en décembre 2022, accompagne les entreprises en amont du financement. Son bilan est éclairant : sur plus de 20 000 PME accompagnées, près de 18 900 l’ont été en renforcement de capacités techniques et managériales, contre un peu plus de 1 100 en recherche de financement. Le besoin dominant est celui de la structuration, et c’est une porte d’entrée directe vers l’accompagnement, sans passer par une banque.
Ce qui ne change pas
C’est le point le plus utile de cet article, et le plus rarement dit. Un dispositif dédié agit sur le risque perçu par la banque et sur l’accompagnement. Il ne modifie ni les critères d’instruction, ni le niveau d’exigence sur le dossier : une entreprise dirigée par une femme se voit appliquer la même grille que toute autre PME.
Autrement dit, la garantie publique ne compense pas un dossier faible. Elle débloque un bon dossier dépourvu de sûretés. C’est une distinction déterminante, car elle indique où porter l’effort.
Les trois fondamentaux restent donc :
Séparer les comptes personnels des comptes de l’entreprise. C’est le point de blocage le plus fréquent et le plus simple à corriger.
Produire des états financiers conformes au SYSCOHADA révisé, avec un tableau des flux de trésorerie lisible. Voyez des états financiers qui inspirent confiance.
Qualifier le besoin avant de demander : investissement, trésorerie ou équipement. Les causes de refus sont détaillées dans pourquoi les banques refusent les PME.
La marche à suivre
L’ordre compte autant que les dispositifs eux-mêmes. Structurer l’entreprise d’abord, choisir ensuite une banque qui peut mobiliser la garantie ou une ligne dédiée, adapter l’instrument au besoin, puis comparer les offres sur leur coût réel : cette séquence évite la plupart des refus et des financements mal calibrés.
Commencez par le GUDE-PME si la structuration n’est pas faite. L’accompagnement est direct et précède utilement toute demande de crédit.
Choisissez une banque partenaire. La garantie SGPME et les lignes Choose Africa 2 passent par l’établissement prêteur, jamais en direct. Demandez explicitement à votre chargé d’affaires si la banque est partenaire de la SGPME, et si elle dispose de lignes dédiées aux TPME et aux femmes entrepreneures. Toutes ne le sont pas, et cette seule question oriente parfois l’issue du dossier.
Envisagez le crédit-bail pour l’équipement. Il limite l’apport et les sûretés exigées, puisque le bailleur reste propriétaire du bien. C’est souvent une voie rapide pour une entreprise jeune : voyez crédit-bail et leasing.
Traitez la trésorerie séparément. Un besoin de fonds de roulement ne se finance pas comme un investissement : voyez financer son besoin en fonds de roulement.
Comparez sur le TEG. Une garantie peut avoir un coût, qui entre alors dans le calcul. Voyez TEG ou TAEG : le vrai coût d’un crédit.
Le cadre continue par ailleurs d’évoluer : la loi relative à la politique nationale de promotion et de développement des PME et des ETI, adoptée par l’Assemblée nationale le 4 juin 2026, prévoit un fonds de soutien aux PME. Vérifiez ses modalités d’application au moment de votre démarche.
Pour l’ensemble du parcours, revenez au guide financement des PME en Côte d’Ivoire.
Questions fréquentes
Existe-t-il des dispositifs dédiés aux femmes entrepreneures en Côte d'Ivoire ?
Oui. La SGPME compte les femmes cheffes d'entreprise parmi ses cibles déclarées et dispose d'un guichet dédié, le programme Choose Africa 2 de l'AFD réserve au moins 30 % de ses financements à l'entrepreneuriat féminin, et le FAFCI propose des microcrédits à taux réduit aux femmes.
Quelle part de la garantie publique bénéficie aux femmes ?
Selon le gouvernement, au 30 avril 2026, une proportion de 24,5 % de l'activité de garantie de la SGPME était dédiée aux femmes, sur un total de 3 860 PME ayant obtenu 114,7 milliards FCFA de crédits.
Les critères d'octroi sont-ils différents pour une entreprise dirigée par une femme ?
Non. Les exigences de fond restent les mêmes : entreprise formalisée, comptes lisibles, besoin qualifié. Les dispositifs dédiés agissent sur la garantie, le refinancement des banques et l'accompagnement, pas sur le niveau d'exigence.
Comment accéder à ces dispositifs ?
La garantie SGPME et les lignes Choose Africa 2 passent par une banque ou une institution partenaire, jamais en direct. Le GUDE-PME accueille directement les entreprises pour l'accompagnement, et le FAFCI passe par des institutions de microfinance partenaires.
Faut-il un apport plus important ?
Non, l'apport dépend du projet et de l'instrument choisi, pas du genre de la dirigeante. Pour un équipement, le crédit-bail limite l'apport, puisque le bailleur reste propriétaire du bien jusqu'à la levée de l'option d'achat.
Sources
- Fraternité Matin : message du gouvernement pour la Journée des MPME, chiffres de la SGPME au 30 avril 2026 et du GUDE-PME (27 juin 2026).
- SGPME : cibles déclarées, dont les femmes entrepreneures, et produits de garantie.
- Forbes Afrique (BrandVoice, contenu partenaire) : propos de la directrice générale de la SGPME, guichets Femmes, Agriculture, Industrie et Vert (mars 2026).
- Agence française de développement : Choose Africa 2, un premier financement en Côte d'Ivoire pour l'accès au crédit des TPME, en particulier de l'entrepreneuriat féminin.
- Fonds d'Appui aux Femmes de Côte d'Ivoire (FAFCI) : fonctionnement, institutions de microfinance partenaires, bilan.
- Agence Ivoirienne de Presse : adoption par l'Assemblée nationale, le 4 juin 2026, du projet de loi relatif à la politique nationale de promotion et de développement des PME et des ETI.